「ファクタリングの審査は、自社ではなく売掛先を見る」という説明は、あちこちで見かけます。ところが、なぜ取引の相手方を見るのか、何をどこまで見るのかは、たいてい書かれていません。
結論から書きます。買った側の手元に代金が入ってくるかどうかが、売掛先が期日に払うかどうかで決まるからです。ファクタリングは法的には債権の売買(債権譲渡)契約で、買った側は代金を売掛先から受け取ります。売った自社から受け取るのではありません。
ここに、もうひとつの条件が重なります。当サイトが掲載している20社のうち、償還請求権の記載を確認できた8社は、すべて「償還請求権がない」と書いていました(2026年8月18日・19日確認)。売掛先が払えなかったときの損が買った側に残る、という説明です。損を負う側が見るのだから、審査の中心は売掛先に寄ります。
いっぽうで、調べてみると「どんな売掛先なら買い取れるのか」を公式ページに書いていた会社は、20社のうち1社でした。そこでこの記事では、売掛先に関して公表されている表記を並べ、分かる範囲と分からない範囲を切り分けます。そのうえで、公表されていない部分について、公の仕組みで自分で確かめられることを示します。審査で確認される項目の全体像はファクタリングの審査は何を見るのか、公表の有無を項目ごとに数えたものは審査基準はどこまで公表されているかにあるため、ここでは繰り返しません。
代金を払うのは売掛先なので、見る相手も売掛先になる
まず、お金の出どころを確かめます。金融庁は注意喚起の中で、ファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」と説明し、法的には債権の売買(債権譲渡)契約であるとしています(2026年10月19日確認)。
買い取るということは、債権の持ち主が入れ替わるということです。そのあと期日が来たとき、代金を払うのは売掛先です。買った側から見ると、手元に入ってくるお金の出どころが、取引相手である自社ではなく、自社の取引先に移っています。
融資と並べると、入れ替わりがはっきりします。
融資では、貸した側が見るのは借りた自社の返済能力です。返せなければ自社に返済を求められるので、最後の負担は自社に残ります。ファクタリングでは、買った債権の代金を払うのが売掛先なので、見る相手がそちらへ移ります。この違いはファクタリングと融資の違いでも扱っていますが、審査の視点に絞ると、見る相手が入れ替わるという一点に集約されます。
ここで、よくある誤解をひとつ外しておきます。売掛先を見るからといって、自社がまったく見られないわけではありません。請求書のもとになった取引が本当にあったのか、入金の履歴と合っているのかは、自社から出す資料で確かめられます。通帳や契約書の提出を求める会社があるのはそのためです。見る相手が入れ替わるのは、期日に払えるかどうかという見立ての対象についての話です。
払われなかったときの損が、買った側に残るかどうかで変わる
売掛先を見る理由は、構造だけでは説明しきれません。払われなかったときの損が、どちらに残るのかで変わります。ここが契約書で分かれる部分です。
金融庁は、ファクタリングが貸金業に該当するおそれのある場合として、売主が債権を買い戻すこととされている場合と、売主自身の資金によりファクタリング業者へ支払をしなければならないこととされている場合を挙げています(2026年10月19日確認)。同庁は、該当するかどうかは契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるものだとも示しています(同日確認)。
この2つの形になっていれば、売掛先が払わなかった分は売った側へ戻ります。買った側から見れば、売掛先の支払能力を厳しく見込む必要は薄れます。逆に、損がそのまま買った側に残る形なら、買う前に売掛先を見ておくほかありません。言葉の意味は償還請求権とはとノンリコースとはに分けて書いています。
では、掲載している20社はどう書いているのか。記載を確認できたのは8社でした。
| 会社名 | 当サイトが記録した償還請求権の表記 |
|---|---|
| アクセルファクター | ノンリコース(遡求請求無し) |
| ビートレーディング | 償還請求権がない(当サイトが同社の説明として記録したもの) |
| OLTA クラウドファクタリング | 弊社のファクタリングは償還請求権のない(ノンリコース)契約 |
| うりかけ堂 | うりかけ堂のファクタリングは償還請求権がないノンリコースと呼ばれる取引 |
| ベストファクター | 償還請求権なしの完全買取 |
| No.1(ナンバーワン) | 償還請求権の無いファクタリング(ノンリコース)お客様に保証を求めない契約 |
| えんナビ | ノンリコース契約(償還請求権ナシ) |
| ジャパンマネジメント | 償還請求権なし(ノンリコース) |
表記はいずれも各社の公式ページから記録したものです(2026年8月18日・19日確認)。ビートレーディングの行だけは、当サイトが同社の説明として要約した形で記録しているため、そのことを添えています。
8社の向きはそろっています。全社が「ない」と書いており、「ある」と書いている会社は1社もありませんでした。残る12社については記載を確認できていません。記載が無いことは、償還請求権が無いという意味でも、あるという意味でもありません。確認できなかったということです。
ここから言えるのは、公表の範囲では、売掛先が払えなかったときの損を買った側が負う形だと説明されているということです。だから審査で売掛先が中心に来ます。ただし、公表の文言と実際の契約書は別のものです。契約の段では、買戻しの条項、売主の支払義務の条項を自分の目で読んでください。渡される書面そのものが無いときの危険は契約書をもらえない場合に書いています。売掛先が倒れたときに誰が負担するのかという論点は売掛先が倒産した場合で扱います。
売掛先そのものの条件を公表していたのは、20社のうち1社
ここまでで、売掛先が見られる理由までは説明できました。次が本題です。では、どんな売掛先なら買い取ってもらえるのか。公表されている条件を探しました。
当サイトは20社について「買取の対象になる債権」を項目として記録しています。記載を確認できたのは5社でした。
| 会社名 | 当サイトが記録した買取の対象の表記 |
|---|---|
| OLTA クラウドファクタリング | 買取対象は、売掛先が法人または官公庁で、入金日と入金額が確定している「確定債権」 |
| 日本中小企業金融サポート機構 | すでに仕事が完了している売掛金であれば買取対象になります |
| ジャパンマネジメント | 請求が確定している債権、請求後入金待ちの債権。遅延債権・回収不能な債権・虚偽債権は対象外 |
| Mentor Capital | 遅滞されていなく、通常の商取引で発生した全ての売掛債権が対象 |
| えんナビ | 弊社では最低50万円から買取業務を行わせて頂いております |
5社の書き方を見比べると、ほとんどが債権の状態について書いています。仕事が終わっているか、請求が確定しているか、遅れていないか。これは売掛先の信用力ではなく、売った債権そのものの性質です。
売掛先がどんな相手なら対象になるのかを書いていたのは、OLTAの1社だけでした。「売掛先が法人または官公庁で」という部分です。ここだけが、相手方の属性を条件として示しています。ジャパンマネジメントの「回収不能な債権」は結果として売掛先に関わりますが、債権の状態として書かれているので、相手方の条件とは読めません。
ほかに「売掛先」という語が出てくるのは、No.1の買取可能額の記載(売掛先1社あたりの上限として示されたもの)と、通知の有無についての説明です。どちらも信用力の条件ではありません。
この偏りは、読者にとって実務的な意味を持ちます。売掛先が法人でない場合、対象になるかどうかを事前に確かめられる会社がほとんどないということです。売掛先が個人や個人事業主のときの扱いは売掛先が個人事業主の場合に分けて書いていますが、公表資料から判定できる範囲は狭いままです。対象になる債権側の条件はファクタリングの対象になる売掛金の条件、売掛金そのものの意味は売掛債権とはにあります。
3社間では、売掛先の対応そのものが手続きに入る
売掛先の見られ方は、方式によっても変わります。3社間では、売掛先が手続きの当事者として登場します。
当サイトが「2社間/3社間」の記載を確認できたのは13社で、そのうち3社間にも対応すると書いていたのは5社、2社間だけを書いていたのは8社でした(2026年8月18日・19日確認)。
| 会社名 | 当サイトが記録した2社間・3社間の表記 |
|---|---|
| ビートレーディング | 「2者間ファクタリング」と「3者間ファクタリング」 |
| トップ・マネジメント | 2社間ファクタリング/3社間ファクタリング(商品案内) |
| ベストファクター | 2社間、3社間ファクタリングのご利用が可能 |
| えんナビ | 2社間、3社間に対応 |
| ジャパンマネジメント | 2社間ファクタリング/3社間ファクタリング/医療・介護報酬債権買取 |
3社間では、売掛先へ通知したり承諾を得たりする手続きが入ります。つまり売掛先が応じるかどうかが、手続きの進み方そのものに関わります。信用力の見立てとは別に、相手が応じてくれる関係かどうかという現実的な条件が加わるわけです。方式の違いは2社間と3社間の違い、通知が必要になる場面は売掛先に知られたくない場合、各社の条件は3社間ファクタリングの比較にあります。
譲渡そのものを禁じる特約が契約に入っていることもあります。その場合の扱いは譲渡禁止特約があるときに分けて書いています。
支払期日までの期間も、売掛先を見る材料になる
もうひとつ、見落とされやすい材料があります。期日までの期間の長さです。買った側は、その期間ずっと売掛先の支払いを待ちます。
期日の側には、法令の枠がかかる場合があります。公正取引委員会は「委託事業者は物品等を受領した日(役務提供委託の場合は,役務が提供された日)から起算して60日以内に定めた支払期日までに製造委託等代金を全額支払わないと取適法違反となります。」と示しています(2026年10月19日確認)。取適法は、令和8年1月1日に施行されたものです(同日確認)。
ただしこれは、すべての売掛金に60日の期限がかかるという意味ではありません。取適法の対象になる取引の枠です。対象から外れる取引では、支払期日の決め方はあくまで当事者間の取り決めになります。自分の請求書がどちらなのかを確かめずに「60日以内に入るはずだ」と読み替えないでください。
期間が長いほど、買った側は売掛先の状態を遠い先まで見込む必要があります。同じ売掛先でも、期日が近い債権と遠い債権では見立ての難しさが違います。入金までの期間が長い業種では、この点が条件に効いてきます。業種ごとの事情は建設業のファクタリングと医療・介護報酬のファクタリングに書いています。
売掛先について、公の仕組みで自分で確かめられること
公表されている条件が1社ぶんしかないなら、残りは自分で確かめるしかありません。ここで使えるのは、公の仕組みです。どれも誰でも利用できますが、確かめられる範囲は限られています。
| 窓口 | 確かめられること | 確かめられないこと |
|---|---|---|
| 国税庁 法人番号公表サイト | 商号又は名称、本店又は主たる事務所の所在地、法人番号の3つ(基本3情報) | 支払能力に関すること |
| 国税庁 適格請求書発行事業者公表サイト | 氏名又は名称、登録番号、登録年月日・登録取消年月日・登録失効年月日、本店又は主たる事務所の所在地 | 登録の有無は支払能力を示しません |
| 法務省 登記事項証明書(商業・法人登記) | 登記されている事項。何人も請求できます | 登記に表れない支払の滞り |
| 公正取引委員会 取適法 | 対象取引なら、受領日から起算して60日以内に支払期日を定める義務がかかること | その売掛先が実際に守るかどうか |
国税庁の法人番号公表サイトは、商号又は名称、本店又は主たる事務所の所在地、法人番号の3つを「基本3情報」として公表しています(2026年10月19日確認)。相手が法人として実在するか、名称と所在地が自分の認識と合っているかは、ここで突き合わせられます。
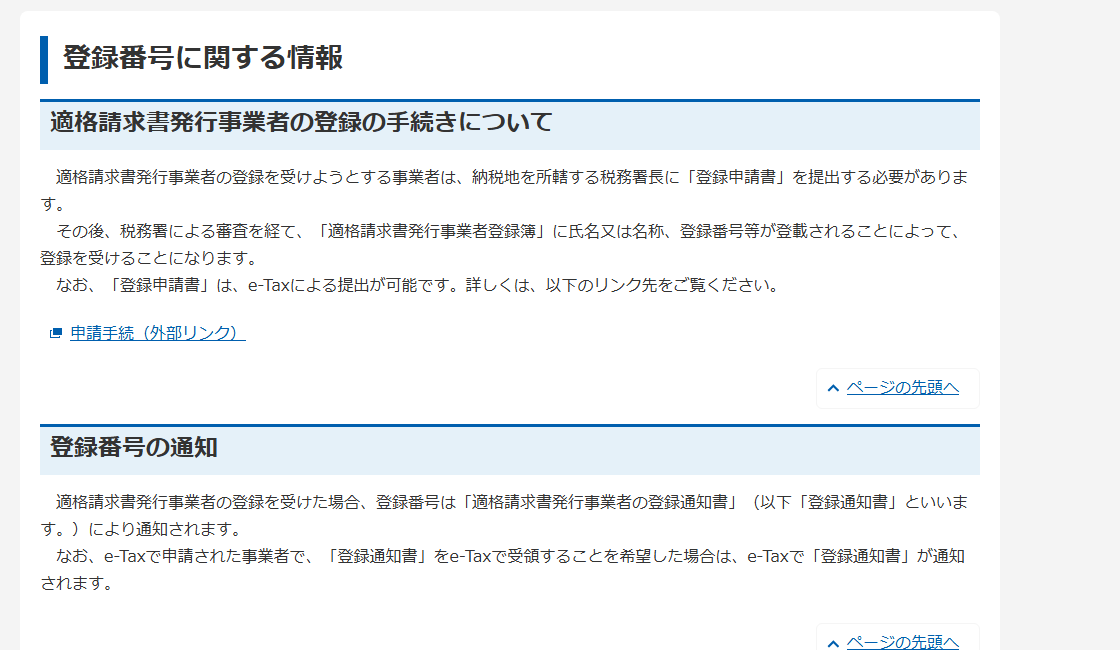
適格請求書発行事業者の公表サイトでは、もう少し踏み込めます。公表されるのは、適格請求書発行事業者の氏名又は名称、登録番号、登録年月日・登録取消年月日・登録失効年月日、本店又は主たる事務所の所在地です(同日確認)。個人事業者や人格のない社団等は、これ以外に主たる屋号や主たる事務所の所在地等を公表することができるとされています(同日確認)。
登記はもっと直接的です。法務省は、登記事項証明書について「登記事項証明書は、何人も請求できることから、委任状の仕組みは用意していません。」と示しています(2026年10月19日確認)。相手の同意を取らずに、取引先の登記を自分で取れます。手数料は、書面で請求する場合が1通600円、オンラインで請求して郵送を受ける場合が520円、オンラインで請求して窓口で受け取る場合が490円と公表されています(同日確認)。
ここで線を引いておきます。これらで確かめられるのは、実在と登録と登記の内容までです。期日に払えるかどうかは分かりません。登録番号が有効であることは、支払能力の裏付けにはなりません。公の仕組みで取れるのは、相手が実在しないという事態を外すための材料です。
なお、自社の信用情報がどう関わるのかという論点は、仕組みが別なので審査で信用情報は見られるのかで扱っています。
申込みの前に、売掛先について整えておくこと
ここまでの材料を、手順に落とします。公表されていない条件を推測するのではなく、確かめられるものを先に確かめるという順番にします。
- 売掛先が法人かどうかを確かめる。法人以外の場合、対象になるかどうかを公表から判定できる会社はほとんどありません。申込みの前に問い合わせる項目にしてください
- 法人番号公表サイトで、商号・所在地・法人番号が自分の認識と合っているかを突き合わせる。請求書の宛名と登記上の商号がずれていると、資料の確認に時間がかかります
- 売掛先の登記事項証明書を取るかどうかを決める。相手の同意は要りません。金額が大きい取引や、取引が始まって間もない相手では、費用に対して得られる情報が見合う場合があります
- 自分の請求書の支払期日と、受領日からの日数を書き出す。期日が遠い債権ほど、条件が付くことがあります
- 自分の取引が取適法の対象にあたるのかを確かめる。対象なら、支払期日の決め方に枠がかかります。対象外なら枠はありません
- 契約書の買戻し、償還請求権、売主の支払義務の条項を読む。ここが「払われなかったときの損がどちらに残るか」を決めます。公表の文言ではなく、渡された書面で判断してください
- 2社間と3社間のどちらで進めるかを決める。3社間では売掛先の承諾や通知が手続きに入るため、相手との関係が条件になります
各社の公表条件はファクタリング会社の比較と会社の詳細ページから、項目ごとの出典と確認日つきで辿れます。
この記事で確認できなかったこと
最後に、確認できなかった範囲をそのまま書きます。売掛先の信用力をどの水準で判断しているのかを示した基準は、掲載20社のいずれについても公式ページで確認できませんでした。したがってこの記事は、「どんな売掛先なら通るのか」に答えていません。答えられる材料がないためです。
項目ごとの件数も、当サイトが公式ページから記録できた範囲の数字です。記載を見落としている可能性があるため、社数は下限として読んでください。とくに、内容を後から画面に描き出す作り方のページでは、記載があっても記録できていないことがあります。確認できなかった理由は編集部の管理画面で管理しており、公開ページには出していません。
また、公の仕組みで取れる情報から、売掛先の支払能力を評価する方法は示していません。当サイトは特定の売掛先について信用の評価を行いません。登記や公表サイトの内容をどう読むかの判断は、必要に応じて専門家へご相談ください。取引が債権の売買にあたるのか金銭の貸付けにあたるのかという判定も行いません。
20社の表記は2026年8月18日・19日時点のものです。条件は改められることがあるため、再確認の周期を90日に設定しています。情報の出どころの扱いは情報源について、注意していただきたい点は利用前に知っておくこと、順位や点数を付けない理由は比較・評価の基準と編集方針にあります。
公表内容は改定されます。実際に申し込む段では、出典のページで最新の記載を確かめてください。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月19日
- 公正取引委員会「委託事業者の禁止行為」 公的機関 / 確認日 2026年10月19日
- 公正取引委員会「取適法・振興法」 公的機関 / 確認日 2026年10月19日
- 国税庁「法人番号公表サイト」 公的機関 / 確認日 2026年10月19日
- 国税庁 適格請求書発行事業者公表サイト「登録番号に関する情報」 公的機関 / 確認日 2026年10月19日
- 法務省「オンラインによる登記事項証明書及び印鑑証明書の交付請求について(商業・法人関係)」 公的機関 / 確認日 2026年10月19日
- 法務省「登記手数料について」 公的機関 / 確認日 2026年10月19日
- アクセルファクター「売掛金の早期資金化」 各社の公式ページ / 確認日 2026年8月19日
- ビートレーディング「ファクタリングサービス」 各社の公式ページ / 確認日 2026年8月18日
- OLTA クラウドファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- うりかけ堂「ファクタリングとは」 各社の公式ページ / 確認日 2026年8月19日
- ベストファクター 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- No.1(ナンバーワン)「よくあるご質問」 各社の公式ページ / 確認日 2026年8月19日
- えんナビ 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- えんナビ「よくある質問」 各社の公式ページ / 確認日 2026年8月19日
- ジャパンマネジメント 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ジャパンマネジメント「よくある質問」 各社の公式ページ / 確認日 2026年8月19日
- 日本中小企業金融サポート機構「FACTORU」 各社の公式ページ / 確認日 2026年8月19日
- Mentor Capital 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- トップ・マネジメント「サービス」 各社の公式ページ / 確認日 2026年8月18日