ファクタリングを調べていて「ブラックでも使える」という書き方を見かけたとき、本当に確かめたいのは、自分の信用情報がこの取引でどう扱われるのかだと思います。先に結論から書きます。信用情報が集まる仕組みは、貸金業者が個人顧客と貸付けの契約を結ぶ場面を対象にした義務でできています。ファクタリングは、金融庁が「法的には債権の売買(債権譲渡)契約です」と説明している取引で、この義務の当事者としては規定されていません(2026年10月16日確認)。
もう1つ、先に置いておくことがあります。「ブラックリスト」という名称の名簿は、2つの指定信用情報機関のどちらも持っていないと公表しています。載る・載らないという形で語られている状態は、延滞などの取引事実が登録されている状態を指す俗称です。言葉の指す先がずれていると、何を心配すればよいのかも決まりません。
この記事で扱うのは、自分の信用情報の状態が、ファクタリングの審査で参照されるのかどうかという1点です。反対向きの論点、つまりファクタリングを使ったこと自体が信用情報に残るのかどうかはファクタリングは信用情報に影響する?で扱っています。審査が何を確かめているのかという全体像はファクタリングの審査は何を見るのかにあります。
最後に線を引いておきます。当サイトは、信用情報に不安がある人が利用できるかどうかを判定しません。掲載している20社の公式ページに、信用情報の取扱いや審査の通過基準を書いた記載を確認できていないためです。この記事でできるのは、仕組みの側を公表資料で確かめ、確かめられない範囲を確かめられないと書くことだけです。
信用情報が集まる仕組みは、貸金業者に課された義務でできている
金融庁は貸金業法のQ&Aで、「貸金業者からの借入残高のデータは、厳格な情報管理のもと、「指定信用情報機関」に集められることとなっています。」と説明しています(2026年10月16日確認)。ここで集まるとされているのは貸金業者からの借入残高です。情報がどこからともなく集まってくるのではなく、集める義務を負っている人が決まっているという書き方になっています。
その義務の中身は、貸金業の自主規制団体である日本貸金業協会が公表しています。協会の説明では、指定を受けているのは「株式会社日本信用情報機構(JICC)と株式会社シー・アイ・シー(CIC)の2社」です。そして貸金業者は、個人顧客との貸付契約の前に指定信用情報機関の信用情報を利用し、契約を結んだ後は「遅滞なくこの貸付けに関する信用情報(個人信用情報)を加盟している指定信用情報機関に提供することが義務づけられています」(2026年10月16日確認)。
CICも同じ制度について、貸金業者は「必ず指定信用情報機関に加入し、指定信用情報機関が保有する信用情報を使用することが義務化」されていると説明し、この規制が個人向け貸付けを行う貸金業者に適用されるとしています(2026年10月16日確認)。あわせて、指定信用情報機関の制度を定めているのが貸金業法と割賦販売法の2つの法律であることも示されています。
ここまでで読み取れるのは、提供と使用が義務になるのが貸金業者と個人顧客の間の貸付けに係る契約だということです。ファクタリングは、金融庁の説明では「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」で、買った側がお金を受け取る相手は申し込んだ事業者ではなく売掛先に移ります。この取引の当事者として、提供や使用の義務は書かれていません。借入と債権の売買で何が入れ替わるのかという整理はファクタリングと融資の違いにあります。
同じ事業者向けでも、ビジネスローンは貸金業者が行う貸付けです。こちらは貸付けなので、上の枠組みの中に入ります。貸金業者が行う事業者向け貸付けの性質はビジネスローンの金利の上限で扱っています。資金が手元に入るという結果が似ていても、情報のやりとりの義務は契約の性質で決まります。
ただし、ここから「どこにも影響しない」へ進むことはできません。義務として指定信用情報機関へ提供されないという話と、金融機関との関係に何も表れないという話は別です。債権譲渡登記の公示や決算書に表れる動きまで含めた整理はファクタリングは信用情報に影響する?に分けて置いています。
「ブラックリスト」という名称のものは、2つの機関のどちらにも無い
次に、言葉そのものを確かめます。2つの指定信用情報機関は、どちらも自社のよくあるご質問で同じ趣旨の説明を出しています。表記のまま並べます。
| 機関 | 公表されている説明(表記のまま) |
|---|---|
| CIC(株式会社シー・アイ・シー) | 「CICには、ブラックリストという名称のリストはありません。支払いが遅れた場合には、その客観的な取引事実がCICに登録されます。」 |
| JICC(株式会社日本信用情報機構) | 「JICCにはブラックリストという名称のものはありません。JICCが保有している信用情報は、クレジットやローン等の信用取引に関する契約内容や返済・支払状況・利用残高等の客観的な取引事実を表す情報です。」 |
いずれも2026年10月16日に各機関のページで確認しました。要約や言い換えをせず、そのまま引用しています。
2つの説明に共通しているのは、名簿という形のものを否定しつつ、取引事実の登録は否定していないという点です。CICは、支払いが遅れた場合にその客観的な取引事実が登録されると明言しています。つまり「名簿が無い」ことは「記録が無い」ことではありません。ここを混ぜると、安心する方向にも不安になる方向にも、誤った読み方になります。
登録される項目も公表されています。日本貸金業協会の資料では、本人識別情報として氏名、住所、生年月日、電話番号、勤務先、運転免許証番号などが挙げられ、契約内容等として契約年月日、貸付金額、残高、返済遅延の有無、総量規制の適用状況が挙げられています(2026年10月16日確認)。並んでいるのは、いつ契約したか、いくら借りたか、いくら残っているか、遅れたかどうかという事実です。良い・悪いという評価は項目になっていません。
この点は、ファクタリングの審査を考えるうえでも効いてきます。仮にある会社が何らかの情報を参照していたとしても、参照できるのは誰かが下した評価ではなく、こうした事実の並びです。「ブラックだから落ちる」という一文で説明できる仕組みは、公表資料の中に見当たりません。
当サイトが「ブラックでも利用できる」と書かない理由
ここまでは制度の側の話です。では、ファクタリング会社の側はどうなのかというと、各社の審査基準は公表されていません。当サイトは掲載20社の公式ページから条件を項目ごとに記録していますが、記録できる項目の中に、信用情報の取扱いや審査の通過基準はありません。
実際に記録している項目は18あります。所在地、代表者、設立、契約の型、2社間と3社間の対応、手数料の範囲、買取可能額、入金までの目安、審査結果までの目安、個人事業主の利用可否、オンラインで完結するか、必要書類、債権譲渡登記の要否、償還請求権の有無、受付時間、手数料以外にかかる費用、買取の対象になる債権、対応エリアです。この並びに「信用情報」という項目が入っていないのは、公式ページで記載を確認できなかったからです。項目ごとの出典と確認日は会社の詳細ページから辿れます。
したがって、当サイトが「ブラックでも利用できます」と書くことはできません。書けば、確認していない基準を当サイトが確認したかのように読まれます。同じ理由で「必ず審査に通る」「確実に即日入金」という書き方もしません。この方針は編集方針に書いています。
では読者は何を手がかりにできるのかというと、公表されている条件のうち、自分で当てはめられるものです。審査で確認されるのは売る債権と期日に支払う売掛先の側であり、必要書類の構成もそちらに寄っていることはファクタリングの審査は何を見るのかで、20社の公表値を数えて確かめました。自社の決算が赤字の場合や税金の滞納がある場合に何が論点になるのかは、赤字でもファクタリングを利用できるかと税金を滞納していてもファクタリングは利用できるかで、それぞれ別に扱っています。
「審査なし」「ブラックOK」を前に出す相手は、別の欄から読む
信用情報に不安があるときに注意したいのは、その不安が入口になっている勧誘です。金融庁の注意喚起には、ここで読み替えるべき記述があります。
同庁は、ファクタリングとして行われる取引であっても「経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあります」としています。そして貸金業に該当するおそれがある場合として、譲渡した債権の回収が売主に委託されていて「売主が債権を買い戻すこととされている」場合と、「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」場合を挙げています(いずれも2026年10月16日確認)。
この2つが入っていれば、売掛先が支払えなかったときの負担は売主に戻ります。負担が戻る形になっているなら、買う側が売掛先の支払能力を厳しく見る理由は薄くなります。通りやすさと、契約書の買戻しや償還請求権の欄は、別々に置かれているように見えて実はつながっている可能性があります。言葉そのものの意味は償還請求権とはで扱っています。当サイトは、ある取引の実質が債権の売買なのか金銭の貸付けなのかを判定しません。契約条項の効力についての判断は、弁護士などの専門家へご相談ください。
もう1つ確かめられるのが、相手が貸金業の登録を受けているかどうかです。金融庁は「貸金業を行う場合には、登録を受けなければなりません。借り入れを行おうとする業者が登録業者であるかどうか「登録貸金業者情報検索サービス」を利用するか、財務局又は都道府県へ最新情報を確認しましょう。」と案内しています(2026年10月16日確認)。
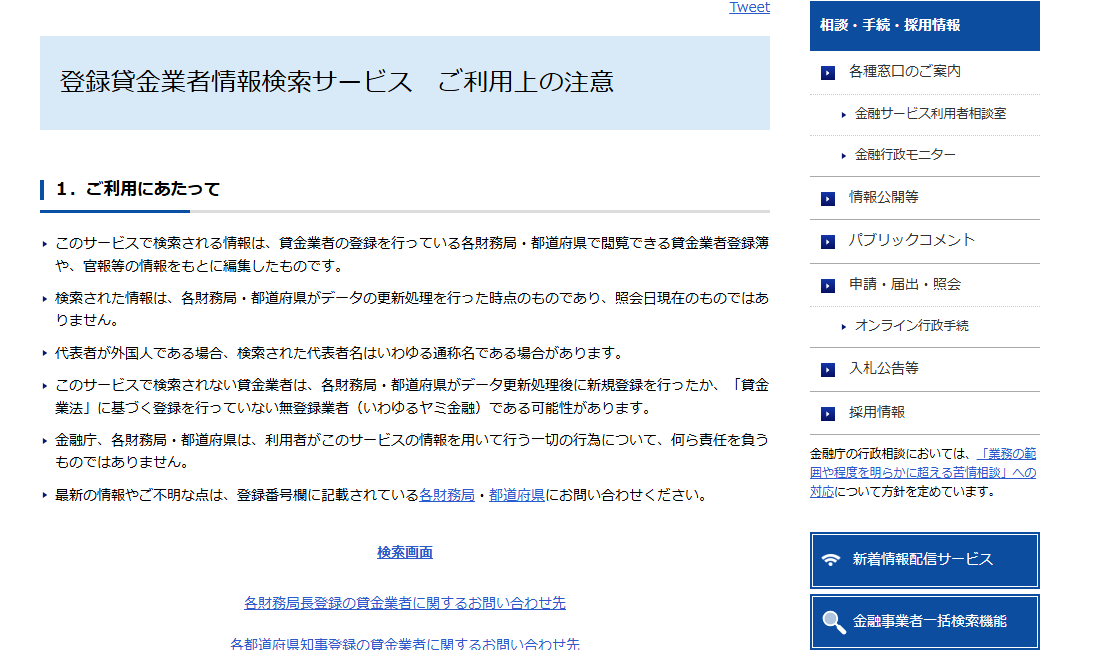
同庁は、このサービスで検索されない貸金業者について「各財務局・都道府県がデータ更新処理後に新規登録を行ったか、「貸金業法」に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があります。」としています。検索された情報についても「各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではありません。」と注意を添えています(いずれも2026年10月16日確認)。検索結果が1つの判定になるのではなく、財務局または都道府県へ確認する手順まで含めて案内されています。
無登録での貸付けと債権の売買の線引きはファクタリングとヤミ金の違い、契約前に確認できる点の整理は悪質なファクタリング会社の兆候にあります。なお、個人の給与を対象にする取引は事業者向けのファクタリングとは別のもので、金融庁は給与ファクタリングが貸金業に該当するとしています。当サイトは個人向けの取引を案内しません。
信用情報を気にするより先に確かめること
ここまでの材料を、申込みの前に自分で確かめられる順番に並べます。どれも当サイトの判定ではなく、公表資料と手元の書面を突き合わせる作業です。
- 相手が出している条件に「審査なし」「ブラックでも必ず通る」が入っていないか。入っているなら、何を理由にそう言えるのかが説明されているかを読む
- 契約書に、売主が債権を買い戻す定めや、売主自身の資金で支払う定めが入っていないか。入っているなら、金融庁が貸金業該当のおそれとして名前を挙げている形に当たる
- 受け取る金額が、売る債権の額に比べて著しく低くないか。金融庁は、受け取る金銭が債権額に比べて著しく低額である場合にも注意を促している
- 相手の商号・所在地・代表者を公式ページで確認できるか。貸金業の登録については、登録貸金業者情報検索サービスと、財務局または都道府県への確認を使う
- 自分の信用情報の状態を審査の基準として公表している会社があるか。20社の公式ページでは確認できていないため、公表されている必要書類と買取の対象の条件を読む
この順番は、審査に通るかどうかを判定するためのものではありません。確かめているのは相手と契約の形です。各社の条件はファクタリング会社の比較から、項目ごとの出典と確認日つきで辿れます。利用の前に知っておいていただきたい点は利用前に知っておくことにまとめました。
この記事で確認できなかったこと
確認できなかった範囲を、そのまま書きます。
ファクタリング会社が審査でどの情報を参照しているかは、1社についても確認できていません。掲載20社の公式ページに、信用情報を参照するともしないとも書かれた記載を確認できていないためです。この記事で確かめたのは、貸金業法にもとづく指定信用情報機関の枠組みが何を対象にしているかという制度の側だけです。
事業者の信用を調べる民間の仕組みは、指定信用情報機関とは別に存在します。この記事はそれらを扱っていません。また、個人事業主が事業とは別に個人として借入をしている場合に、その情報がどう扱われるのかについても、今回参照した公表資料では確認できませんでした。
2つの機関の説明と金融庁の公表内容は、改定されることがあります。この記事は2026年10月16日に確認した時点の内容です。情報の扱い方は情報源についてに、順位や評価を作らない理由は比較・評価の基準に書いています。実際に申し込む段では、出典のページで最新の記載を確かめてください。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月16日
- 金融庁「貸金業法Q&A」 金融庁 / 確認日 2026年10月16日
- 金融庁「登録貸金業者情報検索サービス」 金融庁 / 確認日 2026年10月16日
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 金融庁 / 確認日 2026年10月16日
- 日本貸金業協会「指定信用情報機関について」 業界団体 / 確認日 2026年10月16日
- CIC「指定信用情報機関制度」 業界団体 / 確認日 2026年10月16日
- CIC「支払いが遅れると、ブラックリストとしてCICに登録されるのですか?」 業界団体 / 確認日 2026年10月16日
- JICC「JICCに「ブラックリスト」はありますか?」 業界団体 / 確認日 2026年10月16日