申込先を調べていて、相手の名前が金融庁の登録貸金業者の検索に出てこなかった。それだけで手を止めた人が、この記事を読んでいると思います。
結論を先に書きます。ファクタリング会社の名前が貸金業の検索に出てこないことは、それだけでは異常を示しません。登録を要しない取引だから出てこない場合と、登録すべき相手が登録していないから出てこない場合の2つがあり、検索結果だけでは区別できないからです。区別するには、先に取引の実質を決めなければなりません。
この記事では、金融庁が公表している着眼点と検索サービスの案内にそって、実質の判定 → 登録の確認という順番で見分ける手順を示します。あわせて、手数料を年利に換算してみることにどんな意味があり、どんな条件のもとでだけ意味を持つのかを、計算例で確かめます。取引そのものが法律上どう扱われるのかはファクタリングは違法なのか、怪しいと言われる背景の整理はファクタリングは怪しいのかで別に扱っています。ここでは目の前の相手がヤミ金融かどうかを自分で確かめる手順に絞ります。
判定は「実質」から入り、「登録」はそのあとに読む
ヤミ金融という言葉は、金利の高さを指しているように聞こえますが、法律の側から見ると登録の有無の話です。金融庁は、登録貸金業者情報検索サービスのページで「貸金業を行う場合には、登録を受けなければなりません。借り入れを行おうとする業者が登録業者であるかどうか「登録貸金業者情報検索サービス」を利用するか、財務局又は都道府県へ最新情報を確認しましょう。」と案内しています(2026年10月9日確認)。
つまり、問いは「金利が高いか」ではなく「貸金業を営んでいるのに登録していないか」です。ここに、ファクタリングを調べている人がつまずく点があります。債権の売買は、金銭の貸付けではありません。金融庁は、一般にファクタリングとは「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、「法的には債権の売買(債権譲渡)契約です」と説明しています(2026年10月9日確認)。売買として行われている取引であれば、貸金業の登録を求められる取引ではないため、検索しても出てきません。
一方で金融庁は、同じページで「ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されています」としています(2026年10月9日確認)。形式が売買でも、実質が貸付けなら貸金業の話になります。だから順番が決まります。
この順番を逆にすると、判定を間違えます。検索に出てこないことを理由に真正な売買の会社を避けてしまうか、逆に「登録がないのが普通だから」と考えて、実質が貸付けの取引を見逃すことになります。
1つ目の問い:売掛先が払わなかったとき、誰が負担するのか
実質を決める着眼点は、金融庁が具体的に挙げています。貸金業に該当するおそれがあるものとして示されているのは、譲渡した債権について「売主が債権を買い戻すこととされている」場合と、「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」場合です(2026年10月9日確認)。
この2つは、言い方は違いますが同じ場所を指しています。売掛先が支払わなかったときの負担が、誰に残るのかです。買った側に残るなら、債権という財産を買って外れを引いたという話になります。売った側に戻るなら、受け取った金額を自分の資金で返しているのと変わりません。
図2のとおり、申込みから入金までの流れは、どちらの型でもほとんど同じに見えます。違いが出るのは、売掛先が支払わなかったという段に入ってからです。入金されるまでの体験では区別できません。だから契約書の文言で確かめることになります。
ここで使う言葉が「償還請求権」です。売掛先が支払わなかったときに、買った側が売った側へ請求できる権利を指します。これが無い形をノンリコースと呼びます。言葉の意味と契約上の位置づけはノンリコース(償還請求権なし)とはと償還請求権とはにまとめています。借入との違いそのものはファクタリングと融資の違いで扱いました。
なお、金融庁は買戻しと自己資金での支払いを「貸金業に該当するおそれがある」例として挙げています。買戻しの条項があれば直ちに違法だと当サイトが判定しているわけではありません。該当するかどうかは個別の取引の内容で決まるため、条項を見つけた場合は、その取引を続けるかどうかを判断する前に専門家へ相談してください。
2つ目の問い:登録を確認する。ただし「登録がない」の意味は相手で逆になる
実質が貸付けだと疑われる要素があった場合に、はじめて登録の確認が効いてきます。金融庁は、登録貸金業者情報検索サービスのご利用上の注意で、検索して出てこない業者について「このサービスで検索されない貸金業者は、各財務局・都道府県がデータ更新処理後に新規登録を行ったか、『貸金業法』に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があります。」としています(2026年10月9日確認)。
この文は、検索されない相手が「貸金業者」である場合の話です。貸金業を営んでいるのに出てこないなら、更新の時差か、無登録のどちらかだという意味になります。売買として債権を買い取っている会社は、そもそもこの検索の対象になりません。同じ「出てこない」という結果が、相手の立場によって逆の意味を持ちます。
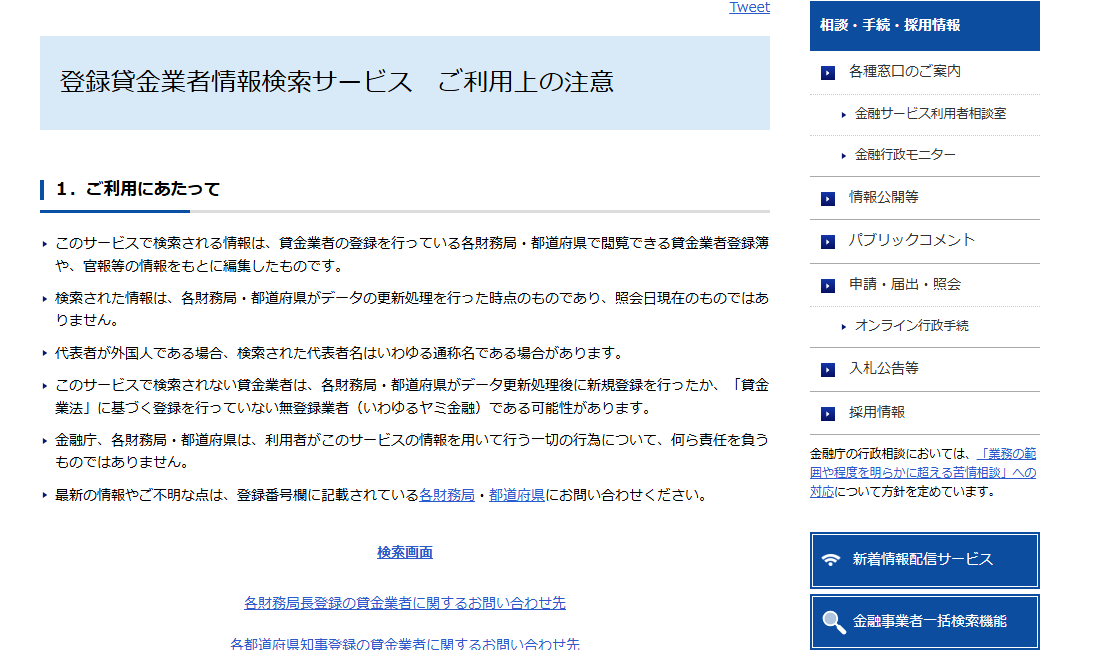
検索の使い方についても、同じページに案内があります。「検索項目は所在地、商号・名称(会社名)、代表者名、電話番号ですが、現時点で判明している情報の一部だけを入力しても検索ができます。」とされています(2026年10月9日確認)。手元にあるのが電話番号だけでも調べられるという意味です。
もう1つ、結果の鮮度についての注意が書かれています。「検索された情報は、各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではありません。」(2026年10月9日確認)。最新の状態を確かめたい場合は、登録番号欄に記載されている各財務局・都道府県へ問い合わせるよう案内されています。検索結果が「今日の事実」ではないことを前提に読みます。
申込先の会社概要を自分で確かめる手順は、当サイトでも掲載基準として使っています。商号・所在地・代表者・連絡先が公式ページで確認できない事業者は掲載していません。各社について記録できた項目は掲載会社の一覧ページから辿れます。
手数料を年利に換算してみる意味と、その換算が意味を持つ条件
ヤミ金融という言葉から多くの人が思い浮かべるのは、法外な利息です。金融庁は、給与の買取りをうたった取引について、「貸金業登録を受けていないヤミ金融業者により、年利に換算すると数百~千数百%になるような法外な利息を支払わされたり」といった被害の危険があるとしています(2026年10月9日確認)。
ここで出てくる「年利に換算すると」という読み替えは、事業者向けのファクタリングでも使える物差しです。手数料の率は期間の長さを含んでいないため、同じ率でも支払期日までの日数が短いほど、年あたりの負担としては大きくなります。
比べる相手になる線は、出資の受入れ、預り金及び金利等の取締りに関する法律(出資法)が持っています。同法第5条第2項は、業として金銭の貸付けを行う場合に年20パーセントを超える割合による利息の契約をしたときを、5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科の対象としています。同条第3項は、同じく業として行う場合に年109.5パーセントを超える割合による利息の契約をしたときを、10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科の対象としています(2026年10月9日確認)。貸金業者から借りる場合の上限そのものは利息制限法第1条が元本の額で3段階に分けており、こちらはビジネスローンの上限金利で条文に当てはめています。
ただし、ここが肝心です。この換算が意味を持つのは、取引の実質が貸付けだと判断される場合だけです。真正な債権の売買であれば、手数料は利息ではありません。利息でないものに上限金利の規定をそのまま当てはめることはできません。年利に換算した数字が大きくても、それ自体が違法の証明になるわけではなく、逆に1つ目の問いへ戻る材料として使います。換算した割合が貸付けの上限と比べて不自然に大きいなら、買戻しや自己資金での支払いに関する条項を探す理由になります。
額面から実際に受け取る額を出す手順は入金額の計算、手数料が何に対して発生するのかはファクタリング手数料とはにまとめています。見積りの段階では、手数料のほかに登記費用・事務手数料・振込手数料が加わることがあり、下限の率だけを見ると負担を見誤ります。
契約書と見積りの、どこを読むか
ここまでの判定を、実際の書面に当てはめます。読む欄は決まっていて、名称が違っても働きが同じ条項があります。
| 読む欄 | 書かれていることの例 | 何を確かめるか |
|---|---|---|
| 買戻し・買戻義務 | 売掛先が支払わなかったとき、売主が債権を買い戻す | 金融庁が貸金業に該当するおそれがある例に挙げた形です。条項の有無と発動する条件を確かめます |
| 償還請求権・リコース | 回収できなかった場合に、買主が売主へ請求できる | 負担が売主へ戻る契約です。「ノンリコース」と書かれていても、別の条項で戻る形になっていないか読みます |
| 売主の支払義務 | 売掛先からの入金がなくても、売主自身の資金で支払う | 同じく金融庁が挙げた形です。回収の有無にかかわらず支払う建てになっていないかを見ます |
| 再売買の予約・買戻予約 | 一定の条件で売主が買い戻すことを予約する | 名称が違っても、買戻しと同じ働きをすることがあります |
| 手形・小切手の差入れ | 担保として手形や小切手を預ける | 債権を売ったのに別の支払手段を預ける理由を確かめます |
| 保証人・連帯保証 | 第三者が売主の支払いを保証する | 売買で保証を求める理由を確かめます |
| 対象が個人の給与・賞与 | 個人の賃金債権を買い取る | 貸金業に該当するとされています。当サイトは個人向けの取引を案内しません |
契約書をどの順で読むかはファクタリング契約書の見方、確認する項目の全体像はファクタリング契約で確認する内容で扱っています。同じ債権を複数社へ重ねて売ってしまう問題は他社を利用中に別の会社へ申し込む場合にまとめました。
読めないまま署名しないことが、この表のいちばんの使い方です。急かされている状況こそ、確認する先が開いている時間に判断を回します。
掲載20社で、償還請求権について何が公表されているか
当サイトは、公式ページで運営会社を確認できたファクタリング会社20社について、公表されている表記をそのまま記録しています。償還請求権の欄について記載を確認できたのは、20社のうち8社でした。8社はいずれも「償還請求権がない」と読める書き方をしていました。
| 会社名 | 公式ページの表記 | 確認日 |
|---|---|---|
| アクセルファクター | ノンリコース(遡求請求無し) | 2026年8月19日 |
| ビートレーディング | 償還請求権がない(同社の説明) | 2026年8月18日 |
| OLTA クラウドファクタリング | 弊社のファクタリングは償還請求権のない(ノンリコース)契約 | 2026年8月19日 |
| うりかけ堂 | うりかけ堂のファクタリングは償還請求権がないノンリコースと呼ばれる取引 | 2026年8月19日 |
| ベストファクター | 償還請求権なしの完全買取 | 2026年8月18日 |
| No.1(ナンバーワン) | 償還請求権の無いファクタリング(ノンリコース)お客様に保証を求めない契約 | 2026年8月19日 |
| えんナビ | ノンリコース契約(償還請求権ナシ) | 2026年8月18日 |
| ジャパンマネジメント | 償還請求権なし(ノンリコース) | 2026年8月18日 |
残る12社については、公式ページで償還請求権についての記載を見つけられませんでした。これは「買戻しの義務がある」という意味ではありません。当サイトが公開されている情報から確認できなかった、という意味です。記載が無いことを欠点として扱わないのは、当サイト全体の方針です。
ここから言えることは2つです。1つは、この項目を公式ページに書いている会社が半分に届かないということです。公表の有無で会社を比べられる範囲は限られます。もう1つは、だからこそ見積りと契約書で個別に確かめる必要があるということです。公表されている表記は、契約書の条項そのものではありません。
20社の条件を同じ表で見比べたい場合は会社の比較から、1社ずつの記録は掲載会社の一覧ページから辿れます。当サイトは順位や点数を付けず、公表されている表記と確認日だけを並べています。
個人の給与を対象にする取引は、ここまでと別の話として扱う
検索すると、事業者向けのファクタリングと、個人の給与を対象にする取引が混ざって出てきます。この2つは分けて考える必要があります。
金融庁は、ファクタリングの注意喚起のページで、給与ファクタリングを利用しないよう呼びかけています。同ページでは、令和5年2月20日の最高裁判所の判断として「本件取引に基づく金銭の交付は、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たる。」が示されています(2026年10月9日確認)。形式が債権の譲渡であっても、貸付けに当たると判断された例です。
さらに金融庁は、給与の買取りをうたった取引について、「借金ではありません」「ブラックOK」といった誘い文句が使われることを挙げ、貸金業登録を受けていないヤミ金融業者による法外な利息や違法な取立てに注意するよう呼びかけています(2026年10月9日確認)。
当サイトは、個人向けの取引を案内しません。この記事で扱っているのは、事業者が保有する売掛債権についての取引です。個人として給与の前払いを探している場合、ここまでの判定手順を当てはめる前に、公的な相談窓口へ連絡してください。
疑いが残ったときに連絡する先と、申し込む前の順番
判定の材料がそろわないまま契約へ進まないために、最後に順番と連絡先を置きます。
金融庁は、金融サービス利用者相談室の電話番号を0570-016811(IP電話からは03-5251-6811)、受付時間を平日10時00分から17時00分までと案内しています(2026年10月9日確認)。登録情報の最新の状態については、検索結果の登録番号欄に記載されている各財務局・都道府県へ問い合わせるよう案内されています。
申し込む前に自分で終わらせられることは4つあります。1つ目は、公式ページで商号・所在地・代表者・連絡先を確認することです。確認できない相手は、ここで候補から外します。2つ目は、見積りを文書で受け取り、手数料のほかに生じる費用を並べることです。3つ目は、契約書案の買戻し・償還請求・売主の支払義務の欄を読み、分からない語を書き出すことです。4つ目は、相手が貸金業者として振る舞っているのかを考え、そうであれば登録の有無を検索で確かめることです。
この4つが終わらないうちは署名しません。急ぎの資金調達でも、順番を飛ばす理由にはなりません。安全かどうかの一般的な確認項目はファクタリングは安全か、取引の全体像はファクタリングとはにまとめています。
この記事は、2026年10月9日に確認した金融庁の公表資料とe-Gov法令検索の条文、および2026年8月18日・19日に確認した各社の公式ページの表記を整理したものです。個別の取引が適法か違法かを当サイトが判定するものではありません。契約条項の効力や、ある取引が貸金業に該当するかどうかの判断については、弁護士などの専門家へご相談ください。各機関の公表内容と各社の表記は変わるため、申し込みの前に出典のページで最新の表記を確かめてください。当サイトが情報の出どころをどう扱っているかは情報源について、注意していただきたい点は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月9日
- 金融庁「登録貸金業者情報検索サービス」 金融庁 / 確認日 2026年10月9日
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 金融庁 / 確認日 2026年10月9日
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 金融庁 / 確認日 2026年10月9日
- 金融庁「金融サービス利用者相談室」 金融庁 / 確認日 2026年10月9日
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」 公的機関 / 確認日 2026年10月9日
- e-Gov法令検索「利息制限法」 公的機関 / 確認日 2026年10月9日
- アクセルファクター 公式サイト(売掛金買取) 各社の公式ページ / 確認日 2026年8月19日
- ビートレーディング 公式サイト(ファクタリングサービス) 各社の公式ページ / 確認日 2026年8月18日
- OLTA クラウドファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- うりかけ堂 公式サイト(ファクタリング) 各社の公式ページ / 確認日 2026年8月19日
- ベストファクター 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- No.1(ナンバーワン)公式サイト(よくあるご質問) 各社の公式ページ / 確認日 2026年8月19日
- えんナビ 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ジャパンマネジメント 公式サイト 各社の公式ページ / 確認日 2026年8月18日