ビジネスローンで提示された利率が高いと感じたとき、それが法律の上限に収まっているかどうかは、自分で確かめられます。基準は利息制限法第1条で、元本の額によって三つに分かれます。元本10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。条文は割で書かれているので、百分率に直すとそれぞれ年20%、年18%、年15%にあたります。これを超えるときは、その超過部分について無効とされます(2026年9月28日確認)。
ただし、広告や見積書に書かれた利率をそのまま上限と比べても、判定にはなりません。利息制限法は、元本以外に債権者が受ける金銭を、名目にかかわらず利息とみなすと定めているからです。事務手数料や調査料を別立てにしても、上限の計算には入ります。
この記事で扱うのは、手元の書面を条文に当てはめる手順です。どの事業者が有利かという話はしません。制度としてファクタリングとどう違うのかはファクタリングとビジネスローンの違いに、ファクタリングの費用に金利という考え方が当てはまらない理由はファクタリングに金利はある?にまとめています。
上限は一つではなく、元本の額で三つに分かれる
利息制限法第1条は、金銭を目的とする消費貸借における利息の契約について、各号に掲げる場合に応じた利率で計算した金額を超えるときは、その超過部分について無効とすると定めています。区分は元本の額で決まります。
境目に注意してください。元本100万円ちょうどの場合は「100万円以上」にあたるため、上限は年15%です。99万円なら年18%です。1万円の差で上限利率が3ポイント動きます。借入額を決めるときに、この境目を意識しておくと判定が早くなります。
「利息」に数えるのは、利率で示された金額だけではない
ここがいちばん間違えやすいところです。利息制限法第3条は、金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず利息とみなすと定めています。ただし書きで除かれるのは、契約の締結及び債務の弁済の費用だけです。
除外の範囲は、事業者が行う貸付けではさらに狭くなります。第6条第2項は、営業的金銭消費貸借における契約の締結及び債務の弁済の費用として、公租公課の支払に充てられるべきもの、強制執行の費用および担保権の実行としての競売の手続の費用、政令で定める額の範囲内の現金自動支払機の利用料を挙げています。第6条第1項は、債務者の要請により債権者が行う事務の費用として政令で定めるもの(カードの再発行の手数料など)に第3条本文を適用しないとしています。
つまり、「事務手数料」「取扱手数料」「審査料」といった名前で請求される金銭は、原則として利息の側に入ります。見積書に利率と手数料が並んでいるなら、まず合計してから上限と比べてください。ファクタリングで額面から何がどう差し引かれるのかを整理した手数料の計算方法と同じ作業を、借入の側で行うことになります。
同じ相手から重ねて借りると、上限の区分が動く
利息制限法第5条は、元本の額の数え方について特則を置いています。営業的金銭消費貸借上の債務をすでに負担している債務者が、同一の債権者から重ねて貸付けを受けた場合、その貸付けに係る利息については、すでに負担している債務の残元本の額と、新たに借りた元本の額との合計額を第1条の元本の額とみなします。同一の債権者から同時に二以上の貸付けを受けた場合は、その合計額です。
「営業的金銭消費貸借」とは、債権者が業として行う金銭を目的とする消費貸借をいいます(同条第1号)。ビジネスローンはこれにあたります。
この特則があるため、追加で借りるときは、上限の区分がより低い利率の側へ動くことがあります。残元本80万円のところへ30万円を追加すれば、合計110万円として年15%が上限になります。逆にいえば、残高を確かめないまま追加の契約書だけを見ても、上限の判定はできません。
遅延損害金の上限は、別の条文で決まる
返済が遅れたときの遅延損害金は、利息とは別の条文で上限が定められています。利息制限法第7条は、営業的金銭消費貸借上の債務の不履行による賠償額の予定について、その賠償額の元本に対する割合が年2割を超えるときは、その超過部分について無効とすると定めています。元本の額による三区分はなく、年20%が一律の線です。
上限にかかわる条文をまとめると、次のようになります。
| 何についての上限か | 内容 | 根拠となる条文 |
|---|---|---|
| 利息 | 元本の額により年2割・年1割8分・年1割5分の3区分。超過部分は無効 | 利息制限法第1条 |
| 利息に数えるもの | 礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、債権者が受ける元本以外の金銭 | 同法第3条 |
| 元本の額の数え方 | 同一の債権者から重ねて借りた場合は、残元本と新たな元本の合計額 | 同法第5条 |
| 遅延損害金 | 営業的金銭消費貸借では年2割。超過部分は無効 | 同法第7条 |
| 貸金業者が結べる契約 | 利息制限法第1条に規定する金額を超える利息の契約を締結してはならない | 貸金業法第12条の8第1項 |
| 刑事罰 | 業として貸付けを行う場合、年20%超と年109.5%超で刑の重さが変わる | 出資法第5条第2項・第3項 |
出典はいずれもe-Gov法令検索の条文です(2026年9月28日確認)。
上限を超えていたとき、契約はどう扱われるか
超えた幅によって扱いが変わります。利息制限法の上限を超えただけなら、超過部分についての民事上の無効です。そこから先は刑事罰の領域になります。
出資法第5条第2項は、金銭の貸付けを行う者が業として貸付けを行う場合において、年20%を超える割合による利息の契約をしたときは、5年以下の拘禁刑もしくは1,000万円以下の罰金に処し、またはこれを併科すると定めています。同条第3項は、同じく業として行う場合に年109.5%(2月29日を含む一年については年109.8%とし、一日当たりについては0.3%とする)を超える割合による利息の契約をしたときは、10年以下の拘禁刑もしくは3,000万円以下の罰金に処し、またはこれを併科するとしています。
金融庁は、年109.5%を超える利息の契約をした場合、消費貸借契約自体が無効ですと説明しています(2026年9月28日確認)。
相手が貸金業の登録を受けているかを確かめる
上限の計算より先に確かめたいのが、相手の登録です。貸金業法第3条第1項は、貸金業を営もうとする者は、二以上の都道府県の区域内に営業所または事務所を設置する場合は内閣総理大臣の、一の都道府県の区域内にのみ設置する場合はその所在地を管轄する都道府県知事の登録を受けなければならないと定めています。同条第2項により、登録は3年ごとに更新を受けなければ、期間の経過によって効力を失います。第11条第1項は、登録を受けない者は貸金業を営んではならないとしています。
登録の有無は、金融庁の登録貸金業者情報検索サービスで確かめられます。同庁は「貸金業を行う場合には、登録を受けなければなりません。借り入れを行おうとする業者が登録業者であるかどうか『登録貸金業者情報検索サービス』を利用するか、財務局又は都道府県へ最新情報を確認しましょう」と案内しています(2026年9月28日確認)。
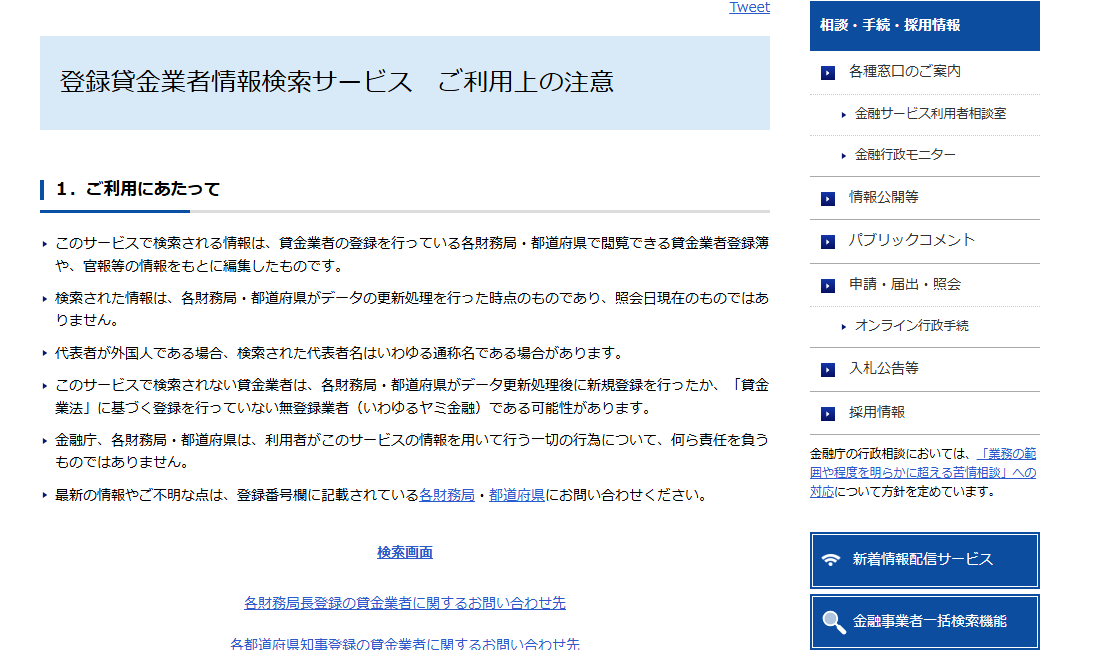
検索で出てこないことが、ただちに無登録を意味するわけではありません。同庁が書いているとおり、更新処理後に新規登録された可能性もあります。判断が付かないときは、登録番号に記載されている財務局または都道府県へ問い合わせてください。
書面の側からも確かめられます。貸金業法は、広告と契約書面に何を書くかを定めています。
| 確かめる場面 | 表示・記載が求められている事項 | 根拠となる条文 |
|---|---|---|
| 貸付条件の広告 | 貸金業者の商号、名称又は氏名及び登録番号/貸付けの利率/そのほか内閣府令で定める事項 | 貸金業法第15条第1項 |
| 広告や説明の内容 | 貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示・説明や、実際のものより著しく有利であると誤認させる表示・説明をしてはならない | 同法第16条第1項 |
| 契約を結んだときに交付される書面 | 商号、名称又は氏名及び住所/契約年月日/貸付けの金額/貸付けの利率/返済の方式/返済期間及び返済回数/賠償額の予定に関する定めがあるときはその内容/そのほか内閣府令で定める事項 | 同法第17条第1項 |
出典はe-Gov法令検索の条文です(2026年9月28日確認)。登録番号が広告に出ていない、契約書面に利率や返済回数が書かれていないといった状態は、それ自体が確認の手がかりになります。
売掛債権の売却には、この上限にあたる条文がない
借入の上限を調べたうえで、売掛債権の売却を比べようとする段階で、知っておくべき違いがあります。ファクタリングの手数料には、利息制限法第1条にあたる上限の定めがありません。金融庁は、ファクタリングを事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約だと説明しています。売買である以上、貸付けの上限金利の規定はそのままは働きません。
だからこそ、実態が貸付けにあたるかどうかが問題になります。同庁は、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとし、譲渡した債権の回収が売主に委託される場合に、集金できなかったときは売主が債権を買い戻す、または売主自身の資金により支払わなければならないと定められている例を挙げています。また、業として個人(労働者)が使用者に対して有する賃金債権を買い取り、その個人を通じて資金の回収を行うことは貸金業に該当するとしています(2026年9月28日確認)。
当サイトは、このため会社の情報を評価や順位ではなく公表値として並べています。条件をそろえた一覧は会社の比較に、会社ごとにどのページで何を確認できたのかは会社の詳細ページにあります。買戻しを求められない契約の意味はノンリコースとはに、手数料以外に発生しうる費用はその他の費用にまとめています。融資と売却のどちらで間に合うかを工程から見るなら銀行融資の審査期間も参考になります。
この記事で確かめられたこと
- 利息の上限は元本の額で三つに分かれます。10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分で、超過部分は無効です(利息制限法第1条)
- 礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、債権者が受ける元本以外の金銭は利息とみなされます。除かれるのは契約の締結及び債務の弁済の費用です(同法第3条)
- 営業的金銭消費貸借で除外される費用は、公租公課の支払に充てられるべきもの、強制執行および担保権の実行としての競売の手続の費用、政令で定める額の範囲内の現金自動支払機の利用料に限られます(同法第6条第2項)
- 同一の債権者から重ねて借りた場合、上限の区分は残元本と新たな元本の合計額で判定します(同法第5条)
- 遅延損害金は、営業的金銭消費貸借では年2割が上限です(同法第7条)
- 業として貸付けを行う場合、年20%を超える利息の契約は5年以下の拘禁刑もしくは1,000万円以下の罰金または併科、年109.5%を超える場合は10年以下の拘禁刑もしくは3,000万円以下の罰金または併科の対象です(出資法第5条第2項・第3項)
- 金融庁は、年109.5%を超える利息の契約をした場合、消費貸借契約自体が無効だと説明しています
- 貸金業の登録は3年ごとに更新が必要で、登録を受けない者は貸金業を営めません(貸金業法第3条第2項、第11条第1項)。登録の有無は金融庁の登録貸金業者情報検索サービスで確認できますが、同庁は検索結果がデータ更新処理時点のものであり照会日現在のものではないとしています
- ファクタリングの手数料には、利息制限法第1条にあたる上限の定めがありません。買戻しや売主自身の資金による支払いが定められている取引は、貸金業に該当するおそれがあると金融庁が示しています
この記事は条文と公表資料の内容を整理したものです。個別の契約が上限を超えているかどうかの判断はしていません。心当たりがある場合は、契約書と返済の記録を持って弁護士や公的な相談窓口へ相談してください。当サイトの情報の扱い方は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- e-Gov法令検索「利息制限法」(昭和二十九年法律第百号) 公的機関 / 確認日 2026年9月28日
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」(昭和二十九年法律第百九十五号) 公的機関 / 確認日 2026年9月28日
- e-Gov法令検索「貸金業法」(昭和五十八年法律第三十二号) 公的機関 / 確認日 2026年9月28日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年9月28日
- 金融庁「登録貸金業者情報検索サービス」 金融庁 / 確認日 2026年9月28日
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 金融庁 / 確認日 2026年9月28日
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 金融庁 / 確認日 2026年9月28日