赤字の決算書を前にして、銀行に断られた次の手としてファクタリングを調べている、という順番の方が多いはずです。先に結論を書きます。ファクタリングは債権の売買なので、赤字であることを理由に排除する法令上の要件はありません。金融庁も、ファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、「法的には債権の売買(債権譲渡)契約」であると説明しています。
ただし、これは「赤字なら通る」という意味ではありません。誰と契約するかは会社の判断ですし、赤字とひとまとめに呼ばれている状態の中には、売掛債権そのものに直接効いてくるものが混じっています。切り分けずに「赤字だから無理だろう」と考えると、本当に効いている理由を見落とします。
この記事では、まず貸付けと債権の売買で何が入れ替わるのかを条文で確かめ、次に赤字・債務超過・税金の滞納を3つに分けます。そのうえで、売掛債権の側で見られる条件、赤字のときこそ先に読む契約条項、赤字でも申し込める公的な制度まで進みます。銀行融資との違いそのものは銀行融資との違い、そもそも誰が使えるのかはファクタリングは誰でも使えるのかで扱っています。
民法は、譲渡人が黒字であることを条件にしていない
出発点は民法466条1項です。債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。譲れないのは債権の性質による場合であって、条文は譲る側の損益に触れていません。
ここから言えることは限られています。法令の側に「赤字の事業者は債権を売れない」という定めが無い、ということだけです。実際に買い取るかどうかは会社ごとの判断で、断られることはあります。断られた理由が赤字だったのか、別のところにあったのかは、条文からは分かりません。だからこそ、自分で確かめられる部分を先に押さえておく価値があります。
言い換えると、この記事で扱えるのは「制度としてどうなっているか」までです。「必ず審査に通る」と書ける材料はありませんし、そう書いている情報は疑ってください。
入れ替わるのは、支払を待つ相手
貸付けの側には、明文の調査義務があります。貸金業法13条1項は、貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない、と定めています。
貸付けでは、返すのは自社です。将来の利益と資金繰りから返すことになるため、当期の損益や財産の状態は判断に直接かかわります。これに対して、債権を売った場合に代金を支払うのは売掛先です。買い取った側が回収できるかどうかは、その債権が実在するか、支払期日はいつか、支払うのは誰かで決まります。自社の当期の損益は、この代金の原資ではありません。
ただし、利用者の側がまったく見られないわけではありません。金融庁は、譲渡した債権の回収がファクタリング業者から売主に委託されている形について説明しています。売掛先へ通知しない2社間の方式では、売掛金はいったん利用者の口座に入り、利用者がその金額を送ります。送金という約束が残る以上、その約束を守れるかは見られます。方式ごとの流れは2社間ファクタリングとはとファクタリング後の回収にまとめました。
決算書を提出するかどうかは、方式や会社によって扱いが分かれます。何を求められるかは決算書は必要かで扱っています。提出を求められること自体は、赤字だと断られることを意味しません。債権の裏付けや事業の実在を確かめる資料として見ている場合があるためです。
「赤字」とひとまとめにしない。3つに分ける
相談の場面で「うちは赤字で」と言われている状態は、実際には3つに分かれます。効き方が違うので、まず自分がどれなのかを確かめてください。
真ん中の債務超過には、法令上の定義があります。破産法16条1項は、債務者が法人である場合の破産手続開始の原因について、支払不能とあるのを「支払不能又は債務超過(債務者が、その債務につき、その財産をもって完済することができない状態をいう。)」とすると定めています。財産をもって完済できるかどうかの話であって、当期の損益の話ではありません。同条2項は、この規定を存立中の合名会社および合資会社には適用しないとしています。
| 状態 | 何を示しているか | 根拠 | 売掛債権への効き方 |
|---|---|---|---|
| 赤字(欠損) | 一定期間の損益がマイナスであること | 決算書(損益計算書) | 債権の売買を禁じる法令上の定めはない |
| 債務超過 | その債務につき、その財産をもって完済することができない状態 | 破産法16条1項 | 法人では破産手続開始の原因になりえる。売る債権そのものへの制約ではない |
| 税金・社会保険料の滞納 | 納付すべきものが納付されていないこと | 国税徴収法62条ほか | 滞納処分として、売掛債権そのものが差押えの対象になりえる |
3つのうち、売る対象に直接かかわるのは3つ目だけです。赤字と債務超過は、あくまで自社の財務の話です。そこを理由に断られることがあるとしても、それは会社ごとの判断であって、法令上の要件ではありません。ここを取り違えると、「赤字だから仕方ない」と言われるまま、条件の悪い契約を受け入れてしまいます。
見られているのは、売掛債権そのものの状態
赤字かどうかより先に確かめられるのは、売ろうとしている債権の側です。ここは条文で決まっているので、申込みの前に自分で読めます。
| 確認する項目 | どこで確かめるか | 根拠と注意 |
|---|---|---|
| その債権が実在し、内容が特定できるか | 請求の根拠になった契約書・注文書・請求書 | 譲る対象が決まらなければ売買にならない |
| 支払期日と支払う相手 | 取引先との契約条件 | 回収できるかは売掛先の支払にかかる(民法466条1項の性質による制限も確認) |
| 譲渡を禁止・制限する意思表示があるか | 取引基本契約書の譲渡制限条項 | 民法466条2項により譲渡の効力は妨げられない。ただし3項により、悪意または重大な過失のある譲受人には、債務者が履行を拒めることがある |
| 通知または承諾をどうするか | ファクタリング会社との契約書 | 民法467条1項。債務者以外の第三者に対抗するには、確定日付のある証書が必要(同条2項) |
| すでに差押えや他への譲渡がないか | 納税の状況、過去の契約 | 差押えの効力は国税徴収法62条3項による |
譲渡制限の意思表示については、条文を正確に読んでください。民法466条2項は、当事者が債権の譲渡を禁止し、又は制限する旨の意思表示をしたときであっても、債権の譲渡は、その効力を妨げられない、と定めています。禁止条項があっても譲渡そのものは無効になりません。一方で3項は、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は、その債務の履行を拒むことができるとしています。効力の有無と、支払ってもらえるかどうかは別の問題だということです。
対抗要件は民法467条です。1項は、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定め、2項は、その通知または承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができないとしています。通知が実際に必要になる場面は売掛先への通知が必要になるとき、債権譲渡という手続きで何が移るのかは債権譲渡とはにあります。
税金や社会保険料の滞納は、赤字とは別に効く
赤字が続くと、納税や社会保険料の納付が後回しになることがあります。ここから先は、自社の財務の話ではなく、売掛債権そのものの話になります。
国税徴収法62条1項は、債権の差押えは、第三債務者に対する債権差押通知書の送達により行うと定めています。2項は、徴収職員は、債権を差し押えるときは、債務者に対しその履行を、滞納者に対し債権の取立その他の処分を禁じなければならないとしています。そして3項は、差押の効力は、債権差押通知書が第三債務者に送達された時に生ずるとしています。
この3つを並べると、滞納が売掛債権に与える影響がはっきりします。差押えは売掛先へ通知され、滞納者である自社は、その債権の取立てその他の処分を禁じられます。売る前に確かめておく必要があるのは、この点です。売掛先へ通知が届く以上、取引先に知られたくないという理由で2社間を選んでいた場合、その前提も崩れます。
社会保険料も同じ枠組みに入ります。厚生年金保険法89条は、保険料その他この法律の規定による徴収金は、この法律に別段の規定があるものを除き、国税徴収の例により徴収すると定めています。「税金は滞納していないが社会保険料は遅れている」という状態も、同じ視点で確かめてください。
滞納があるなら、差押えを待つ前に確かめる制度があります。国税徴収法151条の2第1項は、滞納者がその国税を一時に納付することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が納税について誠実な意思を有すると認められるときは、その国税の納期限から六月以内にされたその者の申請に基づき、一年以内の期間を限り、財産の換価を猶予することができると定めています。適用されるかどうかは税務署の判断で、当サイトでは可否を判断しません。申請の要件と手続きは、所轄の税務署で確認してください。
赤字のときこそ、費用と契約条項を先に読む
資金繰りが苦しいほど、条件を確かめる余裕がなくなります。金融庁が注意喚起を出しているのは、まさにその場面です。
金融庁は、ファクタリングを装った高金利の貸付けの事例があるとして、次のような取引について貸金業に該当する可能性があると説明しています。債権買取代金が債権額に比べて著しく低額であるもの。譲渡した債権の回収が業者から売主に委託されており、売主が集金できなかった場合に売主が債権を買い戻すこととされているもの。売主自身の資金により業者に支払をしなければならないこととされているもの。そして、契約上ノンリコース規定があっても、経済的実態が貸付けと同様の機能を有しているものです。
赤字であることは、この4つのどれとも関係がありません。にもかかわらず、赤字だから条件が悪くても仕方ない、という説明を受け入れてしまうと、実質が貸付けの取引に入る入り口になります。買戻しや償還請求の定めがあるかどうかは、契約書の条項で確かめてください。意味そのものは償還請求権とは、違法かどうかの線引きはファクタリングは違法なのかで扱っています。
費用の見方も同じです。手数料のほかに、事務手数料、債権譲渡登記に伴う費用、振込手数料が発生することがあります。下限だけを見ると負担を見誤ります。何にいくらかかるのかはファクタリングの手数料とはから確かめ、各社が公表している条件を横に並べて見るならファクタリング会社の比較を使ってください。当サイトは、掲載している会社の公表表記をそのまま記録し、確認できなかった項目は「-」のままにしています。
なお、個人が使用者に対して持つ賃金債権を買い取る、いわゆる給与ファクタリングは、金融庁が貸金業に該当するとしている取引です。事業者向けのファクタリングとは別のものとして扱ってください。当サイトでは案内しません。
赤字でも申し込める公的な制度を、先に確かめる
急いでいるときほど見落とされますが、赤字であることを前提にした公的な貸付制度があります。日本政策金融公庫の「経営環境変化対応資金(セーフティネット貸付)」です。
中小企業事業のページには、ご利用いただける方として8つの類型が挙げられています。そのうち2つは、損失が生じていることを正面から条件にしています。「最近の決算期において、赤字幅が縮小したものの税引前損益または経常損益で損失を生じている方」、そして「前期の決算期において、税引前損益または経常損益で損失を生じており、最近の決算期において、利益が増加したものの利益準備金および任意積立金等の合計額を上回る繰越欠損金を有している方」です。
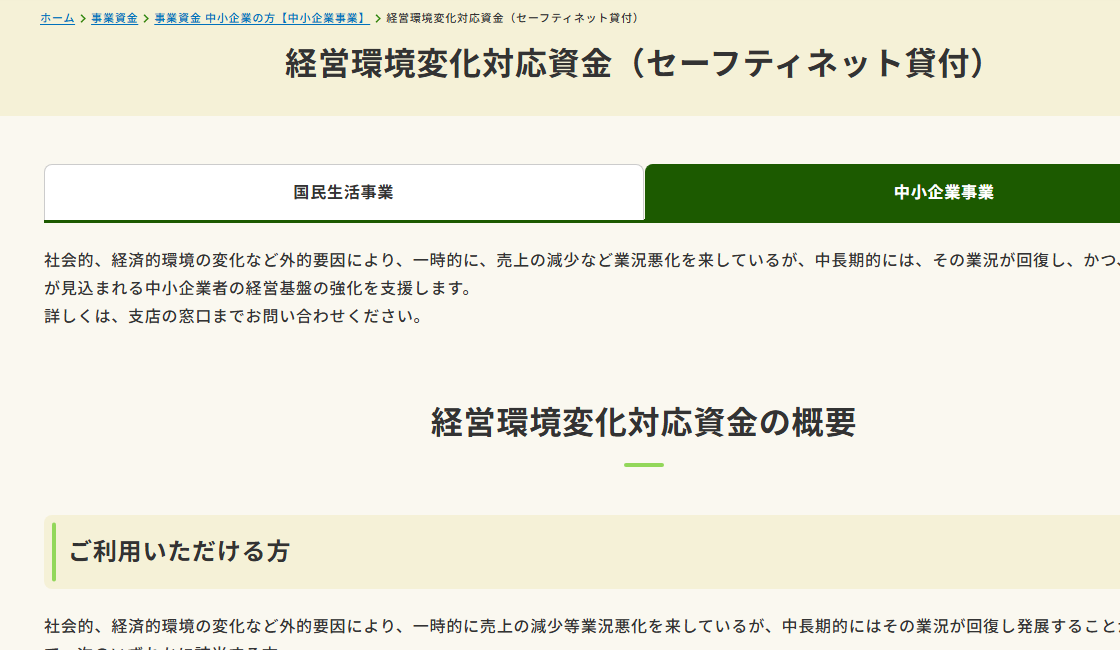
同じ名前の制度が、国民生活事業と中小企業事業で別々に案内されています。公表されている条件は次のとおりです。
| 区分 | 融資限度額 | 返済期間(設備資金) | 返済期間(運転資金) |
|---|---|---|---|
| 国民生活事業 | 7,200万円 | 20年以内(うち据置期間3年以内) | 10年以内(うち据置期間3年以内) |
| 中小企業事業 | 直接貸付 7億2千万円 | 20年以内(うち据置期間3年以内) | 10年以内(うち据置期間3年以内) |
出典は日本政策金融公庫の各ページ(2026年9月5日確認)です。中小企業事業のページでは、資金のお使いみちを「社会的な要因などにより企業維持上緊急に必要な設備資金及び経営基盤の強化を図るために必要な長期運転資金」とし、利率は基準利率(長期運転資金に限り、上限3.0%)と記載しています。要件に当てはまるかどうか、実際に借りられるかどうかは公庫の判断です。当サイトでは可否を判断しません。詳細と最新の条件は、公庫のページと窓口で確認してください。
ファクタリングは手数料を払って期日前に現金化する取引で、公的な貸付制度とは費用の考え方が違います。どちらが良いという話ではなく、比べてから選ぶ話です。売掛債権が手元に無い場合や、支払期日までの期間が短い場合など、そもそも当てはまらない条件もあります。当てはまらない例はファクタリングを使えないケースにまとめました。
確認の順番
整理します。ファクタリングは債権の売買であり、民法466条1項は債権を譲り渡せると定めています。譲る側が黒字であることは条件になっていません。一方、貸付けの側には貸金業法13条1項の返済能力の調査があり、そこでは自社の状態が正面から見られます。入れ替わっているのは、支払を待つ相手です。
そのうえで、赤字とひとまとめに呼ばれている状態を3つに分けます。赤字(当期の損益)、債務超過(財産で完済できない状態。破産法16条1項)、そして税金・社会保険料の滞納です。売掛債権そのものに直接効くのは3つ目で、差押えの効力は債権差押通知書が売掛先へ送達された時に生じます(国税徴収法62条3項)。
申込みの前に確かめる順番は4つです。1つ目に、自分がどの状態なのかを切り分けること。2つ目に、売ろうとしている債権の実在、支払期日、譲渡制限条項、通知の扱いを読むこと。3つ目に、買戻し・償還請求の条項と費用の総額を確かめること。4つ目に、公的な制度と比べてから決めることです。
次に読むなら、利用できる条件をまとめて確かめるファクタリングの利用条件、各社の公表条件を横に並べるファクタリング会社の比較、ほかの条件別の論点をたどる利用条件・ケース別へ進んでください。契約書の条項の意味に迷うときや、滞納と差押えが絡むときは、契約の前に弁護士・税理士など権限のある専門家へ確認してください。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年9月5日
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)第466条・第467条 公的機関 / 確認日 2026年9月5日
- e-Gov法令検索「貸金業法」(昭和五十八年法律第三十二号)第13条 公的機関 / 確認日 2026年9月5日
- e-Gov法令検索「破産法」(平成十六年法律第七十五号)第16条 公的機関 / 確認日 2026年9月5日
- e-Gov法令検索「国税徴収法」(昭和三十四年法律第百四十七号)第62条・第151条の2 公的機関 / 確認日 2026年9月5日
- e-Gov法令検索「厚生年金保険法」(昭和二十九年法律第百十五号)第89条 公的機関 / 確認日 2026年9月5日
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」中小企業事業 公的機関 / 確認日 2026年9月5日
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」国民生活事業 公的機関 / 確認日 2026年9月5日