「悪質業者」で検索して最初に分かるのは、この言葉が1つの取引を指していないことです。公的機関と業界団体の注意喚起を並べると、同じ「悪質な金融業者」という見出しの下に、事業者の売掛債権を対象にしたものと、個人の給与や年金を対象にしたものが混ざって並んでいます。名前も別々です。だから「悪質業者の特徴10個」のような一覧を先に読むと、自分の状況と関係のない特徴まで一緒に覚えることになります。
この記事が扱うのは、署名する前の段です。事業者として売掛債権を売る話を進めていて、相手の見積書や契約書がすでに手元にある状況を想定しています。すでに契約して支払いを求められている段は違法ファクタリングに契約してしまったら、貸金業の登録が無いことをどう読むかという論点はファクタリングとヤミ金の違いで別に扱っています。
先に当サイトができないことを書きます。ある取引が実質として貸付けに当たるかどうかを、当サイトは判定しません。できるのは、公表資料が実際に手口として挙げている形を並べ、それを自分が受け取った書面のどの欄で読めるかを対応させることです。
「悪質業者」は、公表資料では別々の名前で分かれている
4つの公表資料を並べます。金融庁「ファクタリングの利用に関する注意喚起」、日本貸金業協会「悪質な金融業者にご注意!」、消費者庁「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!」、国民生活センターの報道発表「給与のファクタリング取引と称するヤミ金に注意!」です(いずれも2026年10月15日確認)。
日本貸金業協会のページは、個人間融資、給与ファクタリング、偽装ファクタリング、年金担保融資、融資保証金詐欺、後払い(ツケ払い)現金化の6つを並べています(2026年10月15日確認)。このうち事業者の売掛債権を対象にしているのは「偽装ファクタリング」だけです。消費者庁のページは、先払い買取現金化、後払い現金化、給与ファクタリングを挙げ、年金担保融資については「令和4年3月末で申込受付を終了しました。令和4年4月以降に、年金受給権を担保とした金銭の借入申込みを受けるものは、例外なく全て、違法な年金担保融資となります。」としています(同日確認)。
前提を1つ戻します。消費者庁は同じページで、ファクタリングそのものを「債権を期日前に一定の手数料を徴収して買い取るサービスをいい、法的には債権の売買(債権譲渡)契約となります」と説明しています。金融庁も「法的には債権の売買(債権譲渡)契約です。」としています(いずれも同日確認)。民法第466条第1項は「債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。」と定めています(同日確認)。債権を売ること自体は法律が認めている行為です。取引の種類が悪質なのではなく、見分ける対象は個別の取引です。この前提そのものはファクタリングとはとファクタリングは違法なのかで扱っています。
日本貸金業協会の「偽装ファクタリング」の説明が、見分ける軸になる
事業者向けの話に絞ると、手口の中身を具体的に書いているのは日本貸金業協会のページです。同協会は次のように説明しています(2026年10月15日確認)。
「偽装ファクタリング」とは、高額な手数料を差し引き、売掛債権の買い取り代金を支払うものの、正規の債権売買でないことから、買主が回収リスクを負わず、債権回収できない場合は買戻しを行わせるもので、実態は貸付けです。
この1文には4つの要素が入っています。高額な手数料、買い取り代金は支払われる、買主が回収リスクを負わない、回収できない場合は買戻しを行わせるです。
2番目に注目してください。お金が実際に振り込まれたことは、判定の材料になりません。買い取り代金が支払われることは説明の中に含まれています。入金があったから正規の売買だ、という読み方はできません。
3番目と4番目は、金融庁が挙げている着眼点と同じ場所を指しています。金融庁は、貸金業に該当するおそれがある場合として「譲渡した債権の回収がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている」場合と、「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」場合を挙げています(同日確認)。同庁は、受け取る金銭が債権額に比べて著しく低額である場合にも注意を促しています。
| 公表元 | 公表資料に書かれている形 | この記事で読む欄 |
|---|---|---|
| 金融庁 | 譲渡した債権の回収がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている | 回収の委託/買戻し |
| 金融庁 | 売主自身の資金によりファクタリング業者に支払をしなければならないこととされている | 売主の支払義務 |
| 金融庁 | 受け取る金銭(債権の買取代金)が、債権額に比べて著しく低額である | 買取代金の額 |
| 日本貸金業協会 | 高額な手数料を差し引き、売掛債権の買い取り代金を支払うものの、正規の債権売買でないことから、買主が回収リスクを負わず、債権回収できない場合は買戻しを行わせる | 償還請求権/買戻し |
2つの公表元が、別の言葉で同じ条項を指しています。どちらも、誰が集金するのか、回収できなかったときに誰が負担するのかという点を見ています。つまり見分けるときに読むのは、会社の雰囲気や広告の派手さではなく、契約条件が決めている働きです。
契約書で読む欄は5つ。名前ではなく働きで読む
前の節で出てきた形を、手元の書面のどこで読むかに置き換えます。
回収の委託は、譲渡したあとの集金を誰が続けるのかを決める欄です。売掛先に通知しない方式では、売掛先からの入金はいったん売主の口座に入ります。そこまでは方式の説明として成り立ちます。問題になるのは、集金できなかった場合の扱いがどう書かれているかです。
買戻しは、買戻特約や再売買の予約という名前で置かれていることがあります。償還請求権は、リコース・ノンリコースという言い方で出てきます。言葉そのものの意味は償還請求権とはで扱いました。この2つは、売掛先が支払えなかったときの負担が売主に戻るかどうかという、同じ問いの別の表れです。
売主の支払義務は、売掛先からの入金の有無と切り離して売主の支払いを定めている欄です。入金がなくても売主が自分の資金で払うことになっているなら、それは金融庁が挙げている2つ目の形にそのまま当たります。
買取代金の額は、額面と実際の受取額の差で見ます。手数料のほかに登記費用、事務手数料、振込手数料が差し引かれることがあり、下限の率だけを見ると負担を見誤ります。額面からいくら残るのかを出す手順は入金額の計算にまとめています。契約書で確認する項目の全体像はファクタリング契約で確認する内容にあります。
この5つの欄を読ませてもらえないこと自体が、確認できない項目として残ります。契約書の控えを渡されない場合の扱いはファクタリング契約書をもらえないときで別に扱いました。繰り返しになりますが、欄があることと、その取引が貸付けに当たることは同じではありません。金融庁の着眼点は、実態に照らして判断されるという前提のもとで示されているものです。
広告の文言は、気づく契機にはなるが、判定の材料にはならない
「悪質業者の見分け方」として広告の文言が挙げられることがあります。公表資料にも文言は出てきます。ただし、出てくる場所に注意が必要です。
国民生活センターは2020年6月12日の報道発表で、「借金ではない」「ブラックOK」といった宣伝につられて利用した相談が寄せられていること、年率に換算すると高額な手数料を請求されたケースや、勤務先や家族への強引な取立てを受けたケースがあることを公表しています(2026年10月15日確認)。これは給与ファクタリング、つまり個人の賃金債権を対象にした取引についての発表です。事業者向けの取引の特徴として、そのまま持ち込めるものではありません。
文言が判定に向かない理由はもう1つあります。「借金ではない」という説明自体は、正規の債権売買でも成り立つ説明です。金融庁も消費者庁も、ファクタリングを法的には債権の売買(債権譲渡)契約だと説明しています。同じ言葉が、両方の側から使われるということです。文言が一致したことは、手口であることの証明になりません。
ですから文言は気づく契機として扱います。審査の結果や入金の速さを保証する書き方、根拠を示さない「No.1」、費用の下限だけを強調して内訳に触れない説明などが並んでいたら、その会社の契約条件を前の節の5つの欄で読み直す合図にします。当サイト自身も、審査に必ず通るという書き方や、確実に即日入金になるという書き方をしません。その理由は編集方針に書いています。ファクタリングが怪しいと言われる背景を、誤解の部分と実際に問題がある部分に分けた整理はファクタリングは怪しい?にあります。
公的に裏が取れること、取れないこと
契約条件を読むのと並行して、相手が公的な記録のうえでどう確認できるかを見ます。使える照合先は3つあり、費用と、分かる範囲が違います。
国税庁の法人番号公表サイトで公表されているのは、「商号又は名称」「本店又は主たる事務所の所在地」「法人番号」の基本3情報と、名称・所在地の変更履歴などです(2026年10月15日確認)。無料で、画面上で検索できます。ここで分かるのは法人の特定までです。サービス名と運営会社の商号が違う場合の照合手順はファクタリング会社の会社概要を確認する方法にまとめています。
登記されている事項そのものを法務局の証明として受け取る場合は、手数料がかかります。法務省が公表している額は、書面請求が1通600円、オンライン請求で送付を受ける場合が520円、オンライン請求で窓口交付を受ける場合が490円です(令和7年4月1日から。2026年10月15日確認)。1通の枚数が50枚を超える場合は、超える枚数50枚までごとに100円が加算されます。
貸金業の登録については、金融庁の登録貸金業者情報検索サービスで調べられます。ここは読み方に注意が要ります。同庁はご利用上の注意で、「検索された情報は、各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではありません。」としたうえで、「このサービスで検索されない貸金業者は、各財務局・都道府県がデータ更新処理後に新規登録を行ったか、「貸金業法」に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があります。」としています(いずれも2026年10月15日確認)。
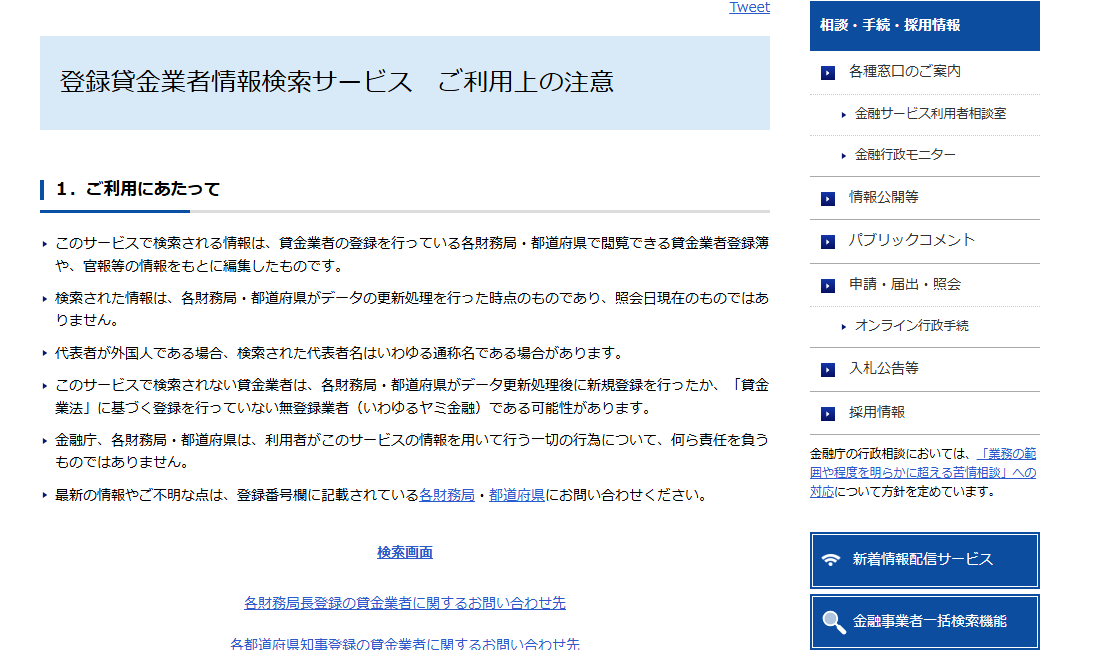
もう1つ、根本的な注意があります。債権の売買として債権を買い取っている会社は、そもそもこの検索の対象になりません。検索に出てこないことが何を意味するかは相手の立場によって逆になります。この読み分けはファクタリングとヤミ金の違いで詳しく扱いました。なお、登録を受けずに貸金業を営むこと自体は禁じられています。貸金業法第11条第1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない。」と定めています(2026年10月15日確認)。
疑いが残るときの窓口
3つの照合を通し、5つの欄を読んでも疑いが残ることがあります。その場合の窓口は、金融庁が注意喚起のページで案内しています(2026年10月15日確認)。
| 窓口 | 電話 | 受付時間 |
|---|---|---|
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話は03-5251-6811) | 平日10時00分〜17時00分 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話は03-5739-3861) | 9時00分〜17時00分(土日祝休日・年末年始を除く) |
| 警察相談専用電話 | #9110 | 案内に記載がありません |
| 消費生活相談窓口(消費者ホットライン) | 188 | 案内に記載がありません |
受付時間の欄に「記載がありません」と書いた2件は、金融庁の案内に時間が書かれていないという意味です。当サイトが推測で埋めることはしません。相談の前にそろえておく材料(契約書や差入書の控え、見積りの記録、入出金の明細、相手が示した商号・所在地・代表者・連絡先)は違法ファクタリングに契約してしまったらに一覧で置いています。
個人として給与の前払いを探してこのページに来た場合は、ここまでの話を自分に当てはめないでください。当サイトは個人向けの取引を案内しません。消費生活相談窓口(188)か、上の窓口へ連絡してください。
この記事で判定できないこと
最後に線を引きます。公表資料が挙げている形を全部確認し、照合先を3つとも通したとしても、その取引の実質が債権の売買なのか金銭の貸付けなのかを、この記事で決めることはできません。金融庁の着眼点は、形式ではなく実態に照らして判断されるという前提で示されています。契約条項の効力や、ある取引が貸金業に該当するかどうかの判断は、弁護士などの専門家へご相談ください。
当サイトが掲載している会社は、公式ページで運営会社を確認できたものだけです。順位や点数は付けず、公表されている条件を表記のまま並べています。各社の条件は会社の詳細ページとファクタリング会社の比較から辿れます。並べ方の基準は比較・評価の基準に書いています。
この記事は、2026年10月15日に確認した金融庁、消費者庁、国民生活センター、日本貸金業協会、国税庁、法務省の公表資料と、e-Gov法令検索で確認した民法および貸金業法の条文を整理したものです。公表内容も手数料も改定されるため、実際に使う段では出典のページで最新の内容を確かめてください。情報の出どころの扱いは情報源について、注意していただきたい点は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月15日
- 日本貸金業協会「悪質な金融業者にご注意!」 業界団体 / 確認日 2026年10月15日
- 消費者庁「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!」 公的機関 / 確認日 2026年10月15日
- 国民生活センター「給与のファクタリング取引と称するヤミ金に注意!」 公的機関 / 確認日 2026年10月15日
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 金融庁 / 確認日 2026年10月15日
- 国税庁「法人番号公表サイト」公表情報の説明 公的機関 / 確認日 2026年10月15日
- 法務省「登記手数料について」 公的機関 / 確認日 2026年10月15日
- e-Gov法令検索「貸金業法」(第11条) 公的機関 / 確認日 2026年10月15日
- e-Gov法令検索「民法」(第466条) 公的機関 / 確認日 2026年10月15日