この記事は、契約してしまった後の話です。相手が違法かどうかを署名前に見分ける手順ではありません。すでに金銭を受け取り、支払いを求められていて、自分が結んだのは債権の売買ではなく実質は貸付けではないかと思い始めた段階を想定しています。
先に、当サイトができないことを書きます。ある取引が貸付けに当たるか、契約条項が有効かという判断を、当サイトは行いません。できるのは、貸付けとして扱われる場合に法律がどこで何を定めているかを、条文の番号まで示すことです。その所在が分かれば、自分の状況を人に説明できますし、相談先で何を聞けばよいかも決まります。署名の前に見分ける手順そのものはファクタリングとヤミ金の違い、取引が法律上どう位置づけられているのかという総論はファクタリングは違法なのかで扱っています。
契約した後に残る問いは3つで、答えの置き場所は別々
支払いを求められている状況で出てくる問いは、だいたい3つに整理できます。払い続ける義務はあるのか、連絡のしかたに制限はないのか、どこへ言えばいいのか。この3つは、別々の法律が別々の条文で扱っています。まとめて答えている条文はありません。
順番にも意味があります。1つ目の問いは条文の読み方だけでは終わらず、その取引が貸付けなのかという判断が先に来ます。2つ目は、判断が済んでいなくても今日から記録を始められます。3つ目は、2つ目の記録がそろっているほど話が早くなります。だから実際には、2つ目から手を動かすことになります。
「無効」と書いてある条文は2つあり、効く範囲が違う
払い続ける義務があるのかという問いに、法律は「無効」という言葉で答えています。ただし無効と書いてある条文が2つあり、無効になる範囲が同じではありません。ここを混ぜると、自分の状況を実際より軽くも重くも読んでしまいます。
1つ目は利息制限法です。同法第1条は「金銭を目的とする消費貸借における利息の契約は、その利息が次の各号に掲げる場合に応じ当該各号に定める利率により計算した金額を超えるときは、その超過部分について、無効とする。」と定め、元本の額に応じて、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分としています(2026年10月14日確認)。無効になるのは超過部分だけです。契約がまるごと消えるという話ではありません。
2つ目は貸金業法です。同法第42条第1項は、貸金業を営む者が業として行う金銭を目的とする消費貸借の契約において、年109.5パーセント(2月29日を含む1年については年109.8パーセント、1日当たりについては0.3パーセント)を超える割合による利息の契約をしたときは「当該消費貸借の契約は、無効とする。」としています(2026年10月14日確認)。こちらは超過部分ではなく、契約そのものが対象です。
刑の重さを定めているのは、さらに別の法律です。出資の受入れ、預り金及び金利等の取締りに関する法律(出資法)第5条第2項は、業として金銭の貸付けを行う場合に年20パーセントを超える割合による利息の契約をしたときを、5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科の対象としています。同条第3項は、同じく業として行う場合に年109.5パーセントを超える割合による利息の契約をしたときを、10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科の対象としています(2026年10月14日確認)。
| 条文 | 対象になるもの | 定められていること |
|---|---|---|
| 利息制限法 第1条 | 金銭を目的とする消費貸借における利息の契約 | 元本の額に応じた利率(年2割/年1割8分/年1割5分)で計算した金額を超える部分について無効 |
| 貸金業法 第42条第1項 | 貸金業を営む者が業として行う金銭を目的とする消費貸借の契約 | 年109.5パーセントを超える割合による利息の契約をしたときは、当該消費貸借の契約は無効 |
| 出資法 第5条第2項 | 業として金銭の貸付けを行う場合 | 年20パーセントを超える割合による利息の契約は、5年以下の拘禁刑もしくは1,000万円以下の罰金(併科あり) |
| 出資法 第5条第3項 | 業として金銭の貸付けを行う場合 | 年109.5パーセントを超える割合による利息の契約は、10年以下の拘禁刑もしくは3,000万円以下の罰金(併科あり) |
| 貸金業法 第11条第1項 | 第3条第1項の登録を受けない者 | 貸金業を営んではならない |
| 貸金業法 第21条第1項 | 貸金業を営む者、およびその委託を受けて取立てをする者 | 人を威迫する言動、私生活・業務の平穏を害するような言動の禁止 |
表のとおり、条文はそれぞれ「金銭を目的とする消費貸借」や「金銭の貸付け」を対象にしています。債権の売買として成立している取引では、差し引かれた手数料は利息ではありません。利息でないものに利息の上限を当てはめることはできません。だから、年利に換算した割合が大きいという一事だけで「無効だから払わない」と自分で決めることはできません。額面から実際に受け取る額を出す手順そのものは入金額の計算にまとめています。
取立ての言動には、登録の有無で分けられていない規制がある
2つ目の問いへ移ります。ここは、取引が貸付けかどうかの判断を待たずに手を動かせる部分です。
貸金業法第21条第1項は、冒頭で名宛人をこう定めています。「貸金業を営む者又は貸金業を営む者の貸付けの契約に基づく債権の取立てについて貸金業を営む者その他の者から委託を受けた者は、貸付けの契約に基づく債権の取立てをするに当たつて、人を威迫し、又は次に掲げる言動その他の人の私生活若しくは業務の平穏を害するような言動をしてはならない。」(2026年10月14日確認)
注目したいのは、名宛人が「貸金業を営む者」とされていて、登録を受けているかどうかで分けられていないという点です。登録のない相手だからこの条文の外にいる、という読み方にはなりません。
続く各号が、禁じられている言動を書き分けています。第1号は、正当な理由がないのに、社会通念に照らし不適当と認められる時間帯として内閣府令で定める時間帯に、債務者等に電話をかけ、ファクシミリ装置を用いて送信し、または債務者等の居宅を訪問することです。この内閣府令で定める時間帯は、貸金業法施行規則第19条第1項により「午後九時から午前八時までの間」とされています(2026年10月14日確認)。第3号は、正当な理由がないのに勤務先その他の居宅以外の場所へ電話をかけ、電報を送達し、ファクシミリ装置を用いて送信し、またはその場所を訪問すること。第5号は、貼り紙や立看板その他いかなる方法によるかを問わず、債務者の借入れに関する事実その他債務者等の私生活に関する事実を債務者等以外の者に明らかにすること。第6号は、債務者等以外の者からの金銭の借入れその他これに類する方法により弁済資金を調達することを要求すること。第7号は、債務者等以外の者に対し、債務者等に代わって債務を弁済することを要求することです。第9号は、弁護士等へ処理を委託した旨の書面による通知があった場合に、正当な理由がないのに重ねて弁済を要求することを扱っています。
罰則もこの法律の中にあります。第21条第1項の規定に違反した者は、第47条の3第1項第3号により、2年以下の拘禁刑もしくは300万円以下の罰金、またはその併科の対象とされています(2026年10月14日確認)。
記録は、受けたその日のうちに残すのがいちばん確かです。日時は時刻まで、手段は電話・訪問・メッセージのどれか、相手が名乗った名称、言われた内容。番号が表示されていれば番号も残します。あとから思い出して書くと、時刻が曖昧になり、第1号に並ぶかどうかが分からなくなります。契約書の控えが手元にない場合に契約書以外から確認できる記録についてはファクタリング契約書をもらえないときで別に扱いました。
無登録で貸金業を営むこと自体の罰則は、別の条文にある
利息の高さとは別に、登録を受けずに貸金業を営むこと自体を禁じる条文があります。貸金業法第11条第1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない。」と定めています(2026年10月14日確認)。
その違反に対する罰則は第47条にあります。同条は「次の各号のいずれかに該当する者は、十年以下の拘禁刑若しくは三千万円以下の罰金に処し、又はこれを併科する。」と定め、第2号に「第十一条第一項の規定に違反した者」を挙げています(2026年10月14日確認)。利息の上限を超えた場合の刑(出資法第5条第3項)と並ぶ重さが、登録のないまま営むこと自体に置かれています。
相手が登録を受けているかどうかは、金融庁の登録貸金業者情報検索サービスで調べられます。同庁はご利用上の注意で「このサービスで検索されない貸金業者は、各財務局・都道府県がデータ更新処理後に新規登録を行ったか、「貸金業法」に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があります。」としています(2026年10月14日確認)。また「検索された情報は、各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではありません。」とも書かれています(同日確認)。
ここで注意が1つあります。債権の売買として債権を買い取っている会社は、そもそもこの検索の対象になりません。検索に出てこないことの意味が相手の立場によって逆になるという話はファクタリングとヤミ金の違いで詳しく扱いました。この記事では、登録のないまま貸金業を営んだ場合に第47条がどれだけの刑を置いているか、という点だけを足しています。
金融庁が貸金業に該当するおそれがある場合として挙げている契約の形
自分が結んだ契約がどちらに近いのかを考える材料として、金融庁が公表している着眼点があります。同庁はファクタリングの注意喚起で、貸金業に該当するおそれがある場合として、「譲渡した債権の回収がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている」場合と、「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」場合を挙げています(2026年10月14日確認)。同庁は、受け取る金銭が債権額に比べて著しく低額である場合にも注意を促しています。
当サイトは、この記載に当てはまるかどうかの判定を行いません。該当するおそれがあると示されているのは、形式ではなく実態に照らして判断されるという前提のもとでの着眼点です。自分の契約書を読む段では、買戻し、償還請求、売主の支払義務といった欄を名称ではなく働きで読むことになります。言葉そのものの意味は償還請求権とは、契約書で確認する項目の全体像はファクタリング契約で確認する内容にまとめています。
支払いが間に合わないという段に入っている場合は、ファクタリングで支払えないときを先に読んでください。遅延損害金が条文のどこで決まるのかを扱っています。同じ債権を複数社へ重ねて譲渡してしまった場合はファクタリングの二重譲渡が該当します。
個人の給与を対象にする取引には、専用の注意喚起が出ている
事業者向けのファクタリングを調べていると、個人の給与を対象にする取引の情報が混ざって出てきます。この2つは別の話として扱う必要があります。
金融庁は「業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します」としています(2026年10月14日確認)。買取りという形をとっていても、貸金業に該当するとされている取引があるということです。
同じページでは被害の形も示されています。「貸金業登録を受けていないヤミ金融業者により、年利に換算すると数百~千数百%になるような法外な利息を支払わされたり、大声での恫喝や勤務先への連絡といった違法な取立ての被害を受けたりする危険性があります」(同日確認)。ここに出てくる勤務先への連絡は、前の節で見た第21条第1項第3号が扱っている形です。条文の号と、注意喚起に書かれている被害の形が、同じ場所を指しています。
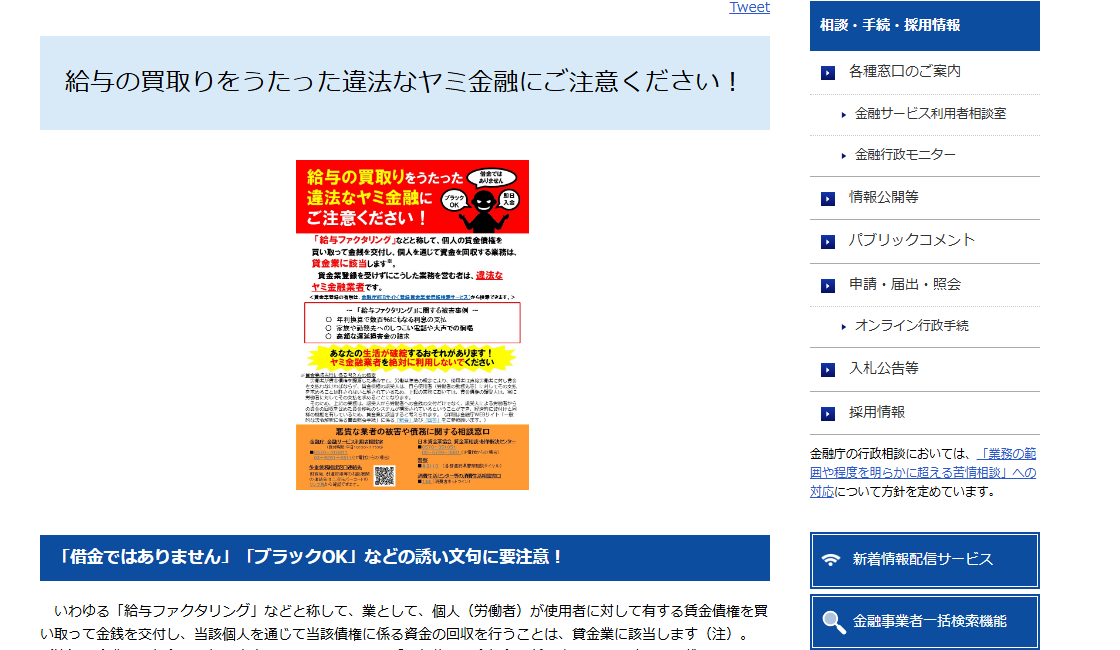
当サイトは、個人向けの取引を案内しません。この記事が扱っているのは、事業者が保有する売掛債権についての取引です。個人として給与の前払いを探してこのページに来た場合は、ここまでの条文を自分に当てはめる前に、次の節の公的な窓口へ連絡してください。
「違法ファクタリング」という言葉は、取引全体を指すものではない
ここまで罰則と無効の条文を並べてきたので、取引そのものが危ういものに見えてきたかもしれません。前提を戻します。
民法第466条第1項は「債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。」と定めています(2026年10月14日確認)。債権を譲り渡すこと自体は、法律が認めている行為です。金融庁も、ファクタリングを事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約であると説明しています(同日確認)。
つまり「違法ファクタリング」という言葉が指しているのは、ファクタリングという取引の種類ではなく、ファクタリングの形をとった個別の取引のうち実質が貸付けと評価されるものです。借入との違いそのものはファクタリングと融資の違い、各社が公表している条件は掲載会社の一覧ページと会社の比較から辿れます。当サイトは、公式ページで運営会社を確認できた会社だけを掲載し、順位や点数は付けていません。
申告・相談の窓口と、持っていく材料
最後に、どこへ言えばよいのかという3つ目の問いです。
金融庁は、ファクタリングの注意喚起のページで相談先を案内しています。金融サービス利用者相談室の電話番号は0570-016811、受付時間は平日10時00分から17時00分までです。同じページでは、警察相談専用電話の#9110と、消費者ホットラインの188も案内されています(いずれも2026年10月14日確認)。
連絡する前に、手元にそろえておくと話が早くなる材料があります。
| 持っていく材料 | 何のために使うか |
|---|---|
| 契約書・申込書・差入書の控え(写真でも可) | 買戻し、償還請求、売主の支払義務に当たる欄がどう書かれているかを示すため |
| 見積書・条件提示の記録 | 額面と実際に受け取った金額の差、差し引かれた名目を示すため |
| 入出金の明細 | いつ、いくら受け取り、いくら支払ったかを時系列で示すため |
| 取立ての記録(日時・手段・相手・内容) | 図3の号に並ぶ言動があったかどうかを、相手が確かめられる形にするため |
| 相手の商号・所在地・代表者・連絡先として示されたもの | 登録の検索と、公表されている会社概要との照合に使うため |
契約条項の効力や、ある取引が貸金業に該当するかどうかの判断は、弁護士などの専門家へご相談ください。当サイトは個別の取引について法律上の判定を行いません。支払いを止めるかどうかという判断も、この記事では扱っていません。
この記事は、2026年10月14日にe-Gov法令検索で確認した貸金業法、貸金業法施行規則、出資の受入れ、預り金及び金利等の取締りに関する法律、利息制限法、民法の条文と、同日に確認した金融庁の公表資料を整理したものです。条文も公表内容も改正・更新されるため、実際に使う段では出典のページで最新の内容を確かめてください。当サイトが情報の出どころをどう扱っているかは情報源について、注意していただきたい点は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月14日
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 金融庁 / 確認日 2026年10月14日
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 金融庁 / 確認日 2026年10月14日
- e-Gov法令検索「貸金業法」(第11条・第21条・第42条・第47条・第47条の3) 公的機関 / 確認日 2026年10月14日
- e-Gov法令検索「貸金業法施行規則」(第19条) 公的機関 / 確認日 2026年10月14日
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」(第5条) 公的機関 / 確認日 2026年10月14日
- e-Gov法令検索「利息制限法」(第1条) 公的機関 / 確認日 2026年10月14日
- e-Gov法令検索「民法」(第466条) 公的機関 / 確認日 2026年10月14日