売掛先からの入金をファクタリング会社へ送る期限が迫っている。あるいは、もう過ぎてしまった。その状態でこのページを開いた人に向けて書いています。
結論を先に書きます。この状況は2つに分かれ、分かれた先で読む契約書の欄が変わります。売掛先からの入金が自社の口座にあるのに渡せないのか、それとも売掛先が支払わなかったために渡す原資がないのか。前者は「預かった状態で渡していない」という話で、後者は「不払いの負担が誰に残る契約か」という話です。この2つを混ぜて考えると、自分が何を説明できて何を交渉できるのかが分からなくなります。
この記事では、まず2つの型を切り分け、次に民法の条文から遅れたぶんの桁を計算し、そのうえで金額が条文では決まらない部分を見分けます。最後に、連絡する順番と公的な相談窓口を置きます。契約を途中でやめる手続きそのものはファクタリングの中途解約、売掛先から入金があったあとの通常の手順は売掛金が入金されたあとの流れで別に扱っています。
「払えない」は、2つの場面に分かれる
最初に決めるのは1つだけです。売掛先から、自社の口座に入金があったかどうか。ここで分かれます。
入金があった場合、売掛先は約束どおり支払っています。取引そのものは成立していて、代金は自社の口座にあります。それをファクタリング会社へ渡す期限に間に合わない、あるいは別の支払いに使ってしまって渡せない。これが型Aです。この型では、不払いの負担が誰に残るのかという論点はそもそも生じていません。売掛先は払っているからです。
入金がなかった場合は型Bです。売掛先が支払期日に支払わず、その結果として渡す原資がない。この型では、負担が誰に残るのかが契約によって変わります。償還請求権のない契約であれば、回収できなかった負担はファクタリング会社に残ります。買戻しの特約や、売主自身の資金で支払うという定めがある契約なら、負担は自社へ戻ってきます。言葉の意味は償還請求権とは、売掛先が倒産した場合の扱いは売掛先が倒産したときの買取代金にまとめました。
以下では主に型Aを扱います。型Bは負担の帰属を決める話が先に来るため、上に挙げた2本の記事のほうが手順に沿っています。
なぜ2社間だと、代金がいったん自社の口座に入るのか
型Aが起きるのは、売掛先からの入金を自社がいったん受け取る形になっているときです。これは2社間と呼ばれる進め方で、理由は条文の側にあります。
民法第467条第1項は、債権の譲渡について「譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない」と定めています(2026年10月9日確認)。ここでいう債務者は売掛先です。売掛先へ通知をせず、承諾も得ていない状態では、債権が移ったことを売掛先に対して主張できません。売掛先は従来の請求どおり自社へ振り込みます。だから代金は自社の口座を通ります。
売掛先に知られたくないという理由で通知を留保する選択をしたなら、その代わりに自社が代金をいったん預かって渡すという工程を引き受けていることになります。通知が必要になる場面との違いは売掛先への通知が必要になる場合で整理しました。
当サイトが掲載している20社について、2社間と3社間の対応をどう書いているかを公式ページで確認しました。記載を見つけられたのは20社のうち13社で、13社すべての表記に2社間(2者間)が含まれていました。そのうち3社間(3者間)にも触れているのは5社です。
| 会社名 | 公式ページの表記 | 確認日 |
|---|---|---|
| アクセルファクター | 「2社間ファクタリング」という方式を利用する事で債権譲渡通知を留保 | 2026年8月19日 |
| ビートレーディング | 「2者間ファクタリング」と「3者間ファクタリング」 | 2026年8月19日 |
| OLTA クラウドファクタリング | 2者間ファクタリング | 2026年8月18日 |
| PAYTODAY | 2社間ファクタリング | 2026年8月19日 |
| labol(ラボル) | フリーランス・個人事業主向けの請求書の買取サービス(2者間ファクタリング) | 2026年8月19日 |
| QuQuMo | 2社間ファクタリング | 2026年8月18日 |
| うりかけ堂 | 2社間ファクタリングの場合、売掛先への通知はありません | 2026年8月18日 |
| トップ・マネジメント | 2社間ファクタリング/3社間ファクタリング(商品案内) | 2026年8月18日 |
| ベストファクター | 2社間、3社間ファクタリングのご利用が可能 | 2026年8月18日 |
| えんナビ | 2社間、3社間に対応 | 2026年8月18日 |
| ウィット | 取引先通知が不要の2社間ファクタリング | 2026年8月19日 |
| ジャパンマネジメント | 2社間ファクタリング/3社間ファクタリング/医療・介護報酬債権買取 | 2026年8月18日 |
| Flex Capital ファクタリング | 2社間ファクタリング(同社の説明) | 2026年8月18日 |
残る7社については、公式ページでこの項目の記載を見つけられませんでした。これは「2社間に対応していない」という意味ではありません。当サイトが公開されている情報から確認できなかった、という意味です。20社の条件を同じ表で見比べる場合は会社の比較、1社ずつの記録は掲載会社の一覧ページから辿れます。
遅れたぶんの遅延損害金は、条文から計算できる
送金が遅れたときにまず頭に浮かぶのは、どれだけ上乗せされるのかという不安だと思います。この部分は、条文から計算できます。
民法第419条第1項は「金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による。」と定めています(2026年10月9日確認)。同条第2項は債権者が損害の証明をすることを要しないとし、同条第3項は債務者が不可抗力をもって抗弁とすることができないとしています。不可抗力すら抗弁にできないとされていることから、資金を用意できなかったという事情も、この損害賠償を免れる理由にはなりません。
法定利率は民法第404条が定めています。同条第2項は「法定利率は、年三パーセントとする。」とし、同条第3項は、法務省令で定めるところにより三年を一期として一期ごとに変動するものとしています(2026年10月9日確認)。実際に適用される利率は、遅滞の責任を負った時点がどの期にあたるかで決まります。下の表は、法定利率が年3パーセントである期にあたり、契約に約定利率の定めがない場合を仮定した計算例です。
数字を見ると、遅延損害金そのものは、送金できていない元の額に比べて小さい桁にとどまります。100万円を90日渡せていない場合で約7,397円です。急いでいるときほど「日数ぶんの利息が膨らむ」と思い込みやすいのですが、この部分はそうではありません。重いのは別のところにあります。
金額が読めないのは、契約書の側
遅延損害金が条文で決まるのに対し、違約金や解除の要件は条文に金額が書かれていません。契約書にしか書かれていないため、読むまで分かりません。ここが型Aの本題です。
契約の解除について、民法第541条は「当事者の一方がその債務を履行しない場合において、相手方が相当の期間を定めてその履行の催告をし、その期間内に履行がないときは、相手方は、契約の解除をすることができる。」と定め、ただし不履行が「その契約及び取引上の社会通念に照らして軽微であるとき」はこの限りでないとしています(2026年10月9日確認)。条文は催告と相当の期間という枠組みを置いていますが、具体的な期間や、どの行為が違反にあたるのかは契約書が決めます。
もう1つ、契約書で確かめる欄があります。債権譲渡登記と売掛先への通知の扱いです。掲載20社のうち、アクセルファクターは「必須ではございません。審査結果によっては設定をお願いすることもございます」、ジャパンマネジメントは「原則として2社間ファクタリングは債権譲渡登記の留保も可能です」と公式ページに書いています(いずれも2026年8月19日確認)。留保という言葉は、しないと決めたのではなく、いまは置いているという意味で使われています。どういう場合に置かなくなるのかは、契約書で確かめる項目です。登記そのものの仕組みは債権譲渡登記の費用で扱っています。
契約書の項目を通して見たい場合はファクタリング契約で確認する内容、どの順で読むかはファクタリング契約書の見方にまとめました。
受け取った代金を、他の支払いに使ってしまった場合
ここは率直に書きます。売掛先からの入金を受け取り、それを給与や仕入れなど別の支払いに充ててしまった。型Aのなかでも、読む条項が1つ増える場面です。
契約書に、受領した代金を他の資金と分けて保管する義務や、他の用途に使わない義務が定められていることがあります。定めがあるなら、それに反することは契約違反です。違約金や解除の条項が結び付いているかどうかも、同じ契約書で確かめます。
加えて、刑法第252条第1項は「自己の占有する他人の物を横領した者は、五年以下の拘禁刑に処する。」と定めています(2026年10月9日確認)。当サイトは、ある事案がこれに当たるかどうかを判定しません。受け取った金銭の所有が誰にあるとされるのか、契約にどのような定めがあるのか、具体的な事情がどうであったのかによって結論が変わる領域です。条文があることをお伝えするところまでにとどめ、判断は弁護士へご相談ください。
お伝えしたいのは1点だけです。これは単なる支払いの遅れとは別の扱いを受けうる状況なので、連絡を先延ばしにする判断がいちばん高くつきます。使途を正確に伝えることに抵抗があっても、事実と違う説明を作らないでください。
穴を埋めるために、同じ債権や次の債権を急いで売らない
送金できない分を埋めるため、別のファクタリング会社へ申し込もうと考える人がいます。ここで2つ、避けてほしいことがあります。
1つは、すでに譲渡した債権を別の会社へ重ねて売ることです。同じ債権を複数の相手へ譲渡すると優劣の問題が生じ、民法第467条第2項は、確定日付のある証書による通知または承諾でなければ債務者以外の第三者に対抗することができないとしています(2026年10月9日確認)。この論点は他社を利用中に別の会社へ申し込む場合で条文と証明書の取り方まで扱いました。
もう1つは、次の月の債権を急いで売って当月の穴を埋めることです。これを繰り返すと、手数料を払いながら資金化できる債権が先に減っていきます。手数料が実際にいくら引かれるのかは入金額の計算、入金と支払いの時期の差そのものを縮める方法は資金繰り表の作り方にまとめています。
自己資金で支払う建ての契約なら、取引の形から確かめる
型Bで「自分の資金で支払ってほしい」と求められている場合、先に確かめることがあります。
金融庁は、ファクタリングが貸金業に該当するおそれがある例として、譲渡した債権について「売主が債権を買い戻すこととされている」場合と、「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」場合を挙げています(2026年10月9日確認)。同じページで、ファクタリングは「法的には債権の売買(債権譲渡)契約です」と説明され、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとも記されています。
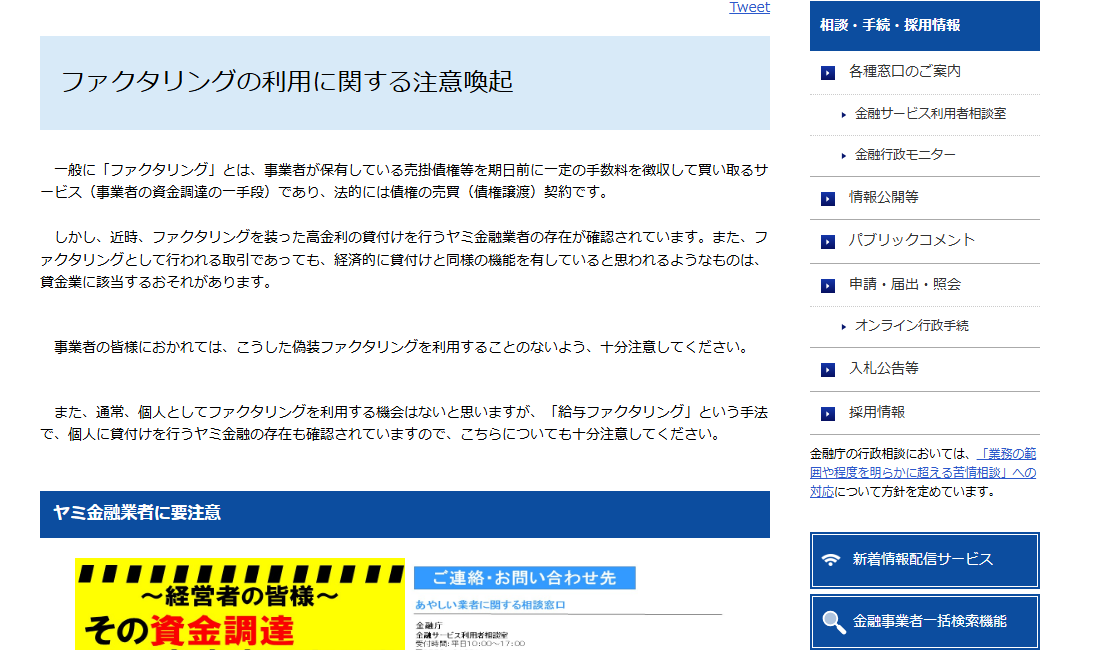
金融庁は、形式的な要素だけでなく「経済的側面や実態に照らして判断されるものですので、注意が必要です」としています(2026年10月9日確認)。買戻しの条項があることが、それだけで違法を意味するわけではありません。該当するかどうかは個別の取引の内容で決まります。見分ける手順そのものはファクタリングとヤミ金の違いで、実質の判定と貸金業の登録の確認という順番にそって整理しました。
連絡する順番と、相談できる窓口
最後に手順です。順番が大事なので、4つに絞って書きます。
1つ目は契約書を開いて、送金の期限、分別管理の定め、違約金、解除、通知と登記の欄を書き出すことです。分からない語はそのまま書き出します。2つ目はファクタリング会社へ、期限に間に合わない事実と現在の残高、いつなら渡せるのかを連絡することです。事実と違う理由を作らず、記録が残る方法で伝えます。3つ目は売掛先に対して事実と違う説明をしないことです。入金先を勝手に変えたり、請求を作り替えたりしません。4つ目は専門家か公的窓口へ相談することです。
金融庁は、ファクタリングの注意喚起のページで相談先を案内しています。金融サービス利用者相談室の電話番号は0570-016811(IP電話からは03-5251-6811)、受付時間は平日10時00分から17時00分までです。同じページでは、日本貸金業協会の貸金業相談・紛争解決センター(0570-051051、IP電話からは03-5739-3861、9時00分から17時00分まで、土日祝・年末年始を除く)、警察相談専用電話の#9110、消費者ホットラインの188も案内されています(いずれも2026年10月9日確認)。
契約条項の効力や、ある行為が法律上どう評価されるのかという判断は、当サイトでは行いません。督促の仕方に不安がある場合や、刑事上の評価が気になる場合は、弁護士へ相談してください。資金繰りそのものが行き詰まっている場合は、調達を重ねる前に相談先を探すほうが順番として先です。
この記事は、2026年10月9日に確認した金融庁の公表資料とe-Gov法令検索の条文、および2026年8月18日・19日に確認した各社の公式ページの表記を整理したものです。個別の取引や行為について当サイトが法律上の判定を行うものではありません。各機関の公表内容と各社の表記は変わるため、出典のページで最新の表記を確かめてください。当サイトが情報の出どころをどう扱っているかは情報源について、注意していただきたい点は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月9日
- e-Gov法令検索「民法」(第404条・第419条・第467条・第541条) 公的機関 / 確認日 2026年10月9日
- e-Gov法令検索「刑法」(第252条) 公的機関 / 確認日 2026年10月9日
- アクセルファクター 公式サイト(よくあるご質問) 各社の公式ページ / 確認日 2026年8月19日
- ビートレーディング 公式サイト(ファクタリングサービス) 各社の公式ページ / 確認日 2026年8月19日
- OLTA クラウドファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- PAYTODAY 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- labol(ラボル) 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- QuQuMo 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- うりかけ堂 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- トップ・マネジメント 公式サイト(サービス) 各社の公式ページ / 確認日 2026年8月18日
- ベストファクター 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- えんナビ 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ウィット 公式サイト(ファクタリング) 各社の公式ページ / 確認日 2026年8月19日
- ジャパンマネジメント 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ジャパンマネジメント 公式サイト(よくあるご質問) 各社の公式ページ / 確認日 2026年8月19日
- Flex Capital ファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日