「来月末の残高がいくらになるか」を答えられないまま資金調達の相談に入ると、いくら必要なのかも、いつまでに必要なのかも決められません。資金繰り表は、その2つを先に出すための表です。中小企業基盤整備機構が運営するJ-Net21は、資金繰り表を、一定期間内の現金の動きをまとめ、手持ち資金の過不足を可視化できるようにした資料だと説明しています(2026年9月28日確認)。
この表が損益計算書と違うのは、扱うのが現金の出入りだけだという点です。売上を計上した月と、その代金が口座に入る月はずれます。利益が出ていても残高がゼロを切ることがあるのは、このずれが原因です。同機構も、資金繰り表を作る利点として、将来のお金の流れを見越して常に先手を取った経営判断ができるようになる点を挙げています。
この記事では、公的機関が示している区分と行項目をそのまま確認し、自分の会社の数字を入れられる形にします。そのうえで、2026年1月1日に施行された取適法によって、入金までの条件そのものが変わった部分を見ます。調達を検討する前に確かめられる範囲が、この改正で広がっているためです。
資金繰り表が答えるのは「いつ」と「いくら」の2つだけ
資金繰り表の出力は、月ごとの繰越残高です。前月の繰越に、その月の収入を足し、支出を引き、借入れや返済の動きを反映させると、翌月へ繰り越す残高が出ます。この残高がマイナスになる月が、資金が足りなくなる月です。不足額は、そのマイナスの大きさです。
逆に言えば、資金繰り表が答えないことも決まっています。どの調達方法がいちばん安いか、審査に通るかどうか、といった問いには答えません。表が出すのは不足の時期と金額だけで、そこから先は手段の比較になります。順序を逆にすると、必要額より大きい調達をしたり、不足する日までに間に合わない手段を選んだりします。
現金の動きと決算書の数字が別に動くという構図は、ファクタリングの損益計算書とキャッシュフローへの影響でも扱っています。資金繰り表はそこから先に進む道具で、過去の集計ではなく、これから起きる入出金を並べるところに役割があります。
公的機関の説明では、5つの区分で構成される
J-Net21は、資金繰り表が5つの部分で構成されると説明しています。前月からの繰越金、収入計、支出計、財務収支計、翌月への繰越金です。収入と支出は本業の入出金、財務収支は借入れと返済の動きで、この3つを分けて並べるところがこの表の要点です。本業の収支で足りているのか、借入れで埋めているのかが、分けて見えます。
行項目の名称も示されています。収入側は現金売上、売掛金現金回収、手形期日落、手形割引、その他の収入。支出側は現金仕入、買掛金現金支払、手形決済、賃金給与、支払利息・割引料、上記以外の経費です。売上がひとまとめではなく「現金売上」と「売掛金現金回収」に分かれていることが、この表が現金の動きだけを扱っている証拠になります。
| 区分 | 符号 | その区分に並ぶ行項目 |
|---|---|---|
| ① 前月繰越 | 繰越 | 前月末の現金・当座預金・普通預金の残高 |
| ② 収入計 | + | 現金売上、売掛金現金回収、手形期日落、手形割引、その他の収入 |
| ③ 支出計 | − | 現金仕入、買掛金現金支払、手形決済、賃金給与、支払利息・割引料、上記以外の経費 |
| ④ 財務収支計 | ± | 借入れによる収入と、借入金の返済による支出(口座ごとに把握する) |
| ⑤ 翌月繰越 | = | 翌月繰越の現金・当座預金・普通預金(次の月の①になる) |
区分と行項目の名称は、中小企業基盤整備機構 J-Net21「資金繰り表を活用する」の説明にもとづきます(2026年9月28日確認)。行の並びは様式によって変わります。
同機構は、現金預金の合計額が月次試算表の現金預金合計額と一致する必要があるとしています。この照合を省くと、表そのものが信用できなくなります。売掛金が何日後に現金へ変わるのかという前提は、売掛金の支払サイトで扱っています。
様式を自分で設計する必要はありません。日本政策金融公庫は、中小企業向けの書式ダウンロードのページで、資金繰り表の簡易版と詳細版を、それぞれ作成手順および記載例つきのものと合わせてExcelで配布しています。同ページには「資金繰り計画を策定する場合にご活用ください」と書かれています(2026年9月28日確認)。まず配布されている様式で1か月分を埋めてみて、自社の取引に合わない行だけを足すほうが早く済みます。
実績表と予定表を分けて持つと、ずれの原因が見える
J-Net21は、資金繰り表に実績表と予定表の2つがあるとしています。実績表は過去の実績から作るもの、予定表はこれからの会社経営に伴う資金の動きを見るためのものです。同機構は、両者を比較分析することで問題点を洗い出し、今後の施策を検討できるとしています。
2つを分ける実務上の意味は、外れ方が分かることです。予定表で見込んだ入金が、実績表では1か月後ろにずれていたなら、原因は売上ではなく回収にあります。逆に支出側だけが予定より大きいなら、仕入や外注の条件を見る話になります。同じ「資金が足りない」という結果でも、打つ手は入金側と支出側で別です。
毎月同じ形で作り足していくと、ずれの向きが一定かどうかも分かります。特定の売掛先だけ回収が遅れ続けているのか、季節で支出が先行しているのかで、次に確認する相手が変わります。ここまでが、調達の検討に入る前の作業です。
入金が遅い原因の一部は、2026年1月に制度として変わった
回収が遅い理由が発注者側の支払条件にある場合、2026年1月から確認できる範囲が広がりました。公正取引委員会は、下請代金支払遅延等防止法の改正法が令和8年1月1日に施行され、法律の名称が中小受託取引適正化法(通称・取適法)になったとしています。正式名称は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」です。
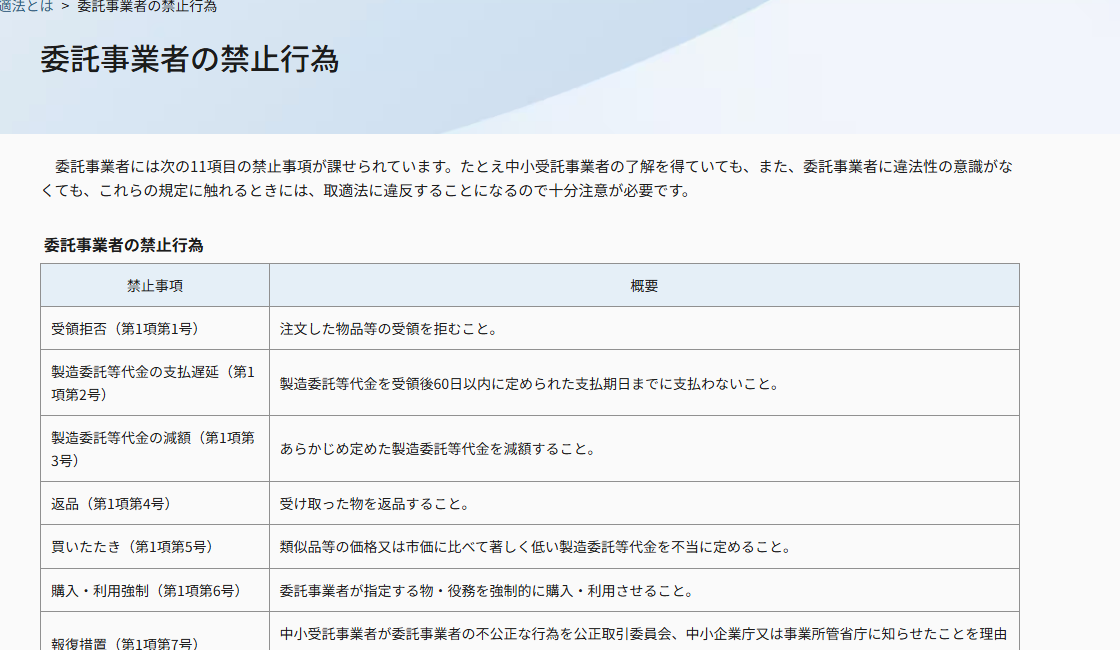
支払期日の定め方は明記されています。同委員会は、委託事業者が物品等を受領した日(役務提供委託の場合は役務が提供された日)から起算して60日以内に定めた支払期日までに製造委託等代金を全額支払わないと取適法違反になるとしています。よくある質問では、支払期日については本法第3条第1項により受領日から起算して60日以内の期間内に定めることとされている、と説明されています。
大きく変わったのは支払手段です。同委員会は、手形を交付することと、電子記録債権や一括決済方式について支払期日までに製造委託等代金に相当する額の金銭と引き換えることが困難であるものを使用することも、支払遅延に該当し禁止されるとしています。中小企業庁も、改正法では支払手段として手形払いを禁止し、電子記録債権やファクタリングについても、支払期日までに代金に相当する金銭を得ることが困難であるものは禁止されるとしています。
| 項目 | 公表されている内容 | 出典と確認日 |
|---|---|---|
| 法律の名称 | 「下請代金支払遅延等防止法」から「中小受託取引適正化法(取適法)」へ。正式名称は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」 | 公正取引委員会(2026年9月28日) |
| 施行日 | 令和8年1月1日 | 公正取引委員会(2026年9月28日) |
| 支払期日 | 受領日(役務提供委託は役務が提供された日)から起算して60日以内に定めた支払期日までに全額を支払う | 公正取引委員会(2026年9月28日) |
| 手形 | 手形を交付することは支払遅延に該当し、禁止される | 公正取引委員会(2026年9月28日) |
| 電子記録債権・一括決済方式 | 支払期日までに代金に相当する額の金銭と引き換えることが困難なものを使用することも禁止 | 公正取引委員会(2026年9月28日) |
| 決済に伴う手数料 | 受取手数料・システム手数料等を中小受託事業者に負担させることは、合意の有無にかかわらず支払遅延として違反 | 公正取引委員会(2026年9月28日) |
| 手形が交付された場合 | 手形割引を受けたか否かにかかわらず、手形の満期日を支払をする日として取り扱う | 公正取引委員会(2026年9月28日) |
| 禁止行為の数 | 11項目(受領拒否、支払遅延、減額、返品、買いたたき、購入・利用強制、報復措置、有償支給原材料等の対価の早期決済、不当な経済上の利益の提供要請、不当な給付内容の変更および不当なやり直し、協議に応じない一方的な代金決定) | 公正取引委員会(2026年9月28日) |
ここは読み違えやすい部分です。禁止されたのは、発注した側が代金の支払手段として使う形です。受注した側が自分の売掛債権を売って早く現金にすることを禁じたものではありません。禁止の理由は、受け取る側が支払期日までに満額の金銭を得られない支払手段だと、現金化までの負担が受注側へ移るからです。同じ「ファクタリング」という言葉が、支払手段としての一括決済方式を指す場合と、売掛債権の売却を指す場合の両方で使われるため、どちらの話なのかを先に区別する必要があります。
手形が交付された場合の扱いも公表されています。よくある質問では、代金の支払について手形の交付をした場合は支払遅延となり、中小受託事業者が手形割引を受けたか否かにかかわらず、当該手形の満期日を支払をする日として取り扱うとされています。また、決済に伴い生じる手数料(受取手数料、システム手数料等)を中小受託事業者に負担させることは、中小受託事業者との合意の有無にかかわらず、支払遅延として本法違反になるとも書かれています。
手形そのものの位置づけは約束手形の廃止、割引の仕組みは手形割引とはで扱っています。
手形のサイトの短縮は2024年11月から求められてきた
取適法の施行は突然のものではありません。公正取引委員会は2024年10月1日に、令和6年11月1日以降に手形、一括決済方式または電子記録債権により下請代金を支払う場合には、サイト(手形期間または決済期間)を60日以内に短縮することを求める注意喚起を行っています。サイトが60日を超える長期の手形等を交付した場合は、下請代金支払遅延等防止法の割引困難な手形の交付等に該当するおそれがあるとして、親事業者に対し指導するとしています。
要請はその後も続いています。同委員会は2025年11月11日に、事業者団体等へサプライチェーン全体での支払の適正化を要請したことを公表しました。支払サイトを支払手段の受領日から起算して60日以内に短縮すること、代金の支払をできる限り現金によるものとするなど支払手段の適正化に努めることが挙げられています。あわせて、令和8年1月1日から取適法が施行され、同日以後の発注に係る製造委託等代金の支払に手形を交付することが禁止されることが周知されています。
自社の入金が遅い理由が、この期間の取り扱いにある可能性があります。資金繰り表の予定表に「売掛金現金回収」を並べたとき、受領日から60日を大きく超える月が続いているなら、調達より先に確認できる項目です。確認する順序を間違えると、条件を変えれば解消したはずのずれを、費用を払って埋めることになります。
不足が残ったとき、期日までの日数で手段が決まる
取引条件を確認しても不足が残る場合は、手段の比較になります。ここで使える材料は、不足する日までの残り日数です。速さは公表されていますが、何がどこまで公表されているかは手段ごとに違います。
| 手段 | 公表されている時間の手がかり | 確かめる先 |
|---|---|---|
| 取引条件の見直し | 支払期日は受領日から起算して60日以内。手形の交付は禁止 | 公正取引委員会「委託事業者の禁止行為」(2026年9月28日) |
| 手形割引 | 取適法の対象取引では、手形の交付そのものが禁止された | 公正取引委員会「委託事業者の禁止行為」(2026年9月28日) |
| 信用保証付きの融資 | 申込みから融資実行までの日数は公表されていない | 銀行融資の審査期間(当サイト内) |
| 売掛債権の売却 | 「必要書類の送付から最短2時間以内でのスピード調達が可能」(アクセルファクター) | 同社公式ページ(2026年8月19日) |
| 売掛債権の売却 | 「ご契約後、即日ないし翌営業日に買取金額をお振込み」(OLTA) | 同社公式ページ(2026年8月18日) |
信用保証を使う融資については、申込みから実行までの日数が公表されていません。工程と費用の決まり方は銀行融資の審査期間にまとめています。売掛債権の売却は、会社ごとに公表の表記が違い、上の2社のように単位も条件も別の書き方になります。いずれも目安であり、審査の結果や入金の時刻を保証するものではありません。
費用の数え方も手段ごとに違います。融資の利息と信用保証料は年率で示され、売掛債権の売却の手数料は1回の取引に対する率として公表されています。単位が違うものを同じ「%」として引き算できません。額面からいくら引かれるのかは手数料の計算方法、手数料以外に発生しうる費用はその他の費用で扱っています。負債が増えるかどうかの違いはファクタリングは借金になるのかにまとめています。
売掛債権の売却を選ぶときに、契約書で確かめる3点
金融庁は、ファクタリングを、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約だと説明しています。同時に、近時、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとしています(2026年9月28日確認)。
貸金業に該当するおそれがあるものとして、同庁は具体的な形を挙げています。1つ目は、譲渡した債権の回収がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すことや、売主自身の資金により支払わなければならないこと。2つ目は、業者が譲渡対象債権に係る債務者の不払いリスクをほとんど負っておらず、債権の額面とは無関係に金銭の授受がされていたこと。3つ目は、売主は債務者の資力を担保しないと規定されているものの、譲渡債権の性質や支払日までの期間の短さから不履行の可能性が極めて低いことです。
この3つは、見積書と契約書の条項を読めば確認できます。急いでいるかどうかで確認内容が変わるものではありません。買戻しを求められない契約の意味はノンリコースとは、入金までの日数の考え方は入金までの日数にまとめています。条件をそろえた一覧は会社の比較、会社ごとにどのページで何を確認できたのかは会社の詳細ページにあります。
税務と法律の個別の判断は、この記事では行いません。仕訳や消費税の扱いは公的機関の公表資料を出典に整理していますが、最終的な判断は税理士・弁護士へ相談してください。
この記事で確かめられたこと
- 資金繰り表は、一定期間内の現金の動きをまとめ、手持ち資金の過不足を可視化できるようにした資料です。出力は月ごとの繰越残高で、マイナスになる月と金額が答えになります
- 構成は前月繰越、収入計、支出計、財務収支計、翌月繰越の5つです。収入側は現金売上、売掛金現金回収、手形期日落、手形割引、その他の収入が並びます
- 現金預金の合計額は、月次試算表の現金預金合計額と一致する必要があるとされています
- 日本政策金融公庫は、資金繰り表の簡易版と詳細版を、作成手順および記載例つきのものと合わせてExcelで配布しています
- 実績表と予定表を並べると、ずれが入金側にあるのか支出側にあるのかを見分けられます
- 2026年1月1日に取適法が施行され、支払期日は受領日から起算して60日以内に定めることとされ、手形の交付は禁止されました。電子記録債権や一括決済方式も、支払期日までに代金に相当する額の金銭と引き換えることが困難なものは禁止されます
- 禁止されたのは発注した側が支払手段として使う形で、受注した側が自分の売掛債権を売ることを禁じたものではありません
- 手形のサイトについては、2024年10月1日の注意喚起で、令和6年11月1日以降は60日以内への短縮が求められていました
- 手段の速さは公表の粒度が違います。信用保証付きの融資は日数が公表されておらず、売掛債権の売却は会社ごとの表記になります
不足する月と金額が出たら、まず売掛金の支払サイトで回収までの前提を確かめ、条件の側で動かせないと分かってから会社の比較で条件を絞ってください。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 中小企業基盤整備機構 J-Net21「資金繰り表を活用する」 公的機関 / 確認日 2026年9月28日
- 日本政策金融公庫「各種書式ダウンロード 中小企業の方【中小企業事業】」 公的機関 / 確認日 2026年9月28日
- 公正取引委員会「委託事業者の禁止行為」 公的機関 / 確認日 2026年9月28日
- 公正取引委員会「中小受託取引適正化法(取適法)関係」 公的機関 / 確認日 2026年9月28日
- 公正取引委員会「よくある質問コーナー(取適法)」 公的機関 / 確認日 2026年9月28日
- 公正取引委員会「(令和6年10月1日)手形等のサイトの短縮について」 公的機関 / 確認日 2026年9月28日
- 公正取引委員会「(令和7年11月11日)サプライチェーン全体での支払の適正化に関する事業者団体等への要請について」 公的機関 / 確認日 2026年9月28日
- 中小企業庁 ミラサポplus「受注者を守る法!手形払い禁止など「取適法」がもたらす変化」 公的機関 / 確認日 2026年9月28日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年9月28日
- アクセルファクター「資金化までの流れ」 各社の公式ページ / 確認日 2026年8月19日
- OLTA クラウドファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日