取引先が株式会社ではなく、屋号だけで請求書をやり取りしている相手だった。その売掛金を売れるのか、という問いから調べはじめた方が多いはずです。先に結論を書きます。売掛先が法人か個人事業主かで、債権を譲れるかどうかを分ける規定はありません。民法466条1項は「債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。」と定めているだけで、支払う側が誰かには触れていません。
ただし、条文が分けていないことと、実務で同じように扱われることは別です。売掛先が個人事業主のときは、相手が実在することを公的な資料で確かめる経路と、支払期日の上限を法律が押さえてくれるかどうかが、法人相手のときと入れ替わります。ここを知らずに申し込むと、断られた理由も、条件が厳しくなった理由も読めません。
この記事では、まず条文の側で何が変わらないのかを確かめ、次に変わる3つ(実在の確かめ方、支払期日の後ろ盾、相手が続かなくなったときの経路)を順に見ます。そのうえで、申込みの前に自分で揃えられる資料まで進みます。なお、自分が個人事業主で債権を売る側という話は別の問題です。そちらはファクタリングは個人でもできる?で扱っています。この記事が扱うのは、支払う相手が個人事業主のときです。
条文が「法人であること」を求めているのは、売る側だけ
まず、売買と対抗要件の条文を確認します。民法467条1項は、債権の譲渡は、譲渡人が債務者に通知をし、または債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定めています。2項は、その通知または承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができないとしています。どちらも相手を「債務者」と書いているだけで、その債務者が法人であることを求めていません。
対して、債権譲渡登記の側には主語があります。動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律4条1項は、「法人が債権……を譲渡した場合において、当該債権の譲渡につき債権譲渡登記ファイルに譲渡の登記がされたときは、当該債権の債務者以外の第三者については、同法第四百六十七条の規定による確定日付のある証書による通知があったものとみなす。」と定めています。
ここで法人であることを求められているのは譲渡人、つまり債権を売る側です。売掛先ではありません。売掛先が個人事業主でも、自社が法人であれば債権譲渡登記は使えます。逆に、自社が個人事業主のときは、売掛先が上場企業であっても登記は使えません。登記の費用そのものは債権譲渡登記の費用にまとめています。
同条2項も読んでおいてください。登記がされた場合に、譲渡人または譲受人が債務者へ登記事項証明書を交付して通知をし、または債務者が承諾をしたときに、債務者についても1項と同様とする、という構造です。登記を入れただけでは売掛先に主張できません。通知が必要になる場面の切り分けは売掛先への通知が必要になるとき、債権譲渡という手続きで何が動くのかは債権譲渡とはにあります。
変わることの1つ目:相手の実在を確かめる材料
ここからが本題です。買い取る側が確かめたいのは、支払う人が実在し、支払う力があるかどうかです。法人と個人事業主では、そこで使える公的な資料の量がそもそも違います。
会社法911条1項は、株式会社の設立の登記は、その本店の所在地において、一定の日から二週間以内にしなければならないと定めています。登記は義務です。だから法人が相手なら、商号、本店の所在地、代表者を登記の記録から確かめられます。一方、商法11条2項は「商人は、その商号の登記をすることができる。」と定めています。個人事業主の商号登記は、できる、であって、しなければならない、ではありません。登記していない相手は、登記の側からは何も出てきません。
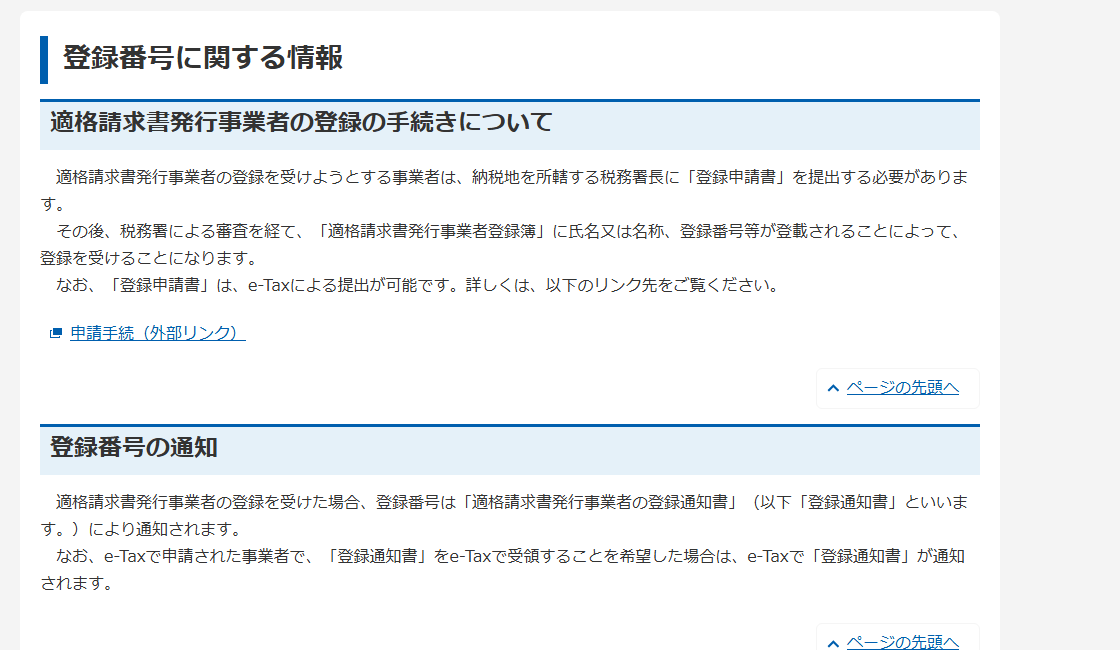
代わりに使えるのが、消費税のインボイス制度で作られた公表サイトです。国税庁の適格請求書発行事業者公表サイトでは、登録番号から事業者を検索できます。ただし公表される項目は、法人と個人事業者で同じではありません。
| 確かめたいこと | 売掛先が法人のとき | 売掛先が個人事業主のとき |
|---|---|---|
| 商号・名称 | 会社法911条により設立の登記が必要。登記の記録で確認できる | 商法11条2項により商号の登記は任意。登記していない相手もいる |
| 公表サイトの氏名・名称 | 氏名又は名称および登録番号が公表される | 氏名および登録番号が公表される |
| 公表サイトの所在地 | 本店又は主たる事務所の所在地が公表事項に挙げられている | 主たる事務所の所在地等は、本人が申出をした場合に公表される |
| 公表サイトの屋号 | - | 主たる屋号は、本人が申出をした場合に公表される |
| 登録の有無そのもの | 免税事業者は登録していない場合がある | 免税事業者は登録していない場合がある |
出典は国税庁インボイス制度適格請求書発行事業者公表サイト「登録番号に関する情報」、会社法911条、商法11条です(いずれも2026年9月6日確認)。公表サイトの案内では、個人事業者について「主たる屋号や主たる事務所の所在地等を公表することができます」と書かれており、公表を希望する場合は申出書の提出が必要とされています。つまり、屋号で請求書が来ている相手の所在地が公表サイトに出てこないことは、珍しいことではありません。
だからといって、確かめられないわけではありません。公的な登録が薄い分、取引そのものの記録が材料になります。注文書、契約書、納品書、請求書、そして過去にその相手から入金があった通帳の記録です。どの資料が求められやすいかは請求書は必要かと通帳のコピーは必要かで扱っています。買取の対象になりやすい債権の条件そのものはファクタリングできる売掛金の条件にまとめました。
変わることの2つ目:支払期日の上限を定める法律
売掛債権の価値は、支払期日がいつかで大きく変わります。ここに、売掛先が個人事業主であることが正面から効いてきます。
2026年1月1日に、下請代金支払遅延等防止法が「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」へ改められました。通称は取適法です。同法3条1項は、製造委託等代金の支払期日について、委託事業者が中小受託事業者の給付を受領した日から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならないとしています。
問題は、誰が「委託事業者」になるかです。同法2条8項は委託事業者を6つの号に分けて定めていますが、1号から6号まで、すべての主語が「法人たる事業者」です。資本金の額または出資の総額で区分する1号から4号も、常時使用する従業員の数で区分する5号・6号も、そこは変わりません。5号は「常時使用する従業員の数が三百人を超える法人たる事業者……であつて、常時使用する従業員の数が三百人以下の個人又は法人たる事業者に対し製造委託等をするもの」と書かれています。受ける側には「個人又は法人」と書かれているのに、委託する側は法人に限られている、という構造です。
もう1つの法律が、いわゆるフリーランス法です。正式には「特定受託事業者に係る取引の適正化等に関する法律」といいます。同法2条は、特定受託事業者を「個人であって、従業員を使用しないもの」および「法人であって、一の代表者以外に他の役員がなく、かつ、従業員を使用しないもの」と定め、特定業務委託事業者を「個人であって、従業員を使用するもの」および「法人であって、二以上の役員があり、又は従業員を使用するもの」と定めています。委託する側に個人が入っているのが、取適法との違いです。同法4条1項は、特定業務委託事業者が特定受託事業者に対し業務委託をした場合における報酬の支払期日について、給付を受領した日から起算して六十日の期間内において、かつ、できる限り短い期間内において、定められなければならないとしています。
整理すると、売掛先が個人事業主でも、その相手が従業員を使用しており、自社が従業員を使用しない個人事業主なら、フリーランス法の側で60日の上限が働きます。逆に、売掛先が従業員を使用しない個人事業者だったり、自社が従業員を使用していたりすると、どちらの法律にも当てはまりません。そのときは、支払期日の根拠が当事者の契約だけになります。どちらの法律も対象になる取引の類型が定められているため、取引の中身も合わせて確かめてください。個別の取引に適用があるかどうかの判断は、公正取引委員会の窓口や弁護士など権限のある窓口で確認してください。当サイトでは判断しません。
変わることの3つ目:相手が続かなくなったときの経路
法人と個人事業主で、いちばん構造が違うのが、相手が事業を続けられなくなったときです。法人は解散と清算という手続きをたどりますが、個人には相続があります。
民法896条は「相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する。ただし、被相続人の一身に専属したものは、この限りでない。」と定めています。売掛先の個人事業主が亡くなった場合、その支払義務は原則として相続人へ引き継がれます。ただし、引き継がないという選択肢が用意されています。民法915条1項は、相続人は、自己のために相続の開始があったことを知った時から3か月以内に、相続について、単純承認、限定承認または放棄をしなければならないと定め、939条は「相続の放棄をした者は、その相続に関しては、初めから相続人でなかったものとみなす。」としています。
つまり、相続人全員が放棄すれば、支払を求める相手が実質的にいなくなります。法人相手の取引には無い経路です。期日までの期間が長い債権ほど、この可能性を抱える時間も長くなります。短い支払サイトの債権のほうが評価されやすい理由の1つが、ここにあります。
倒産の場面はどうでしょうか。破産法15条1項は、債務者が支払不能にあるときに、裁判所は申立てにより決定で破産手続を開始するとしています。16条1項は、債務者が法人である場合について、支払不能とあるのを「支払不能又は債務超過」と読み替えると定めています。債務超過という原因が加わるのは法人だけです。さらに個人には免責があり、253条1項は、免責許可の決定が確定したときは、破産者は、破産手続による配当を除き、破産債権について、その責任を免れると定めています。ただし、そこから先の負担が自社に戻るかどうかは、破産の形ではなく契約書の条項で決まります。その論点は売掛先が倒産したら買取代金は返すのかで扱いました。
申込みの前に、自分で揃えられるもの
ここまでを、手を動かせる形に落とします。売掛先が個人事業主のときは、相手の側から出てくる公的な情報が少ないぶん、自社が持っている取引の記録の価値が上がります。
| 確かめる項目 | どこで確かめるか | なぜ効くか |
|---|---|---|
| 登録番号と氏名の一致 | 国税庁の適格請求書発行事業者公表サイト | 請求書に書かれた登録番号から、氏名と登録年月日を照合できる |
| 商号の登記の有無 | 登記の記録 | 商法11条2項により任意。無くても不自然ではないと理解しておく |
| 取引の実在 | 契約書・注文書・納品書・請求書 | 譲る対象を特定できなければ売買が成立しない |
| 入金の履歴 | 通帳の記録 | 過去に同じ相手から支払があった事実を示せる |
| 支払期日の根拠 | 契約書の支払条項 | 法定の上限が及ばない組合せでは、契約書だけが根拠になる |
| 譲渡制限の定め | 取引基本契約書 | 民法466条2項により譲渡の効力は妨げられないが、3項の扱いを確認する |
| 相手の事業の継続性 | 取引の頻度・期間 | 相続や廃業の影響を受ける度合いを見積もる材料になる |
譲渡制限の意思表示については、条文を正確に読んでください。民法466条2項は、当事者が譲渡を禁止し、または制限する旨の意思表示をしたときであっても、債権の譲渡は、その効力を妨げられないと定めています。一方3項は、その意思表示がされたことを知り、または重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は、その債務の履行を拒むことができるとしています。効力があることと、支払ってもらえることは別です。
費用の側も先に確かめてください。手数料のほかに、事務手数料、債権譲渡登記に伴う費用、振込手数料が発生することがあります。何にいくらかかるのかはファクタリングの手数料とはから確かめられます。
そして、金融庁が注意喚起を出している点です。金融庁は、ファクタリングを「法的には債権の売買(債権譲渡)契約」と説明したうえで、譲渡した債権の回収が業者から売主に委託されており、売主が集金できなかった場合に売主が債権を買い戻すこととされているものや、売主自身の資金により業者に支払をしなければならないこととされているものについて、貸金業に該当するおそれがあるとしています。売掛先が個人事業主であることは、これらの類型のどれとも関係がありません。相手が個人だから条件が悪くても仕方ない、という説明を受け入れないでください。買戻しや償還請求の意味は償還請求権とはにまとめています。
確認の順番
整理します。民法466条1項も467条も、売掛先が法人か個人事業主かで扱いを分けていません。条文が法人であることを求めているのは、債権譲渡登記における譲渡人の側だけです(特例法4条1項)。売掛先が個人事業主であること自体が、譲渡を妨げるわけではありません。
変わるのは3つです。1つ目は、相手の実在を確かめる材料です。法人には会社法911条の設立登記がありますが、個人事業主の商号登記は商法11条2項により任意で、インボイスの公表サイトでも屋号と所在地は申出があった場合の公表事項です。2つ目は、支払期日の上限です。取適法2条8項の委託事業者は6つの号すべてが法人たる事業者なので、個人事業主の売掛先には3条1項の60日が及びません。代わりに、組合せによってはフリーランス法4条1項が働きます。3つ目は、相続という経路が加わることです(民法896条・915条1項・939条)。
申込みの前にやることは4つです。公表サイトで登録番号と氏名を照合すること。契約書、注文書、請求書、通帳の入金履歴を揃えること。契約書の支払条項と譲渡制限条項を読むこと。そして、買戻し・償還請求の定めと費用の総額を確かめることです。
次に読むなら、方式ごとに売掛先の関与がどう変わるかを見る2社間ファクタリングとはと3社間の通知、各社の公表条件を横に並べるファクタリング会社の比較、ほかの条件別の論点をたどる利用条件・ケース別へ進んでください。相続や差押えが絡む場面、契約書の条項の意味に迷う場面では、契約の前に弁護士・税理士など権限のある専門家へ確認してください。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)第466条・第467条・第896条・第915条・第939条 公的機関 / 確認日 2026年9月6日
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(平成十年法律第百四号)第4条 公的機関 / 確認日 2026年9月6日
- e-Gov法令検索「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(昭和三十一年法律第百二十号)第2条・第3条 公的機関 / 確認日 2026年9月6日
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」(令和五年法律第二十五号)第2条・第4条 公的機関 / 確認日 2026年9月6日
- e-Gov法令検索「会社法」(平成十七年法律第八十六号)第911条 公的機関 / 確認日 2026年9月6日
- e-Gov法令検索「商法」(明治三十二年法律第四十八号)第11条 公的機関 / 確認日 2026年9月6日
- e-Gov法令検索「破産法」(平成十六年法律第七十五号)第15条・第16条・第253条 公的機関 / 確認日 2026年9月6日
- 国税庁インボイス制度適格請求書発行事業者公表サイト「登録番号に関する情報」 公的機関 / 確認日 2026年9月6日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年9月6日
- 公正取引委員会「取適法の概要」 公的機関 / 確認日 2026年9月6日