「この手数料は高すぎるのではないか」と感じたとき、最初に探したくなるのは上限の数字です。結論から書きます。ファクタリングの手数料そのものに上限を定めた規定は、当サイトが確認した公的資料の中にはありませんでした。借入には上限金利がありますが、それは貸金業、つまり貸付けに対する規制として置かれているものです。金融庁は、ファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、「法的には債権の売買(債権譲渡)契約」だと説明しています(2026年11月20日確認)。
上限が見つからないことは、「いくらでもよい」という意味ではありません。金融庁は、契約書に債権譲渡契約と書かれていても経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。該当するなら、貸付の上限金利がそこで問題になります。確かめる順序は、上限の数字を探すことではなく、この取引が売買として成立しているかを見ることと、差し引かれる実額が自分の資金繰りに合うかを計算することの2つです。
この記事では、公的資料で確認できる規制の枠組みを整理したうえで、各社が公表している率を同じ日数で年率に換算し、支払期日までの日数が費用の重さをどう変えるかを見ます。手数料が何に対して発生するのかはファクタリング手数料とはに、公表値から相場を断定できない理由は手数料の相場にまとめています。
手数料の上限を定めた規定は、公的資料の中に見つからない
貸付の側には、はっきりした数字があります。金融庁の「貸金業法のキホン」は、利息制限法の上限金利を「貸付額に応じ15%~20%」と示し、これを超えると民事上無効になると説明しています。出資法の上限金利は平成22年6月18日以降20%に引き下げられ、こちらは超過が刑事罰の対象です(2026年11月20日確認)。借入の広告に出てくる年利の数字は、この枠の中にあります。
ファクタリングは、この枠の外にあります。債権の売買として整理される取引では、いくらで売るかは当事者の合意で決まります。金融庁の注意喚起と「貸金業法のキホン」を読んだ範囲では、手数料の上限や目安の率を定めた記述は見つかりませんでした。業として行う場合の登録制度も、ファクタリング業そのものについては確認できていません。
見つからなかったことを、「どんな手数料でも適法」と読み替えないでください。金融庁は同じページで、高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があるとして注意を促しています。上限が無いということは、裏返せば「高いかどうかを自分で判断しなければならない」という意味です。判断の材料になるのは2つだけです。各社が公表している率と、自分に提示された見積りの実額です。
なお、ビジネスローンのように貸付として提供される商品は、ここまで書いた上限金利の枠の中に入ります。どちらを使うかを迷っている場合は、ビジネスローンの金利に上限はあるのかとファクタリングと融資の違いを先に読んだほうが、比べる軸がそろいます。
上限の代わりに置かれているのは「実質が貸付か」の線引き
金融庁は、形式ではなく実質で見るとしています。注意喚起では、売主が債権を買い戻すこととされている場合、売主自身の資金によりファクタリング業者に支払をしなければならないこととされている場合、買取代金が債権額に比べて著しく低額である場合を挙げ、偽装ファクタリングの疑いがあるとしています。これらは手数料の率ではなく、契約書の条項と金額の関係から分かる話です。
貸金業に該当すると評価されたときに何が起きるかも、同じ資料に書かれています。貸金業を行うには財務局または都道府県の登録を受ける必要があり、無登録営業は刑事罰の対象です。利息制限法および出資法の上限金利を守る必要があり、出資法の上限金利を超える利息の契約、支払、受領も刑事罰の対象とされています。さらに年109.5%を超える利息の契約をした場合は、消費貸借契約自体が無効です(いずれも2026年11月20日確認)。
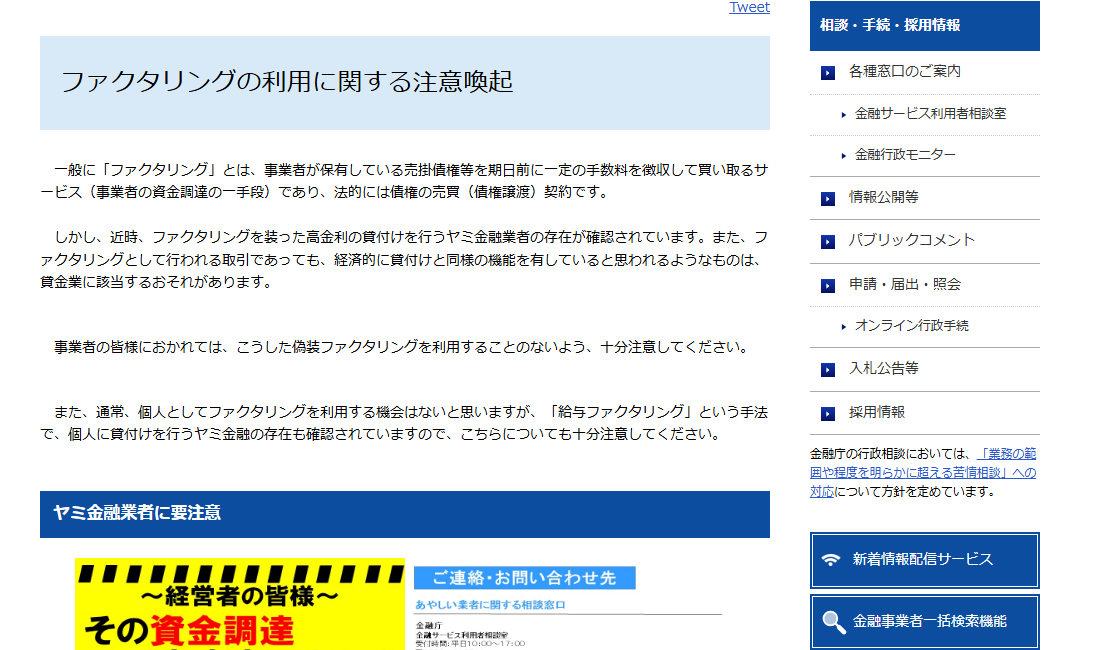
ここで混ざりやすいのが、個人が受け取る給与を対象とする取引です。これは事業者の売掛債権の売買とは別のもので、金融庁は貸金業に該当するとしています。線引きは給料ファクタリングとの違いにまとめました。契約の形から見た違法性の全体像はファクタリングは違法か、契約後に気づいた場合の動き方は契約後に違法ファクタリングだと気づいたらにあります。違法かどうかの最終的な判断は裁判所が行うため、疑いがあるときは利用前に知っておくことに載せた相談先へ先に連絡してください。
公表されている率は20社中14社。上限ではなく書き方で読む
当サイトが掲載している20社について、公式ページで手数料の表記を記録できたのは14社です(2026年8月18日・19日および11月3日確認)。残る6社は、問い合わせや審査の結果として提示される形になっていて、当サイトは表記を確認できていません。確認できなかったことは、手数料が無いという意味でも、高いという意味でもありません。
| 会社名 | 手数料の表記(公式ページのまま) | 確認日 |
|---|---|---|
| アクセルファクター | 2社間ファクタリングで1~12%・3社間ファクタリングで0.5~10.5%を目安 | 2026年8月19日 |
| ビートレーディング | 弊社の平均的なファクタリング手数料は、2者間ファクタリングで10.3%、3者間ファクタリングで6.8%となっています。(2024年度実績) | 2026年8月19日 |
| OLTA クラウドファクタリング | 手数料2〜9% | 2026年8月18日 |
| PAYTODAY | 手数料率 1〜9.5% | 2026年8月18日 |
| ペイトナーファクタリング | 一律10%の手数料 | 2026年8月18日 |
| labol(ラボル) | 手数料は一律買取額の10%のみ | 2026年8月18日 |
| FREENANCE 即日払い | 手数料は請求書額面の3%~10% | 2026年11月3日 |
| QuQuMo | 手数料1%~ | 2026年8月18日 |
| うりかけ堂 | 手数料1.5%~ | 2026年8月18日 |
| ベストファクター | 買取手数料2%〜 | 2026年8月18日 |
| 日本中小企業金融サポート機構 | 手数料1.5%〜 | 2026年8月18日 |
| 三菱UFJファクター | 買取手数料はどなたでも一律0.8%(診療報酬ファクタリングのページ) | 2026年11月3日 |
| No.1(ナンバーワン) | 買取手数料0.5%~ | 2026年8月18日 |
| Flex Capital ファクタリング | 8%固定 | 2026年8月18日 |
| トップ・マネジメント/みずほファクター/ウィット/Mentor Capital/ジャパンマネジメント/えんナビ | 記載を確認できませんでした | 2026年8月18日・11月3日 |
この14社の書き方を、自分が払う可能性のある上側まで読めるかどうかで分けると、はっきりしてくるものがあります。範囲の上限まで示しているのは4社(アクセルファクター、OLTA クラウドファクタリング、PAYTODAY、FREENANCE 即日払い)、1つの率で示しているのは4社(ペイトナーファクタリング、labol、三菱UFJファクター、Flex Capital ファクタリング)です。上側の数字を読めるのは、この8社だけです。「1%~」のように下限だけを示す5社と、平均値を示す1社では、上限がいくらかは公表されていません。表記の形ごとの読み分けは手数料が安い会社の探し方で扱っています。
公表値は消えることもあります。えんナビについて当サイトは、2026年8月19日に手数料の表記を記録していましたが、2026年11月3日に再確認したときには公式ページから削除されていました。率を比べるときは、いつ時点の表記なのかを必ず一緒に見てください。各社の表記をそのまま並べた一覧は手数料が安い会社比較にあります。当サイトは安い順に並べ替えることも、順位を付けることもしません。
同じ率でも、支払期日までの日数で重さが変わる
上限が無い分野で「高い・低い」を考えるとき、率だけを見ていると取りこぼすものがあります。期間です。借入の金利は1年あたりの割合として示されますが、ファクタリングの手数料は1回の売買ごとに決まります。支払期日まで1か月の債権と3か月の債権を同じ8%で売れば、同じ費用で手に入る時間の長さが3倍違います。
目安をそろえるには、手数料率を日数で割り、365をかけます。これは借入の年利と同じ意味の数字にはなりませんが、期間の違いを一本の物差しに載せるには使えます。公表されている率を、支払期日まで30日・60日・90日と仮定して換算すると次のようになります。
| 手数料率(公表表記から) | 30日と仮定 | 60日と仮定 | 90日と仮定 |
|---|---|---|---|
| 0.8%(三菱UFJファクター「どなたでも一律0.8%」) | 年9.7% | 年4.9% | 年3.2% |
| 2%(OLTA「手数料2〜9%」の下限) | 年24.3% | 年12.2% | 年8.1% |
| 9%(OLTA「手数料2〜9%」の上限) | 年109.5% | 年54.8% | 年36.5% |
| 10%(ペイトナーファクタリング・labol「一律10%」) | 年121.7% | 年60.8% | 年40.6% |
表と図に使った0.8%は、三菱UFJファクターが診療報酬ファクタリングのページに書いている「買取手数料はどなたでも一律0.8%」という表記から取りました(2026年11月3日確認)。ほかの売掛債権で同じ率になることを示したものではありません。ほかの3つの率も、それぞれの会社が公表している表記であって、自分に提示される率ではありません。
9%を30日で割った換算値が年109.5%と一致しているのは、365を30で割った数がおよそ12.17になることによる算術上の一致です。この一致に意味を読み込まないでください。年109.5%は消費貸借契約が無効になる水準として金融庁が示した数字で、債権の売買の手数料を判定する基準として示されたものではありません。
仮定に使った日数には根拠があります。公正取引委員会は、取適法について「委託事業者は、中小受託事業者との合意の下に、製造委託等代金の支払期日を物品等を受領した日(役務提供委託の場合は、中小受託事業者が役務の提供をした日)から起算して60日以内でできる限り短い期間内で定める義務があります」と説明しています(2026年11月20日確認)。この義務の対象になる取引では、期日までの日数は60日以内に収まります。対象外の取引では、これより長い場合があります。
ここから言えるのは1つです。同じ率を比べるときは、同じ額面と同じ支払期日でそろえてください。期日の近い債権を売るほうが、同じ率でも時間あたりの負担は重くなります。差引後の実額の組み立て方はファクタリングの受取額の計算に、手数料以外に発生しうる費用はその他の費用と債権譲渡登記の費用にまとめています。率だけを並べると、登記費用や振込手数料のぶんが抜け落ちます。
「高い」と感じたときに確かめる3つのこと
上限の数字が無い分野なので、確かめる順番を決めておくと迷いません。どれも契約前に自分で確認できます。
1つ目は、契約書に買戻しや償還請求権の定めがあるかどうかです。金融庁が挙げた偽装ファクタリングの疑いがある例のうち2つは、売主が債権を買い戻すこととされている場合と、売主自身の資金により支払をしなければならないこととされている場合でした。手数料の率とは別に、この条項の有無で取引の性質が変わります。考え方は償還請求権のないファクタリングに、契約書を渡されない場合の扱いは契約書をもらえないときにあります。
2つ目は、買取代金が債権額に比べて著しく低額になっていないかどうかです。これは率で考えるより、額面と振込額の差を実額で見たほうが早いです。見積りが出たら、額面からいくら引かれて口座にいくら入るのかを書き出してください。率が同じでも、1件ごとにかかる費用があれば手元に残る額は変わります。
3つ目は、相手が貸付を行っているなら登録を受けているかどうかです。貸金業の登録は検索して確かめられます。無登録営業は刑事罰の対象だと金融庁が示しているとおり、ここは手数料の水準とは別の問題です。会社の実在と所在地の確認方法は掲載会社の一覧に、各社の確認日つきの記録と一緒に載せています。
この3つが済むまで、率の比較は保留してかまいません。上限が無い取引では、安いかどうかより、売買として成立しているかどうかが先にきます。なお、個別の契約についての法的な判断は、この記事では行いません。条項の意味に迷ったら、契約前に弁護士へ相談してください。
この記事のまとめ
- ファクタリングの手数料そのものに上限を定めた規定は、当サイトが確認した公的資料の中にはありませんでした。金融庁はファクタリングを債権の売買(債権譲渡)契約だと説明しています
- 上限金利を定める利息制限法と出資法は、貸金業に対する規制として説明されています。金融庁の「貸金業法のキホン」では、利息制限法の上限金利は貸付額に応じ15%~20%、出資法の上限金利は平成22年6月18日以降20%です
- 上限の代わりに置かれているのは実質での線引きです。買戻しの定め、売主自身の資金による支払、債権額に比べて著しく低額な買取代金が、偽装ファクタリングの疑いがある例として挙げられています
- 掲載20社のうち手数料の表記を記録できたのは14社で、上側の数字まで読めるのは8社です。下限だけを示す5社と平均値を示す1社では、上限は公表されていません
- 同じ率でも、支払期日までの日数で時間あたりの負担は変わります。手数料率÷日数×365で換算すると、10%は30日で年121.7%、60日で年60.8%にあたります。これは借入の年利と同じ意味の数字ではありません
- 高いと感じたら、契約書の買戻しと償還請求権、額面と振込額の差、相手が貸付を行っている場合の登録の3つを先に確かめてください
各社の表記をそのまま並べて比べる段階に来たら、手数料が安い会社比較と会社の比較ページを使ってください。会社ごとの記録は詳細ページに、確認したページのURLと確認日を添えて載せています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年11月20日
- 金融庁「貸金業法のキホン」 金融庁 / 確認日 2026年11月20日
- 公正取引委員会「委託事業者の義務」 公的機関 / 確認日 2026年11月20日
- 三菱UFJファクター 公式サイト(診療報酬ファクタリング) 各社の公式ページ / 確認日 2026年11月3日
- FREENANCE 即日払い 公式サイト 各社の公式ページ / 確認日 2026年11月3日
- えんナビ 公式サイト(ファクタリングとは) 各社の公式ページ / 確認日 2026年11月3日
- OLTA クラウドファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ペイトナーファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- labol(ラボル)公式サイト 各社の公式ページ / 確認日 2026年8月18日
- Flex Capital ファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- PAYTODAY 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- QuQuMo 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- うりかけ堂 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ベストファクター 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- 日本中小企業金融サポート機構 公式サイト(ファクタリング) 業界団体 / 確認日 2026年8月18日
- No.1(ナンバーワン)公式サイト(ファクタリング) 各社の公式ページ / 確認日 2026年8月18日
- トップ・マネジメント 公式サイト(会社概要) 各社の公式ページ / 確認日 2026年8月18日
- みずほファクター 公式サイト(会社概要) 各社の公式ページ / 確認日 2026年8月18日
- ウィット 公式サイト(会社概要) 各社の公式ページ / 確認日 2026年8月18日
- Mentor Capital 公式サイト(会社概要) 各社の公式ページ / 確認日 2026年8月18日
- ジャパンマネジメント 公式サイト(会社概要) 各社の公式ページ / 確認日 2026年8月18日
- アクセルファクター 公式サイト(よくある質問) 各社の公式ページ / 確認日 2026年8月19日
- ビートレーディング 公式サイト(よくあるご質問) 各社の公式ページ / 確認日 2026年8月19日