事業者向けのファクタリングを調べている途中で、「給料ファクタリング」「給与ファクタリング」という言葉を見かけた人が多いはずです。名前が似ていて、入金が早いという説明のされ方も似ています。個人事業主なら、なおさら自分がどちら側なのか分かりにくいところです。
先に結論を書きます。2つは、売る債権が違います。給料ファクタリングが対象にしているのは、個人(労働者)が使用者に対して持つ賃金債権です。金融庁は、これを業として買い取って金銭を交付し、その個人を通じて資金を回収することは「貸金業に該当します」としています。最高裁も、令和5年2月20日の決定で、賃金債権の譲渡の対価として交付された金銭が貸金業法第2条第1項と出資法第5条第3項にいう「貸付け」に当たるとしました。
つまり違いは、呼び名ではなく債権の中身にあります。この記事では、どこで分かれるのかを条文で確かめ、分かれた先で何が変わるのかを順に見ていきます。そのうえで、個人事業主が申込みの前に自分で確かめられる4つの欄を出します。ファクタリング自体が違法なのかという問いはファクタリングは違法なのか、登録の有無をどう読むかはファクタリングとヤミ金の違いで扱っているため、ここでは繰り返しません。
分かれ目は、売る債権が「賃金」か「事業の報酬」か
同じ「債権を売って先にお金を受け取る」という形をしていても、売る対象が変わると適用される法律が入れ替わります。
右側から見ます。事業上の取引で発生した報酬や売掛金は、民法第466条第1項が「債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。」と定めている対象です。譲り受けた側は、売掛先に対して自分で支払を求められます。金融庁も、ファクタリングを「法的には債権の売買(債権譲渡)契約です」と説明しています。個人事業主が取引先へ出した請求書は、こちら側に入ります。
左側が給料ファクタリングです。対象になっているのは、雇用契約にもとづいて働いた分の賃金、つまり給与です。ここで効いてくるのが労働基準法第24条第1項で、「賃金は、通貨で、直接労働者に、その全額を支払わなければならない。」と定めています。使用者が支払う相手は労働者本人だ、という定めです。
債権の名前が似ているので同じように見えますが、この一文があるために、譲り受けた側は使用者から取り立てられません。金融庁は、令和2年3月5日の回答文書で、賃金債権を譲り渡しても使用者は直接労働者へ支払わなければならず、譲り受けた側が自ら使用者へ支払を求めることは許されない、という点を前提に置いています。
回収が本人を通すしかなくなると、それは「貸付け」になる
ここから先が、法律上の評価が変わるところです。譲り受けた側が使用者から回収できないなら、お金を返してもらう相手は、お金を渡した本人しかいません。先に金銭を渡し、後でその本人から回収する。形は債権の売買でも、起きていることは貸付けと同じ並びになります。
貸金業法第2条第1項は、貸金業を「金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。以下これらを総称して単に『貸付け』という。)で業として行うもの」と定義しています。括弧の中が重要です。「貸付け」には、手形の割引や売渡担保に類する方法による金銭の交付も含まれます。金融庁の回答文書は、賃金債権を買い取って金銭を交付し、本人を通じて回収するしくみがこの「これらに類する方法」に当たるとし、業として行うものは貸金業に該当するとしています。
注意喚起のページでも同じ内容が示されています。金融庁は「『給与ファクタリング』などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します。」としています(2026年10月20日確認)。
貸金業に該当するなら、同法第3条第1項の登録が必要です。第11条第1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない。」と定めています。登録を受けずに行えば、この条文に違反します。
最高裁も「貸付け」に当たると判断している
行政の見解だけではありません。裁判所の判断も出ています。
最高裁判所第三小法廷は、令和5年2月20日、貸金業法違反と出資の受入れ、預り金及び金利等の取締りに関する法律違反の被告事件(令和4(あ)288)で上告を棄却する決定をしました。判示事項は「債権譲渡の対価としてされた金銭の交付が貸金業法2条1項と出資の受入れ、預り金及び金利等の取締りに関する法律5条3項にいう『貸付け』に当たるとされた事例」です。
ここで押さえておきたいのは、形式を整えても評価が変わらなかった点です。裁判要旨によれば、譲り受けた側から労働者への金銭の交付は、形式的には債権譲渡の対価としてされたものであり、使用者が支払わなかった場合の危険を譲り受けた側が負担するとされていたとしても、「貸付け」に当たるとされています。契約書に「債権譲渡契約」と書き、不払いの危険は買主が負うと書いたとしても、それだけでは売買にはならないということです。
この考え方は、事業者向けのファクタリングを選ぶときにもそのまま使えます。名目ではなく、お金と債権が実際にどう動くかで判定されます。実質が貸付けとされた取引に契約してしまった後の扱いは違法ファクタリングに契約してしまったらにまとめています。
「貸付け」とされると、金利と罰則の線が効いてくる
債権の売買なら、差し引かれるのは手数料です。貸付けと評価されると、同じお金が利息として見られます。そうなると、別の法律の線に当たります。
出資法第5条は高金利を処罰する条文です。業として金銭の貸付けを行う場合、年20%を超える割合による利息の契約をしたときは5年以下の拘禁刑もしくは1000万円以下の罰金、またはこれを併科とされています(同条第2項)。さらに年109.5%を超える割合になると、10年以下の拘禁刑もしくは3000万円以下の罰金、またはこれを併科です(同条第3項)。最高裁の決定が引用しているのは、この第5条第3項です。
無登録営業の側も同じ重さです。貸金業法第47条は、第11条第1項に違反した者を10年以下の拘禁刑もしくは3000万円以下の罰金、またはこれを併科とすると定めています(同条第2号)。
では、実際にはどのくらいの水準になっているのか。金融庁は注意喚起のページで、無登録の業者から「年利に換算すると数百~千数百%になるような法外な利息を支払わされたり」することがあると示しています。図2の軸は年200%までですが、この水準は軸の外側です。同じページでは、大声での恫喝や勤務先への連絡といった、私生活の平穏を害する取立てを受けるおそれも挙げられています。
事業者向けのファクタリングの手数料がどのくらいの範囲で公表されているかはファクタリング手数料の相場に各社の表記を並べました。年率に置き換えて考える手順はファクタリングとヤミ金の違いにあります。
注意喚起は、個人向けと事業者向けの両方に出ている
ここまでは条文と判断の話です。利用する側に向けては、金融庁が2つのページに分けて書いています。
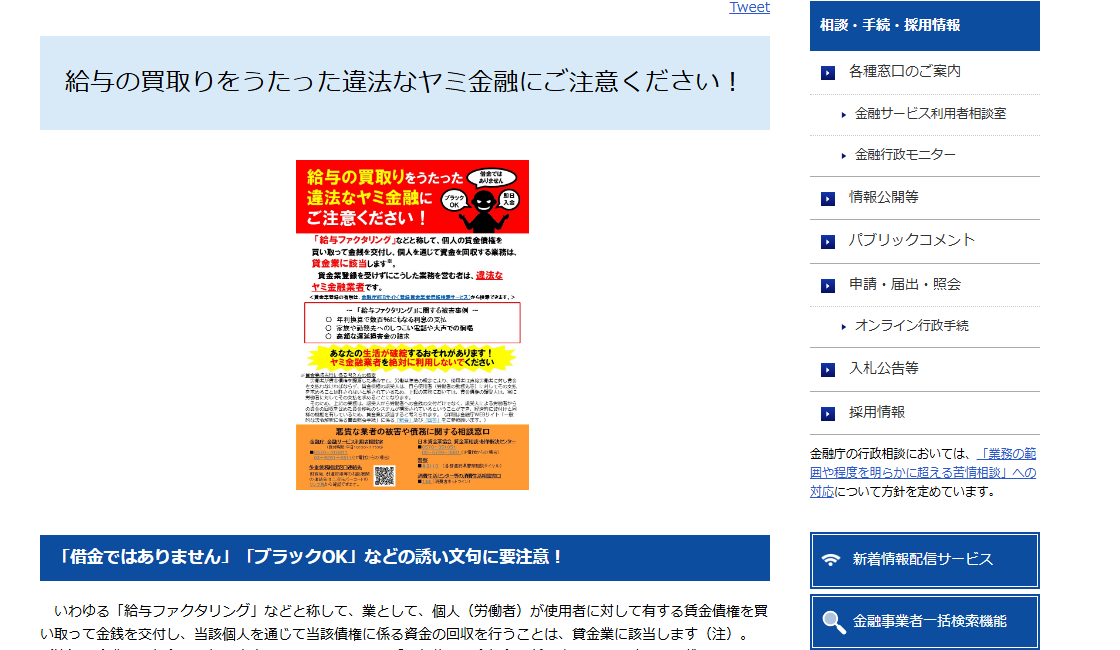
1つめが個人向けで、上のページです。「借金ではありません」「ブラックの方でもOK」といった表示で勧誘される形に注意を促しています。もう1つのファクタリングの利用に関する注意喚起でも、個人を相手にする取引について「給与ファクタリングは利用しないでください!」とされています(2026年10月20日確認)。当サイトも、給与を対象とする取引を案内しません。事業者向けのファクタリングとは別の取引であり、編集方針で個人向けの取引を扱わないと決めているためです。
2つめが事業者向けです。金融庁は同じページで、貸金業に該当するおそれがある取引として次の3つの形を挙げ、「事業者の皆様におかれては、こうした偽装ファクタリングを利用することのないよう、十分注意してください。」としています(2026年10月20日確認)。
- 債権の買取代金が債権額に比べて著しく低額であるもの
- 譲渡した債権の回収が売主に委託されており、売主が集金できなかった場合に売主が債権を買い戻すこととされているもの
- 売主自身の資金により業者に支払をしなければならないこととされているもの
2つめと3つめは、最高裁の決定が見たのと同じ構造です。渡したお金が、結局は売主自身から戻ってくる形になっていないかという見方です。言葉の意味そのものは償還請求権とは、勧誘の形から見分ける方法は悪質業者の見分け方で扱っています。
個人事業主が申込みの前に確かめる4つの欄
個人事業主やフリーランスの場合、売れるのは事業の取引で発生した報酬債権です。請負や委任にもとづく請求書は、図1の右側に入ります。一方で、雇用されている勤務先からの給与は左側です。副業として事業を営んでいる人は、両方を持っていることになります。
分かりにくいのは、相手の案内が「給与も買い取ります」と書いていない場合です。そこで、読める範囲だけで切り分ける順番を置きます。
1つめは、売ろうとしている債権の発生原因です。名称ではなく、どの契約から生まれた債権かを見ます。雇用契約にもとづくなら賃金債権で、事業者向けのファクタリングの対象ではありません。請負や委任などの取引から生まれたものなら報酬債権です。手元の契約書と請求書で確かめられます。
2つめは、相手が誰を対象にしているかです。公式ページに「お勤めの方」「給与」といった個人向けの言葉が並んでいれば、個人の給与を対象にしている可能性があります。その取引は、金融庁の見解では貸金業に該当するため、登録を受けていることが前提になります。
3つめは、契約書の買戻しの定めです。回収を売主に任せたうえで、集金できなければ売主が買い戻す、あるいは売主自身の資金で支払う、という条項が入っていないかを読みます。ここは、金融庁が偽装ファクタリングとして挙げている形そのものです。
4つめは、相手の登録と会社概要です。金融庁の登録貸金業者情報検索サービスで登録の有無を調べられます。ただし、このサービスの案内にあるとおり、検索された情報は各財務局・都道府県が更新処理を行った時点のもので、照会日現在のものではありません。登録がないこと自体は、事業者向けのファクタリングでは異常ではありません。債権の売買であれば貸金業ではないためです。読み方の順番はファクタリングとヤミ金の違いで扱っています。あわせて、商号・所在地・代表者を確認できない相手を当サイトが掲載しない理由は比較・評価の基準に書いています。
個人事業主の利用について各社が何を公表しているかは個人事業主のファクタリング比較、申込みの前提になる条件は個人事業主がファクタリングを利用する条件にまとめました。
根拠にした一次情報と、困ったときの相談先
この記事で使った材料を、確かめたいことごとに並べます。どれも当サイトの解釈ではなく、公表されている文書そのものです。
| 確かめたいこと | 根拠にした一次情報 | 確認日 |
|---|---|---|
| 賃金は誰に支払われるか | 労働基準法第24条第1項(e-Gov法令検索) | 2026年10月20日 |
| 「貸付け」に何が含まれるか | 貸金業法第2条第1項(e-Gov法令検索) | 2026年10月20日 |
| 賃金債権の買取りが貸金業に当たるか | 金融庁「一般的な法令解釈に係る書面照会手続(回答文書)」令和2年3月5日 | 2026年10月20日 |
| 利用者への注意喚起の内容 | 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 | 2026年10月20日 |
| 裁判所の判断 | 最高裁判所第三小法廷 令和5年2月20日決定(令和4(あ)288) | 2026年10月20日 |
| 金利の線と罰則 | 出資法第5条、貸金業法第11条第1項・第47条(e-Gov法令検索) | 2026年10月20日 |
| 事業者向けファクタリングの位置づけ | 金融庁「ファクタリングの利用に関する注意喚起」 | 2026年10月20日 |
| 債権を譲り渡せる根拠 | 民法第466条第1項(e-Gov法令検索) | 2026年10月20日 |
すでに契約してしまった、あるいは取立てを受けているという段階なら、金融庁の注意喚起ページが相談先を案内しています。同じページに、次の窓口が並んでいます(2026年10月20日確認)。
| 相談先 | ページに案内されている連絡先 |
|---|---|
| 金融庁 金融サービス利用者相談室 | 0570-016811 |
| 警察相談専用電話 | #9110 |
| 消費者ホットライン | 188 |
| 日本貸金業協会の相談窓口 | 同ページからの案内(電話番号はページで確認) |
最後に範囲を書いておきます。この記事は、公表されている条文と文書に書かれていることを並べたものです。個別の契約がどちらに当たるかの判断はしていません。契約書の条項や、自分の取引がどちらの債権にあたるかで迷うときは、申込みの前に弁護士へ確認してください。税務上の扱いが絡む場合は税理士が相談先です。
事業者向けのファクタリングを条件から絞るならファクタリング会社の比較、取引そのものの仕組みから読み直すなら売掛債権とは何かと融資との違いから辿れます。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 金融庁 / 確認日 2026年10月20日
- 金融庁「一般的な法令解釈に係る書面照会手続(回答文書)」(令和2年3月5日・賃金債権の買取り) 金融庁 / 確認日 2026年10月20日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月20日
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 金融庁 / 確認日 2026年10月20日
- 最高裁判所第三小法廷 令和5年2月20日決定(令和4(あ)288) 公的機関 / 確認日 2026年10月20日
- e-Gov法令検索「労働基準法」(昭和二十二年法律第四十九号)第24条 公的機関 / 確認日 2026年10月20日
- e-Gov法令検索「貸金業法」(昭和五十八年法律第三十二号)第2条・第11条・第47条 公的機関 / 確認日 2026年10月20日
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」(昭和二十九年法律第百九十五号)第5条 公的機関 / 確認日 2026年10月20日
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)第466条 公的機関 / 確認日 2026年10月20日