結論から書きます。掛け目という言葉は、債権を売る取引と、債権を担保に入れて借りる取引の両方に出てきます。ただし、決めている対象が違います。売る取引では額面のうち買い取る範囲を決め、担保に入れる取引では担保価格、つまりいくらの担保とみなすかを決めます。
そのため、割合の数字だけを取り出して「こちらは80%、あちらは70%」と並べても、比べたことになりません。同じ単位に見えて、分母も使いみちも違うからです。
掛け目そのものの意味と、手数料との前後関係は掛け目とはで扱いました。この記事はその先の2点に絞ります。担保の世界で掛け目がどう使われているのかと、掛け目で買い取られなかった残額を、最後に誰が負担する形になっているのかです。
先に、当サイトができないことを書きます。手元の見積もりの掛け目が妥当かどうか、その契約が貸付けに当たるかどうかという個別の判断は行いません。できるのは、公的機関が何を公表し、何を公表していないかを示すことです。
売る取引と担保に入れる取引で、掛け目の分母が違う
金融庁は、ファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、「法的には債権の売買(債権譲渡)契約」であると説明しています(2026年11月10日確認)。売買なので、債権は買主へ移り、返済という工程がありません。
一方、債権を担保に入れる形は制度として別に用意されています。法務省は債権譲渡登記制度について、法人がする「金銭債権の譲渡や金銭債権を目的とする質権の設定」を対象とし、譲渡人は法人のみに限定されていると説明しています(同日確認)。譲渡と質権の設定が、同じ制度の中で別々に並べられているということです。
この違いが、掛け目の意味を変えます。売る取引で掛け目が設定されると、額面のうち買取の対象になる部分とならない部分に分かれます。担保に入れる取引で掛け目が使われると、差し入れた債権がいくらの担保として評価されるかが決まります。前者では債権の一部が手元に残り、後者では債権そのものが手元に残ります。
担保の側では、掛目が公表されている
掛け目という言葉に具体的な数字が付いている場面を見ておくと、役割の違いが分かりやすくなります。日本銀行は、金融機関から担保を受け入れるときの掛目を公表しています。
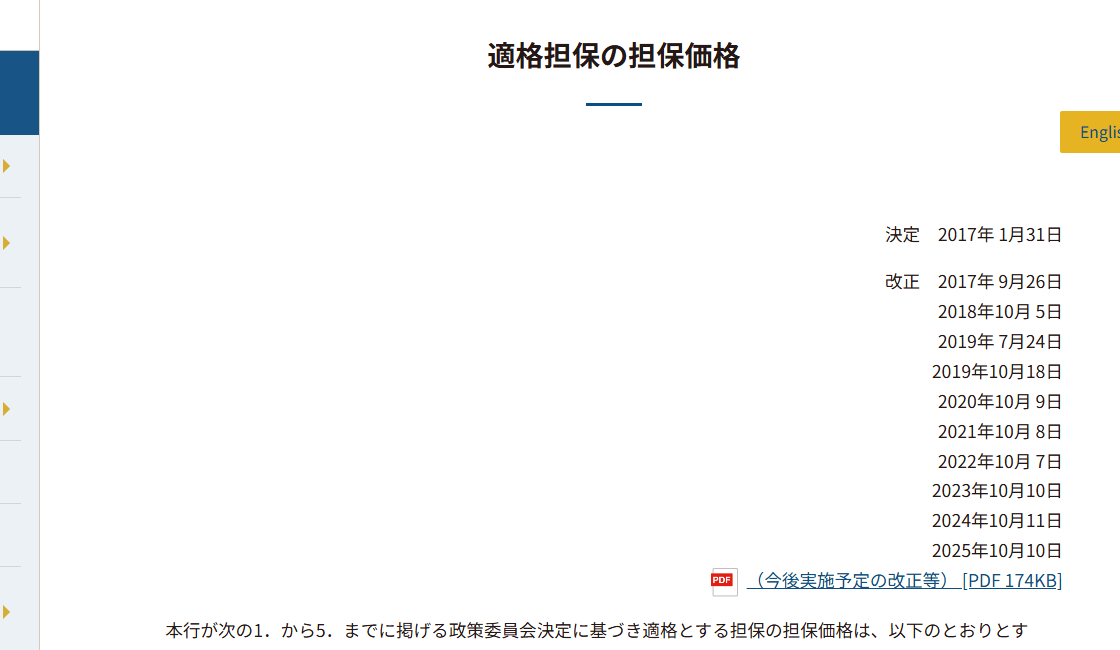
日本銀行「適格担保の担保価格」は、担保価格を「担保の種類ごとに同表(ハ)欄に定めた時価等に、残存期間に応じて同表(ロ)欄にそれぞれ定めた掛目を乗じた値とする」としています(2026年11月10日確認)。時価等に掛目を掛けたものが担保価格だという、計算の順番がそのまま書かれています。
掛目の決め方も公表されています。「適格担保取扱基本要領」は、適格担保の担保価格を「残存期間ごとに、時価、元本額、残存元本額または手形金額に」掛目を乗じた値とし、その掛目を担保権を行使するまでの期間の価格変動等を考慮して算定するとしています(同日確認)。担保の掛け目は、価格が動く余地を見込んで差し引くための割合だということです。
実際の数字は、企業を債務者とする債権についても出ています。
ここで誤解を防いでおきます。この数字は、日本銀行が金融機関から担保を受け入れる場面の値です。事業者がファクタリングや銀行融資で示される掛け目の水準を表すものではありません。引いたのは、掛け目という割合が「何に対して、何のために」掛かるのかが、担保の側では欄として明示されているという点だけです。
売る側では、掛け目の割合が公表されていない
同じことをファクタリングの側で探すと、状況が違います。当サイトは掲載している20社の公式ページを確認していますが、掛け目の割合を公表している会社を確認できていません(各社の公表条件として記録できた範囲での結果です。掛け目とはに同じ結果を載せています)。
記載がないことは「掛け目が設定されない」という意味ではありません。見積もりや契約書で初めて提示される項目だということです。だから、言葉が出てきた時点で何を聞くかを決めておく必要があります。
掛け目という言葉が出てくる場面を整理すると、次の3つに分かれます。
| 掛け目が出てくる場面 | 何に対する割合か | 公表されているか |
|---|---|---|
| 債権を売る(ファクタリング) | 額面のうち買い取る範囲 | 掲載20社の公式ページでは確認できなかった |
| 中央銀行が担保を受け入れる | 時価等に対する担保価格 | 日本銀行が担保の種類・残存期間ごとに公表 |
| 売掛債権を担保に借りる(ABL保証) | 担保として評価する額 | 全国信用保証協会連合会の制度概要には記載を確認できなかった |
3行目を「掛け目が無い」と読まないでください。制度概要のページに割合の記載を確認できなかった、という意味です。確認できなかったことを埋めずに残すのが、当サイトの書き方です。情報の扱い方は情報源についてにまとめています。
掛け目で残った額を、最後に誰が負担するのか
ここが、この記事でいちばん重要な部分です。掛け目の割合が高いか低いかより、買い取られなかった残額の行き先のほうが、取引の性質に直接効きます。
金融庁は、ファクタリングが貸金業に該当するおそれがある場合として、「売主が債権を買い戻すこととされている」場合や、「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」場合を挙げています(2026年11月10日確認)。残額の精算が、実質的に売主の負担として組まれていないかが問われます。
裁判例も紹介されています。貸金業に当たらないと判断された事案では、業者が「償還請求権を有しておらず、売主としても債権の買戻しを予定していない」ことから不払いリスクが移転していると考慮され(東京地裁令和2年9月18日)、別の事案では「実際に債務者の無資力の危険についての負担がファクタリング業者に移転」していることが考慮されています(東京高裁令和4年6月15日)。逆に貸金業に当たると判断された事案では、業者が「不払いリスクをほとんど負っていない」ことや(大阪地裁平成29年3月3日)、「売主が債権額以上の金額をファクタリング業者に支払う」内容の公正証書が作成されていたこと(東京高裁令和3年7月1日)が考慮されています(いずれも同日確認)。
並べると、判断の軸が割合ではなくリスクの所在にあることが見えます。掛け目が何%かは、これらの判断材料として挙げられていません。
償還請求権そのものの意味は償還請求権とはとノンリコースとはで扱っています。
売掛債権を担保に借りる制度と並べてみる
掛け目を担保の文脈で聞いたことがある方は、売掛債権を担保に借りる制度を検討した経験があるかもしれません。公的な保証制度があるので、条件を並べておきます。
全国信用保証協会連合会は、流動資産担保融資保証制度(ABL保証)について次のとおり公表しています(2026年11月10日確認)。
| 項目 | 公表されている内容 |
|---|---|
| 保証限度額 | 2億円(金融機関からの借入限度額は2億5千万円) |
| 保証期間 | 根保証:1年間、個別保証:1年以内 |
| 保証割合 | 保証割合80%の部分保証 |
| 保証料率 | 借入極度額・借入金額に対し年0.68% |
| 担保 | 流動資産(売掛債権および棚卸資産)のみ。ただし、個別保証の場合は、売掛債権のみ |
| 保証人 | 不要 |
| 掛け目 | 制度概要のページには記載を確認できなかった |
これは借入れです。保証期間が定められ、保証料率が年率で示されていることからも分かるとおり、返済を前提とした制度です。売る取引とは、負債として計上されるかどうかから違います。借入れとの違い全般はファクタリングと借入の違い、担保の要否はファクタリングに担保は必要?に分けて書いています。
並べる意味は、同じ売掛債権を使う手段が複数あり、掛け目という言葉がそのどちらにも現れるという点にあります。言葉が同じだから性質も近い、とは言えません。制度の側から資金化の選択肢を見る場合は売掛債権を現金化するにはが入口になります。
申込みの前に、書面で確かめること
手を動かせる部分に絞ります。どれも提示された書面を読むだけでできることです。
まず、掛け目という言葉が書面のどこに出てくるかを探します。見積書の内訳なのか、契約書の条項なのか、口頭の説明だけなのか。口頭だけの場合は、書面に書いてもらうよう頼むところから始まります。
次に、残額の行き先を文言で確かめます。売掛先からの入金後に精算されるのか、精算の時期と条件は何か、精算されないのであればその理由は何か。図3の3つの確認が、ここに当たります。
そして、受け取る金額を1つの数字にしてもらいます。掛け目の割合と手数料率を別々に聞いても、手取りは出ません。額面、差し引かれる項目の内訳、振込額の3つを同じ形で出してもらう考え方は実際に振り込まれる金額に書きました。手数料以外にかかりうる費用は手数料以外の費用、手数料そのものの考え方はファクタリングの手数料とはで扱っています。
契約書で読む欄の全体像はファクタリング契約で確認する内容にまとめてあります。各社が公表している条件の並びは会社の比較と掲載会社の一覧から辿れます。
掛け目の話と「違法かどうか」の話を混ぜない
最後に、分けておきたい論点があります。掛け目が設定されていることは、それだけでは取引の適法性を左右しません。
金融庁が偽装ファクタリングの疑いとして挙げているのは、買取代金が「債権額に比べて著しく低額である」ケースです(2026年11月10日確認)。これは水準が極端に低い場合の話であり、掛け目という項目があることそのものを問題にしたものではありません。一方で、買戻しや売主自身の資金による支払が定められている場合は、割合に関係なく貸金業該当のおそれとして挙げられています。
つまり、見るべきものは2つあります。受け取る金額が額面に比べて極端に低くないかと、残額の負担が売主へ戻る形になっていないかです。前者は水準の問題、後者は条項の問題で、別々に確かめます。適法性の全体像はファクタリングは違法なのか、契約してしまった後の対応は違法ファクタリングに契約してしまったらで扱っています。
なお金融庁は、給与ファクタリングについて利用しないよう呼びかけています。個人が使用者に対して有する賃金債権を業として買い取る行為は貸金業に該当するとされています(同日確認)。当サイトは個人向けの取引を案内しません。
この記事は、2026年11月10日に確認した日本銀行「適格担保の担保価格」「適格担保取扱基本要領」、金融庁「ファクタリングの利用に関する注意喚起」、法務省「第1 債権譲渡登記制度とは?」、全国信用保証協会連合会「さまざまな保証制度」の公表内容を整理したものです。掛け目の妥当性、契約の性質、税務や会計の取扱いといった個別の判断は、税理士・弁護士へご相談ください。公表内容は改正・更新されるため、実際に使う段では出典のページで最新の内容を確かめてください。注意していただきたい点は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 日本銀行「適格担保の担保価格」 公的機関 / 確認日 2026年11月10日
- 日本銀行「適格担保取扱基本要領」 公的機関 / 確認日 2026年11月10日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年11月10日
- 法務省「第1 債権譲渡登記制度とは?」 公的機関 / 確認日 2026年11月10日
- 全国信用保証協会連合会「さまざまな保証制度」 業界団体 / 確認日 2026年11月10日