受託でシステムを開発していると、技術者の稼働は毎月出ていくのに、代金は検収が終わってからまとめて入ってきます。その空白を埋める手段として売掛債権の売却を考える場面で、この業種には先に確かめることがあります。手元にある案件が、まだ「請求できる債権」になっていないことがあるからです。
分かれ目は契約の型です。民法は、請負と準委任で報酬を請求できる時点を別に定めています。同じ「開発中」という状態でも、請負なら仕事の完成まで請求できる債権が立たず、期間によって報酬を定めた準委任なら期間の経過ごとに立ちます。どちらなのかで、売れる時期が数か月単位でずれます。
この記事では、民法の条文で報酬を請求できる時点を確かめ、工程ごとに契約を分けた場合に債権が何回立つのかを整理します。そのうえで、検収を待っている案件で支払期日の起算日がいつになるのかを、取適法の運用基準で確かめます。取引そのものの仕組みはファクタリングとはにまとめてあります。
開発中の案件に、請求できる債権があるとは限らない
まず、報酬を請求できる時点を条文で確かめます。ここを飛ばして手数料を調べ始めると、そもそも売る対象がない案件で見積りを取ることになります。
民法第632条は、請負について「請負は、当事者の一方がある仕事を完成することを約し、相手方がその仕事の結果に対してその報酬を支払うことを約することによって、その効力を生ずる」と定めています。報酬が支払われる対象は仕事の結果です。
支払う時期は第633条にあります。「報酬は、仕事の目的物の引渡しと同時に、支払わなければならない。ただし、物の引渡しを要しないときは、第六百二十四条第一項の規定を準用する」とされています。つまり請負では、完成して引き渡すまで、報酬を請求できる状態になりません。開発が8割進んでいても、契約が1本の請負であれば、請求できる債権はまだ生まれていないという見方になります。
準委任は別の道筋をたどります。民法第656条は「この節の規定は、法律行為でない事務の委託について準用する」と定め、委任の規定を借りてきます。報酬の規定は第648条で、その第2項が「受任者は、報酬を受けるべき場合には、委任事務を履行した後でなければ、これを請求することができない。ただし、期間によって報酬を定めたときは、第六百二十四条第二項の規定を準用する」としています。準用先の第624条第2項は「期間によって定めた報酬は、その期間を経過した後に、請求することができる」です。
月額や人月で報酬を定めている契約では、その期間が過ぎるたびに請求できる状態になります。システム全体が完成していなくても、先月分の報酬は請求できる形になっているわけです。請負と準委任で、資金化の起点がここまで離れます。条文はいずれも2026年10月2日にe-Gov法令検索で確認しました。
条文の対応をまとめると、次のようになります。
| 条 | 条文の見出し | 条文の要点 | 資金化で見る点 |
|---|---|---|---|
| 第632条 | 請負 | ある仕事を完成することを約し、相手方がその仕事の結果に対して報酬を支払う | 報酬の対象は結果であり、作業量そのものではない |
| 第633条 | 報酬の支払時期 | 報酬は仕事の目的物の引渡しと同時に支払う。引渡しを要しないときは第624条第1項を準用 | 引渡しまで請求できる債権が立たない |
| 第634条 | 注文者が受ける利益の割合に応じた報酬 | 可分な部分の給付で注文者が利益を受けるときはその部分を完成とみなし、割合に応じて報酬を請求できる | 途中で終わった案件に報酬請求権が残る場合がある |
| 第656条 | 準委任 | 法律行為でない事務の委託について、委任の節の規定を準用する | 開発業務の委託がこの型になることがある |
| 第648条第2項 | 受任者の報酬 | 委任事務を履行した後でなければ請求できない。期間によって報酬を定めたときは第624条第2項を準用 | 期間で定めていれば期間の経過で請求できる |
| 第624条第2項 | 報酬の支払時期 | 期間によって定めた報酬は、その期間を経過した後に請求することができる | 月額・人月の契約で毎月債権が立つ根拠になる |
条と見出し、条文の要点は、e-Gov法令検索で表示した民法の本文によります(2026年10月2日確認)。右の列は、その条文が資金化の判断に関わる理由を当サイトが補ったものです。
契約書の表題ではなく、約束した内容で決まる
自社の案件がどちらの型かは、契約書の表題には書かれていません。「業務委託契約書」という表題のもとで、請負に当たる約束も準委任に当たる約束も結ばれます。読むのは条項です。
完成を約束しているかどうかが最初の分かれ目になります。成果物を特定して「完成させて引き渡す」と書いてあるなら請負の形に近づき、「業務を遂行する」「要員を配置する」と書いてあるなら準委任の形に近づきます。報酬の定め方も手がかりになります。一式の金額なのか、月額や工数単価なのかで、第624条第2項を準用できるかが変わります。
| 契約書で読む箇所 | 請負の形に近い書き方 | 準委任の形に近い書き方 | 確かめる理由 |
|---|---|---|---|
| 目的・業務の内容 | 特定した成果物を完成させて引き渡す | 業務を遂行する、要員を配置する | 報酬の対象が結果か遂行かで請求時点が変わる |
| 報酬の定め方 | 一式の請負代金 | 月額、または工数に単価を掛けた額 | 期間によって定めた報酬かどうかを見る |
| 請求と支払の条項 | 検収完了後に請求、引渡しと同時に支払 | 毎月末締めなど期間ごとに請求 | 請求書を出せる時点が売れる時点になる |
| 中途終了時の取扱い | 可分な部分の扱いと報酬の精算 | 既にした履行の割合に応じた精算 | 止まった案件に債権が残るかを見る |
| 権利義務の譲渡 | 譲渡を制限する条項の有無 | 同じく譲渡を制限する条項の有無 | 債権を売れる前提が崩れていないかを見る |
左の4列は、民法の各条文が何に着目しているかに対応させて当サイトが整理したものです。この表は型を判定する基準ではありません。どちらに当たるかは契約全体の内容で判断され、最終的な解釈は弁護士へご相談ください。契約書のどこを読むかという観点はファクタリングの契約条件にもまとめています。
譲渡を制限する条項があった場合の扱いと、第三者に対して譲渡を主張するための要件は売掛債権の譲渡で扱っています。
工程ごとに契約を分けていると、債権も工程ごとに立つ
システム開発では、1つのプロジェクトを1本の契約で結ぶ形と、工程ごとに契約を分ける形があります。後者は多段階契約と呼ばれ、独立行政法人情報処理推進機構(IPA)が「情報システム・モデル取引・契約書(第二版)」を2020年12月22日に公開しています(2026年10月2日確認)。
資金化の観点で重要なのは、契約の区切りが請求できる時点を決めるという点です。契約が1本なら、金額と支払期日が確定した債権が生まれるのは引渡しのあとの1回だけです。工程ごとに分かれていれば、その工程の契約が終わるたびに債権が立ちます。
ただし、工程を分ければ資金化が楽になる、という単純な話ではありません。IPAは「「情報システム・モデル取引・契約書」からの見直しのポイント」(公開2025年6月17日、最終更新2026年9月11日)に「システム開発における複数契約の関係」という節を置き、多段階契約においては、しばしば下流工程でトラブルが生じた際にユーザが上流工程まで遡って解除に基づく代金返還請求をしたりという状況があることを記しています(2026年10月2日確認)。同じページでは「請負契約・準委任契約における報酬請求権」も論点として挙げられています。
債権の売買で問題になるのは、ここです。金額が争いになっている債権は、売る対象として特定できません。上流工程の代金が後から返還を求められている状態の案件は、たとえ請求書を出していても、売れる債権として扱えない場合があります。工程を分けた契約で資金化を考えるなら、該当する工程について相手方から異議が出ていないことも確かめてください。
検収が終わっていなくても、起算日は動かないことがある
受託開発では「検収が終わらないと支払われない」という前提で入金予定を立てがちです。ところが、自社の取引が取適法の対象になる場合、支払期日の起算日は検収の完了では決まりません。
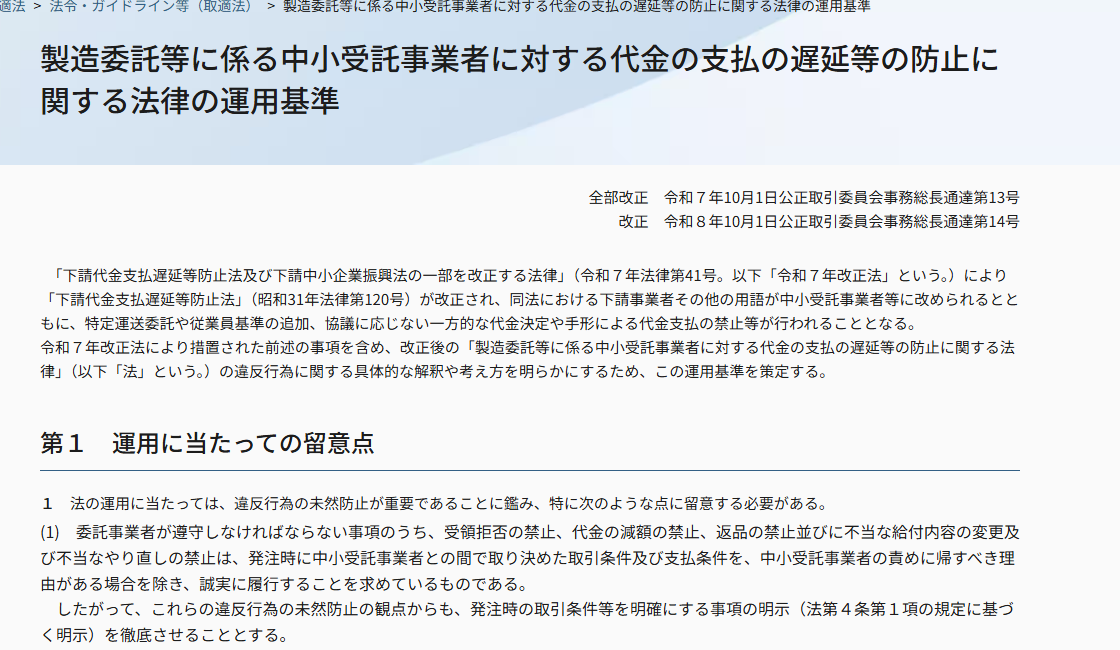
公正取引委員会の運用基準(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律の運用基準。全部改正は令和7年10月1日の公正取引委員会事務総長通達第13号)は、情報成果物のひとつとして「電子計算機に対する指令であって、一の結果を得ることができるように組み合わされたもの」を挙げています。プログラムの作成を他の事業者へ委託する取引は、法第2条第3項の情報成果物作成委託に当たりえます(2026年10月2日確認)。
そのうえで同基準は、支払期日について、給付を受領した日から起算して60日の期間内において、かつできる限り短い期間内において定められなければならないとしています(法第3条第1項)。肝心なのは受領した日の数え方です。同基準は、明示された納期日において委託事業者の支配下にあれば、内容の確認が終わっているかどうかを問わず、当該期日に給付を受領したものとして起算すると示しています。
例外もあります。委託事業者が確認のため情報成果物を一時的に支配下に置いた場合について、あらかじめ合意があれば、支配下に置いた当該情報成果物が一定の水準を満たしていることを確認した時点で給付を受領したこととする、とされています。つまり合意があるかどうかで起算日が変わります。自社の取引基本契約書に、検収をもって受領とする旨の合意があるかを確かめてください。
入金予定を数え直すと、思っていたより早い日付になる場合があります。検収が長引いている案件ほど、ここを確かめる価値があります。入金までの期間そのものの考え方は入金までの日数、支払サイトの読み方は売掛金の支払サイトで扱っています。
なお、同じ取適法の支払期日について、広告制作やWeb制作の側から整理した記事が広告・Web制作のファクタリングです。そちらは発注内容の明示と支払制度の実情を扱っています。本記事は報酬債権が発生する時点を扱っているため、確かめる書類が違います。
途中で止まった案件にも、報酬を請求できる場合がある
開発が中止になった案件や、契約が解除された案件は、資金化の対象外だと考えられがちです。民法はそう単純に切っていません。
第634条は「次に掲げる場合において、請負人が既にした仕事の結果のうち可分な部分の給付によって注文者が利益を受けるときは、その部分を仕事の完成とみなす。この場合において、請負人は、注文者が受ける利益の割合に応じて報酬を請求することができる」と定めています。掲げられているのは、注文者の責めに帰することができない事由によって仕事を完成することができなくなったときと、請負が仕事の完成前に解除されたときの2つです。
準委任の側にも対応する規定があります。第648条第3項は「受任者は、次に掲げる場合には、既にした履行の割合に応じて報酬を請求することができる」としています。掲げられている場合の内容は、e-Gov法令検索で条文を確かめてください。
ここで注意したいのは、報酬を請求できることと、売れる債権になっていることは別だという点です。割合に応じた報酬は、可分な部分がどこまでか、注文者がどれだけ利益を受けたかを当事者が合意できて初めて金額が固まります。固まっていない段階では、いくらの債権を売るのかを特定できません。
止まった案件を資金化の計算に入れるなら、精算の合意書や請求書で金額と支払期日が確定していることを先に確かめてください。相手方が支払えなくなった場合の負担が誰にあるのかは、契約の型で変わります。考え方は償還請求権なし(ノンリコース)とはと売掛先が倒産したら支払義務はあるかに整理しています。
売れるのは、金額と支払期日が確定した債権
ここまでを資金化の条件に置き直します。金融庁は、一般にファクタリングとは「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、法的には債権の売買(債権譲渡)契約ですと説明しています(2026年10月2日確認)。
売買である以上、何をいくらで売るのかを双方が特定できなければ成立しません。受託開発では、次の3つがそろった時点がこれに当たります。
- 請求できる状態になっていること(請負なら引渡し後、期間で定めた準委任なら期間の経過後)
- 金額が確定していること(追加作業や減額の協議が残っていない)
- 支払期日が確定していること(起算日と期日を自分で数えられる)
3つのうち1つでも欠けている案件は、先に書類を整える作業が資金調達の第一歩になります。提出を求められることが多い書類はファクタリングの必要書類にまとめています。
いつ、いくら足りなくなるのかを先に表にしておくと、手段を選ぶ順序を間違えません。準委任で毎月債権が立つ案件と、請負で検収後に一度だけ立つ案件が同時に走っているときは、特にこの作業が効きます。作り方は資金繰り表の作り方にあります。
債権を売る以外の方法もあります。借入れは債権を自社に残したまま資金を手当てする方法で、返済義務が生じる点で債権の売買とは別の取引です。判断の分かれ目はファクタリングと融資の違いに整理しています。
費用は手数料率だけで決まらない
手取りを決めるのは手数料率だけではありません。手数料が何に対して発生し、どの時点で差し引かれるのかはファクタリング手数料とは、手数料と別に生じうる費用は手数料以外にかかる費用で扱っています。下限の率だけを見て比べると、口座に入る額を見誤ります。
受託開発では1件の金額が大きくなりやすく、率の差がそのまま金額の差として表れます。一方で、債権譲渡登記を使う形を提示された場合のように、金額にかかわらず発生する費用もあります。登記を行う場合の費用は債権譲渡登記の費用にまとめています。率と実額の両方を並べて確かめてください。
各社が公表している条件を横に並べて見たいときは会社の比較から、法人として利用する場合の買取額の範囲は法人向けファクタリングの比較から確かめられます。当サイトは順位や点数を付けず、公表されている表記と確認日だけを並べています。
この業種で特に避けたい形
最後に、金融庁が注意喚起している2つの形を確認します。開発案件では技術者の給与の支払日が毎月決まって来るため、判断を急がされやすくなります。
1つ目は、形はファクタリングでも実質が貸付けになっているものです。同庁は、譲渡した債権を買い戻すこととされている場合、売主自身の資金によりファクタリング業者に支払をしなければならないこととされている場合、受け取る金額が債権額に比べて著しく低額である場合を挙げています。そのうえで、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるものだとしています(2026年10月2日確認)。
買戻しや、自社の資金で支払う旨の条項がある契約には応じないでください。検収が長引いて売掛先からの入金が遅れたとき、その条項は自社の負担として戻ってきます。
2つ目は、個人を相手にした取引です。同庁は、「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付することは貸金業に該当するとしています。受託開発では個人のエンジニアと仕事をする場面が多いため、ここは線を引いておく必要があります。当サイトは個人向けの取引を案内しません。協力会社や個人事業主への支払いを早める話は、自社が支払う時期を動かす話であって、相手の報酬や賃金を買い取る話ではありません。
申込みの前に確かめること
- 契約書の目的と報酬の条項を読み、完成を約束しているのか、業務の遂行を約束しているのかを確かめます。請求できる時点が変わります
- 報酬が期間によって定められているかを確かめます。月額や工数単価なら、期間の経過ごとに請求できる債権が立つ形になっています
- 契約が1本か、工程ごとに分かれているかを確かめます。分かれている場合は、どの工程の代金を売るのかを特定します
- 該当する工程や成果物について、相手方から減額や返還の申し出が出ていないかを確かめます。金額が争いになっている債権は売る対象になりません
- 納期日と、検収をもって受領とする旨の合意があるかを確かめます。合意がなければ、内容の確認の完了を問わず納期日が起算日になりえます
- 起算日から支払期日までの日数を自分で数えます。思っていたより早い日付になる場合があります
- 契約書に権利義務の譲渡を制限する条項がないかを確かめます。判断に迷う条項は弁護士へ相談します
- 手数料のほかに差し引かれる費用があるかを、申込みの段階で確認します。率と実額の両方を見ます
- 買戻しや、自社の資金で支払う旨の条項がある契約には応じません
この記事は、2026年10月2日に確認した法令と公表資料の内容を整理したものです。審査に通ることや、希望する日に入金されることを当サイトは保証していません。制度や各社の条件は変わるため、申込みの前にe-Gov法令検索・公正取引委員会・金融庁の公表資料と各社の公式ページで最新の表記を確かめてください。契約条項の効力や税務上の取扱いの個別判断は、弁護士・税理士へご相談ください。当サイトが情報の出どころをどう扱っているかは情報源について、注意していただきたい点は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」 公的機関 / 確認日 2026年10月2日
- 公正取引委員会「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律の運用基準」 公的機関 / 確認日 2026年10月2日
- 独立行政法人情報処理推進機構「情報システム・モデル取引・契約書(第二版)」 公的機関 / 確認日 2026年10月2日
- 独立行政法人情報処理推進機構「「情報システム・モデル取引・契約書」からの見直しのポイント」 公的機関 / 確認日 2026年10月2日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年10月2日