事業のための資金を借りようとして「年収の3分の1までしか借りられない」と聞いたとき、その枠が自分に当てはまるのかは条文で確かめられます。根拠は貸金業法第13条の2です。同条第2項は、個人顧客合算額が基準額を超えることになる契約を個人過剰貸付契約と位置づけ、その基準額を「年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」と定めています(2026年11月19日確認)。この計算の対象は個人顧客です。法人との契約は、3分の1という物差しでは判定されません。
そして、事業のための資金には条文の中に別の置き場所が用意されています。第13条の2第2項は「個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるもの」を個人過剰貸付契約から除いており、その内閣府令にあたる貸金業法施行規則第10条の23第1項第4号に、事業を営む個人顧客に対する貸付けが置かれています。認められる条件は、当該個人顧客の事業計画、収支計画及び資金計画に照らし、返済能力を超えない貸付けに係る契約であると認められることです(2026年11月19日確認)。
この記事では、枠がかかるのはどの取引なのかを条文の順に確かめ、例外として扱われるために何を見られるのかを整理します。あわせて、売掛債権を売る取引がこの枠とどういう関係にあるのかを金融庁の公表資料で確認します。提示された利率が法律の上限に収まっているかという別の論点はビジネスローンの上限金利に、借入と債権の売買そのものの違いはファクタリングと融資の違いにまとめています。
枠がかかるのは、貸金業者と個人顧客の契約
最初に確かめるのは相手です。貸金業法第13条の2は貸金業者に向けた規定なので、相手が貸金業者でなければ、この枠の話は出てきません。同法第2条第1項は貸金業を、金銭の貸付けまたは金銭の貸借の媒介を業として行うものと定め、国または地方公共団体、他の法律に特別の規定のある者などをその範囲から除いています(2026年11月19日確認)。銀行や信用金庫の融資は、この除外にあたる別の法律のもとで行われます。
次に確かめるのが、自分が個人顧客なのか法人なのかです。第13条の2第1項は、個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約を締結してはならないとしています。読み分けると、年収の3分の1という計算は個人顧客についての定めで、返済能力を超える貸付けの禁止はそれとは別に置かれています。法人であっても、返済能力を超える契約が許されるわけではありません。
申込みの前にこの2つを決めておくと、同じ「年収の3分の1」という言葉で説明されている話が、自分のどの選択肢にかかるのかが分かれます。銀行融資がどの工程で時間を使うのかは銀行融資の審査期間に分けてまとめています。
除外貸付けと例外貸付けは、別の条文に置かれている
枠の外に出る道は2つあり、別々の条文に置かれています。1つは除外貸付けで、貸金業法施行規則第10条の21にあります。不動産の建設または購入に必要な資金の貸付け、その貸付けが行われるまでのつなぎの貸付け、自動車の購入資金のうち所有権が貸金業者に移るものや譲渡により担保の目的となっているもの、高額療養費を支払うための資金、有価証券を担保とする貸付け、不動産を担保とする貸付けで返済能力を超えないと認められるもの、売却を予定している不動産の売却代金により弁済される貸付けなどが並びます(2026年11月19日確認)。日本貸金業協会も、総量規制になじまない貸付けとしてほぼ同じ項目を案内しています。
もう1つが例外貸付けで、こちらは施行規則第10条の23です。事業のための資金は、除外ではなくこちらの側にあります。号ごとの対象を並べると次のようになります。
| 施行規則第10条の23第1項 | 対象になる貸付け |
|---|---|
| 第1号・第1号の2 | すでに負担している債務を弁済するための貸付け |
| 第2号 | 医療費を支払うために必要な資金の貸付け |
| 第2号の2 | 特定費用を支払うために必要な資金の貸付け |
| 第3号 | 配偶者の収入と合算して判断する貸付け |
| 第4号 | 事業を営む個人顧客に対する貸付け |
| 第5号 | 新たに事業を開始する個人顧客に対する貸付け |
| 第6号 | 金融機関からの貸付けを受けるまでのつなぎの貸付け |
号ごとの対象は、e-Gov法令検索の条文から整理しました(2026年11月19日確認)。日本貸金業協会の案内でも、例外貸付けの項目として個人事業者に対する貸付けが「事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合」として挙げられ、新たに事業を営む個人事業者に対する貸付けも同じ要件で続けて示されています(2026年11月19日確認)。
第6号も、資金繰りの場面では知っておく意味があります。金融機関からの貸付けを受けるまでのつなぎとして行う貸付けが、例外として並んでいます。公庫や銀行の融資が決まっていても入金が支払いに間に合わない、という状況が条文の想定に入っているということです。同じ場面で売掛債権を売る選択をするなら、費用の形が変わります。差し引かれたあとに手元に残る額の組み立て方はファクタリングの受取額の計算にまとめています。
例外に当たるかを決めるのは、申込んだ側ではない
ここを取り違えると見込みが崩れます。例外貸付けは、申込んだ側が選べる区分ではありません。第4号の要件は、事業計画、収支計画及び資金計画に照らして返済能力を超えない貸付けと認められることなので、認めるのは貸し手の側です。日本貸金業協会も、総量規制になじまない貸付けや利益の保護に支障を生ずることがない貸付けについて、年収の3分の1を超えていても返済能力があると認められれば借入れができる、という書き方をしています(2026年11月19日確認)。
貸し手が何をするかも条文に書かれています。第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の収入または収益その他の資力、信用、借入れの状況などを調査することを求めています。第2項は、個人顧客との貸付けの契約について、一部の契約を除き、指定信用情報機関が保有する信用情報を使用しなければならないとしています。第3項は、資料の提出を求める基準を金額で定めています(2026年11月19日確認)。
実務の順序に直すと、3つの計画を用意できるかどうかが先に来ます。確定申告書のように手元にある書類とは違い、事業計画・収支計画・資金計画は作る時間が必要です。入金の期日が決まっている場面では、この準備にかかる日数がそのまま調達の速さになります。個人事業主が使える手段を時間の観点で並べたものは個人事業主の資金調達方法にあります。
なお、例外貸付けとして契約された借入が、その後の申込みでどう数えられるかは、施行規則が定める個人顧客合算額の計算に従います。当サイトは、この算入の扱いを条文で確認できていません。追加の借入を予定している場合は、借入先と指定信用情報機関への登録の扱いを申込みの前に確認してください。
手形の割引は枠の中、債権の売買は枠の外
枠の外にあるかどうかは、取引が貸付けかどうかで決まります。ここで見落としやすいのが手形の割引です。貸金業法第2条第1項は、金銭の貸付けや貸借の媒介に加えて、括弧書きで「手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介」を含むとしています(2026年11月19日確認)。手形の割引は、貸金業の貸付けの側に書かれています。手形を資金に換える仕組みそのものは手形割引とはにまとめています。
一方、売掛債権の売却は貸付けとしては書かれていません。金融庁は、一般的なファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」と説明し、法的には債権の売買(債権譲渡)契約であるとしています(2026年11月19日確認)。貸付けではないため、年収の3分の1という定めがそのまま当てはまる取引ではありません。
ここから分かるのは、枠が埋まっているかどうかを基準に手段を決めると、費用の形の比較が抜け落ちるということです。借入には利息制限法という上限の定めがありますが、債権の売買の手数料について上限を定めた規定は、当サイトでは確認できていません。率ではなく、差し引かれたあとに口座に入る額で比べる必要があります。
枠の外にあることは、安全だという意味ではない
金融庁は同じ注意喚起の中で、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在を挙げ、注意すべき特徴として、買取代金が債権額に比べて著しく低額であること、売主が債権を買い戻すこととされていること、集金できなかった場合に売主自身の資金で支払わなければならないこととされていることを示しています。そして、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしています(2026年11月19日確認)。
つまり、買戻しや償還請求の有無は、費用の多寡より先に確かめる項目です。当サイトが掲載している20社のうち、償還請求権について記載を確認できたのは8社でした。
| 会社名 | 公表されている表記(そのまま) | 確認日 |
|---|---|---|
| アクセルファクター | ノンリコース(遡求請求無し) | 2026年8月19日 |
| ビートレーディング | 償還請求権がない(同社の説明) | 2026年8月18日 |
| OLTA クラウドファクタリング | 弊社のファクタリングは償還請求権のない(ノンリコース)契約 | 2026年8月19日 |
| うりかけ堂 | うりかけ堂のファクタリングは償還請求権がないノンリコースと呼ばれる取引 | 2026年8月19日 |
| ベストファクター | ノンリコース型(償還請求権なし)のみ取り扱い。契約後の追加費用や買戻し請求は構造上発生しません | 2026年11月3日 |
| No.1(ナンバーワン) | 償還請求権の無いファクタリング(ノンリコース)お客様に保証を求めない契約 | 2026年8月19日 |
| えんナビ | ノンリコース契約(償還請求権ナシ) | 2026年8月18日 |
| ジャパンマネジメント | 償還請求権なし(ノンリコース) | 2026年8月18日 |
残る12社は、当サイトが記載を確認できていません。買戻しの定めがないという意味ではありません。公表されていない項目は、契約書と見積りで確かめることになります。契約書を渡してもらえない場合の扱いは契約書をもらえないファクタリングに、違法とされる取引との線引きはファクタリングは違法なのかにまとめています。
個人が勤務先に対して持つ賃金債権を対象にする取引は、ここまでの話とは別のものです。金融庁は、給与ファクタリングと称して行われるものは貸金業に該当するとしています。事業者向けの取引との違いは給料ファクタリングとの違いで扱っています。
相手が登録を受けているかを、先に確かめる
借入の側では、相手の登録を自分で確認できます。金融庁は、貸金業を行う場合には登録を受けなければならないとして、借入れを行おうとする業者が登録業者であるかどうかを登録貸金業者情報検索サービスで確認するか、財務局または都道府県へ最新情報を確認するよう案内しています(2026年11月19日確認)。業種ごとの登録事業者の一覧も公表されています。
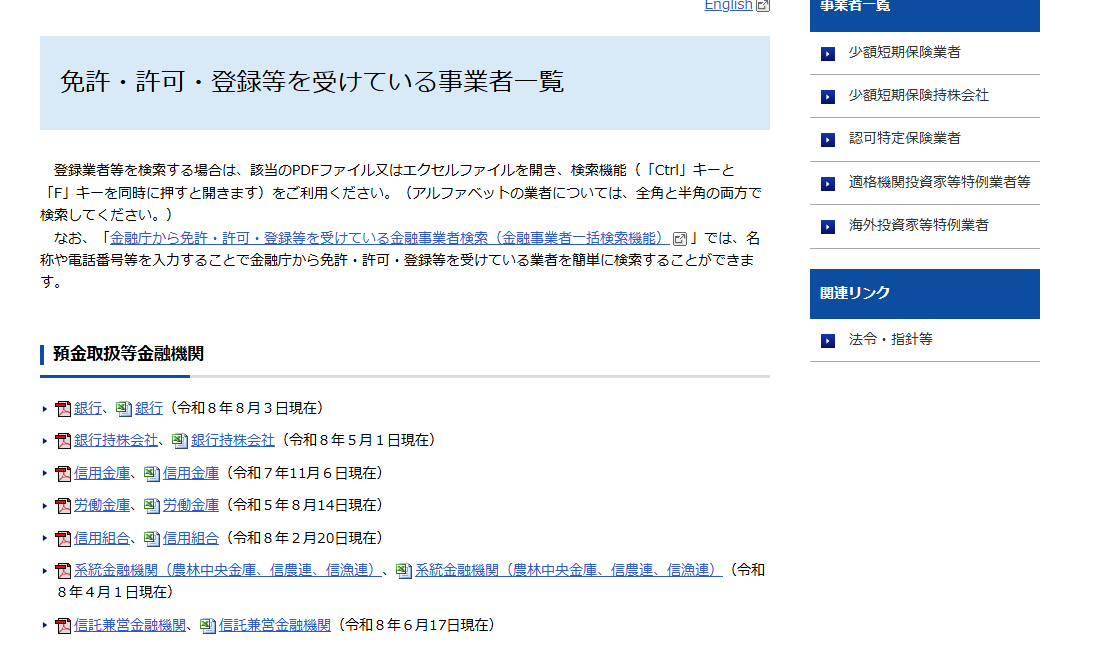
債権を買い取る側には、これに対応する登録の制度がありません。登録で確かめられない分は、会社の実在を自分で確かめることになります。当サイトは、商号・所在地・代表者を公式ページで確認できた会社だけを掲載し、確認できなかった項目は空欄のまま残しています。会社ごとの記録は会社の詳細ページに、条件を横に並べた表は会社の比較ページにあります。
申込みの前に決めておく4つのこと
ここまでの材料を、確認する順に並べ替えます。金額の見積りより先に、どの条文の下にいるのかを決めるためです。
1つ目は相手が貸金業者か、債権を買い取る会社かを決めることです。これで枠の話が当てはまるかどうかが決まります。銀行や信用金庫は、どちらとも別の法律のもとにあります。
2つ目は自分が個人顧客か法人かを確かめることです。年収の3分の1という計算は個人顧客についての定めで、法人の契約はこの物差しでは判定されません。
3つ目は事業のための資金として例外貸付けに当たる見込みがあるかを考えることです。要件は事業計画、収支計画及び資金計画に照らして返済能力を超えないと認められることなので、この3つを出せるかどうかが分かれ目になります。認めるのは貸し手で、申込んだ側が選べる区分ではありません。
4つ目は入金が必要な期日と、書類をそろえられる日を並べることです。借入は資料の準備と調査に時間を使い、債権の売却は手数料と買戻しの定めで負担が変わります。どちらを選ぶかは、この2つの日付と、差し引かれたあとに残る額を見てから決められます。
個別の契約が貸金業に該当するかどうか、提示された条件が法令に適合しているかどうかの判断は、当サイトでは行いません。条文の当てはめに迷う場面では、弁護士や財務局・都道府県の相談窓口で確認してください。
この記事のまとめ
- 年収の3分の1という枠は貸金業法第13条の2第2項の定めで、基準額は年間の給与及びこれに類する定期的な収入を合算した額に3分の1を乗じて得た額です。対象は個人顧客で、法人の契約はこの計算では判定されません
- 事業のための資金は、施行規則第10条の23第1項第4号の例外貸付けに置かれています。要件は事業計画、収支計画及び資金計画に照らして返済能力を超えない貸付けと認められることです
- 除外貸付け(第10条の21)と例外貸付け(第10条の23)は別の条文です。第10条の23には、金融機関からの貸付けを受けるまでのつなぎの貸付けも並んでいます
- 金額のしきい値は提出書類の基準です。その貸金業者からの貸付けの合計が50万円を超えるとき、ほかの貸金業者との合算で100万円を超えるときに、源泉徴収票その他の資料の提出を求められます
- 手形の割引は貸金業法第2条第1項の括弧書きで貸付けの側に書かれています。売掛債権の売却は金融庁が債権の売買(債権譲渡)契約と整理しており、枠の定めは当てはまりません
- 枠の外にあることは安全を意味しません。買戻しや売主自身の資金での支払いが定められている取引は、貸金業に該当するおそれがあるとされています。償還請求権なしと公表しているのは掲載20社のうち8社で、12社は記載を確認できていません
借入と債権の売却のどちらを先に当たるかを決める段階に来たら、ビジネスローンの上限金利とビジネスローンとの違いを読んでから、会社の比較ページで条件を並べてください。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- e-Gov法令検索「貸金業法」(昭和五十八年法律第三十二号/第2条・第13条・第13条の2) 公的機関 / 確認日 2026年11月19日
- e-Gov法令検索「貸金業法施行規則」(昭和五十八年大蔵省令第四十号/第10条の21・第10条の23) 公的機関 / 確認日 2026年11月19日
- 日本貸金業協会「総量規制が適用されない場合について」 業界団体 / 確認日 2026年11月19日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年11月19日
- 金融庁「登録貸金業者情報検索サービス」 金融庁 / 確認日 2026年11月19日
- 金融庁「免許・許可・登録等を受けている事業者一覧」 金融庁 / 確認日 2026年9月9日
- アクセルファクター 公式サイト(売掛金の現金化) 各社の公式ページ / 確認日 2026年8月19日
- ビートレーディング 公式サイト(サービス) 各社の公式ページ / 確認日 2026年8月18日
- OLTA クラウドファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- うりかけ堂 公式サイト(ファクタリング) 各社の公式ページ / 確認日 2026年8月19日
- ベストファクター 公式サイト 各社の公式ページ / 確認日 2026年11月3日
- No.1(ナンバーワン)公式サイト(よくある質問) 各社の公式ページ / 確認日 2026年8月19日
- えんナビ 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ジャパンマネジメント 公式サイト 各社の公式ページ / 確認日 2026年8月18日