資金調達の制度を調べると、案内は「中小企業・小規模事業者向け」「法人・個人事業主の方へ」と書かれていて、自分がどちらの説明を読めばいいのか分からなくなります。個人事業主にとっての本当の問題は手段が少ないことではありません。手段の入口は法人とほぼ同じで、入口に置かれている条件の読み方が違うことです。
結論から書きます。2026年9月30日に公的機関の公表資料を確認した範囲では、公的金融機関の融資、信用保証協会の保証を付けた融資、売掛債権の売却のいずれも、個人事業主が対象に含まれると公表されています。そのうえで、法人と違う点が3つあります。規模の条件を従業員数だけで判定されること、提出するのが決算書ではなく確定申告書の一式であること、そして債権譲渡登記を使えないことです。
この記事では、その3つを公式ページの表記で確かめます。手段そのものを借りる・もらう・売るの型で整理したい場合は中小企業の資金調達方法、公庫の手続きの段を追いたい場合は日本政策金融公庫の融資の流れにあります。ここでは、その手前で引っかかる「自分は対象なのか」を扱います。
制度の対象に個人事業主が入っているかを、表記で確かめる
「中小企業向け」と書かれていると、法人だけの制度に見えます。ところが公表されている文を読むと、個人事業主を対象に含んでいることが明記されている場合が多くあります。まず、確認できた表記を並べます。
| 手段 | 個人事業主が対象になるかについて公表されている表記 | 確認した一次情報 |
|---|---|---|
| 公的金融機関の融資(国民生活事業) | 「小規模事業者/個人事業主の方」向けに手続きの流れが案内され、申込みの必要書類も「個人営業の方」と「法人営業の方」に分けて示されている | 日本政策金融公庫(2026年9月30日確認) |
| 信用保証協会の保証を付けた融資 | 「個人事業主の方の場合は、常時使用する従業員数が該当すれば対象となります」 | 全国信用保証協会連合会(2026年9月30日確認) |
| 売掛債権の売却(ファクタリング) | 「事業者が保有している売掛債権等」を期日前に一定の手数料を徴収して買い取るサービスと説明されている | 金融庁(2026年9月30日確認) |
| 給与(賃金債権)の買取り | 個人が使用者に対して有する賃金債権を買い取り、その個人を通じて資金の回収を行うことを業として行うものは貸金業に該当するとされている | 金融庁(2026年9月30日確認) |
最後の行だけ性質が違います。これは事業者向けの資金調達の選択肢ではありません。個人の給与を対象にした取引は、名前にファクタリングと付いていても貸金業に該当するとされているため、当サイトでは利用を案内しません。この線引きはあとの節でもう一度扱います。
上の3行については、条件を満たすかどうかの話に進めます。つまり、個人事業主が最初に確かめるのは「使えるかどうか」ではなく、条件の当てはめ方です。
規模の条件は、資本金ではなく従業員数で判定される
制度の対象は、たいてい規模で区切られています。法人なら資本金の額で判定できますが、個人事業主には資本金という数字がありません。ここで「自分は判定できないから対象外だ」と読んでしまうのが、いちばん多い取りこぼしです。
全国信用保証協会連合会は、信用保証制度について「原則として中小企業信用保険法に定める中小企業・小規模事業者の方を対象としています」と案内し、規模の条件を資本金または常時使用する従業員数のいずれか一方が該当すれば対象になるとしています(2026年9月30日確認)。そして個人事業主については、「個人事業主の方の場合は、常時使用する従業員数が該当すれば対象となります」と明記されています。資本金の欄が空でも、従業員数で判定できるという構造です。
同じページには、小規模企業者を「常時使用する従業員の数が20人以下(一部の業については5人以下)の会社または個人等をいいます」と説明する記述もあります。「会社または個人等」という書き方に、個人事業主が含まれています。ひとりで事業をしている場合、この区分から外れることはまずありません。
もうひとつ、個人事業主に直接効く記載があります。同ページは「なお、個人事業者の場合、連帯保証人は原則必要ありません」としています(2026年9月30日確認)。法人の代表者保証と混同しやすいところで、事前に確認しておく価値があります。ただし、保証制度によって業歴などの要件が定められている場合があるとも書かれているため、制度ごとの条件は個別に読む必要があります。業種についても、農業、林業(一部を除く)、漁業、金融・保険業(一部を除く)が保証の対象外として示されています。あわせて、各信用保証協会の管轄区域で事業を営んでいることも条件です。
決算書の代わりに出すのは、確定申告書の一式
条件で外れないと分かったら、次は書類です。法人は決算書を出しますが、個人事業主には決算書がありません。ここで何を出すのかを、公庫の申込み案内で確かめます。
日本政策金融公庫は、国民生活事業のインターネット申込の必要書類を「個人営業の方」と「法人営業の方」に分けて示しています。はじめて利用する場合、個人営業の方には直近期の確定申告書(一式)と直近期の前期の確定申告書(一式)が挙げられ、「青色申告の方は青色申告決算書、いわゆる白色申告の方は収支内訳書を含み」ますと注記されています(2026年9月30日確認)。つまり2期分で、しかも表紙だけではなく一式です。
青色申告か白色申告かで、添える書類の名前が変わります。国税庁は、白色申告者について「確定申告書を提出する場合には、総収入金額や必要経費の内容を記載した書類(収支内訳書など)の添付が必要になります」としています(2026年9月30日確認)。青色申告は、不動産所得・事業所得・山林所得のある人があらかじめ承認を受けて行う制度で、承認申請書の提出期限も定められています。どちらの申告をしているかは、申込みの前に自分で分かっているはずの情報です。分からないまま準備を始めると、そこで止まります。
法人営業の方の欄と見比べると、違いは2つに絞られます。ひとつは確定申告書に決算書が並ぶこと、もうひとつは法人の履歴事項全部証明書(最近6ヵ月以内)が挙げられていることです。個人事業主には登記事項の証明を求める項目がありません。そのぶん、事業の実在と規模を示す役割が確定申告書の一式に集まります。
売掛債権の売却で求められる書類は、これとは別の組み合わせになります。請求書と入出金の記録が中心で、確定申告書を求めない会社もあります。項目ごとの違いは個人事業主の必要書類に整理しています。
個人事業主は、債権譲渡登記を使えない
3つ目の違いは、売掛債権を売る場合に出てきます。これは「条件が厳しい」という話ではなく、制度上そもそも使えないという話です。
法務省は債権譲渡登記制度について、「登記することができる債権の譲渡人は、法人のみに限定されています」としています(2026年9月30日確認)。登記をすると、その債権の債務者以外の第三者について、民法第467条の規定による確定日付のある証書による通知があったものとみなされ、第三者対抗要件が備わるとされています。この仕組みを利用できるのは法人だけです。
この違いは、会社選びの読み方に影響します。ファクタリング会社の案内にある「債権譲渡登記は不要」「登記の留保も可能」という言葉は、法人の利用者に向けては選べる条件を示しています。個人事業主にとっては、選ぶ前から登記という手段が存在しません。同じ一文が、読む人によって意味の違う情報になります。
登記を使えないことは、不利とも有利とも言い切れません。登記費用が発生しない一方で、第三者に対して譲渡を主張する手段は民法第467条の通知または債務者の承諾に限られます。法務省は、債務者に対しては登記だけでは足りず、登記をしたことを証する登記事項証明書の交付を伴う通知をしてはじめて債権譲渡の事実を主張できるとしています。手続きの形が変わるだけで、確認すべき点が減るわけではありません。契約書で買戻しや償還請求の定めをどう書いているかは、登記の有無とは別に読む必要があります。
給与の買取りは、資金調達の選択肢ではない
個人事業主が調べていると、個人向けの「給与ファクタリング」の広告に行き当たることがあります。名前が似ていますが、扱いがまったく違います。
金融庁は、個人が使用者に対して有する賃金債権を買い取り、その個人を通じて資金の回収を行うことを業として行うものは貸金業に該当するとしています。そのうえで、貸金業登録を受けていないヤミ金融業者による法外な手数料や、大声での威圧や勤務先への連絡といった違法な取立てに注意するよう呼びかけています(2026年9月30日確認)。
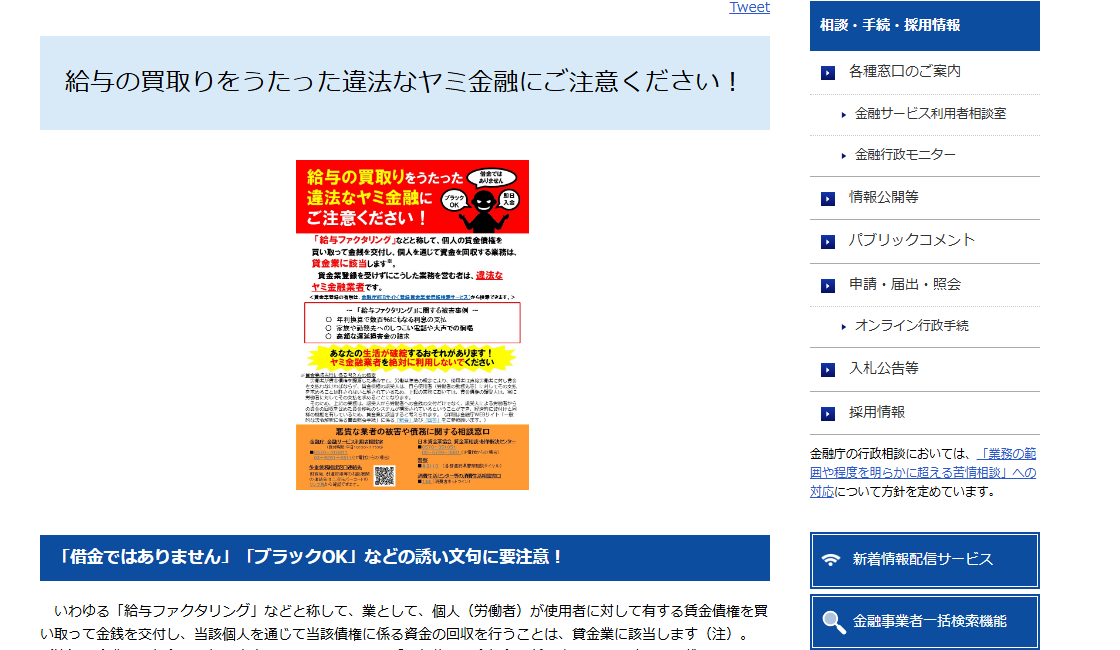
個人事業主が売れるのは、事業として持っている売掛債権です。取引先に対する請求書がその対象で、自分が受け取る給与ではありません。この2つは、対象になる債権の種類で分かれます。金融庁は、ファクタリング一般についても、譲渡した債権の回収が売主に委託され、集金できなかったときに売主が買い戻す、または売主自身の資金で支払うと定められている取引は、貸金業に該当するおそれがあるとしています。契約書のこの条項は、法人でも個人事業主でも同じように確かめる必要があります。
売掛債権の売却に対応していると公表している会社
売掛債権を売る手段を検討する場合、会社によって個人事業主の扱いが違います。当サイトが掲載している20社について、公式ページで「個人事業主の利用」に関する記載を確認できたのは17社でした。そのうち利用できない旨を公表している1社を除くと、16社が対象になります。記載を確認できなかったのは3社(三菱UFJファクター、みずほファクター、No.1)です。
| 会社 | 「個人事業主の利用」として記録した表記 | 「買取可能額」として記録した表記 |
|---|---|---|
| アクセルファクター | 個人事業主様から中小企業様まで、業種を問わず | - |
| ビートレーディング | 法人・個人事業主・フリーランス | 1万円〜7億円の買取実績 |
| OLTA クラウドファクタリング | 法人・個人事業主いずれも利用可 | 買取金額に上限も下限も設定していません |
| PAYTODAY | 法人・個人事業主・フリーランス | 10万〜上限なし |
| ペイトナーファクタリング | 個人事業主・一人法人向け | 1万円〜必要な金額だけ利用可能 |
| labol(ラボル) | フリーランス・個人事業主向け | 1万円~必要な金額のみ調達可能 |
| FREENANCE 即日払い | フリーランス向け金融支援サービス | - |
| QuQuMo | 法人様・個人事業主様 | 金額上限なし |
| うりかけ堂 | 弊社ご利用の50%は個人事業主の方です | 30万円から5000万円 |
| トップ・マネジメント | はい、ご利用いただけます | - |
| ベストファクター | 基本的に個人・法人を問わずご利用いただけます | 売掛債権請求額30万円以上からご利用いただけます |
| 日本中小企業金融サポート機構 | 企業や個人事業主の方が保有する売掛金 | 当機構では買取金額の上限はありません |
| えんナビ | 法人様から個人事業主様まで対応 | 売掛債権金額が50万円~5000万円 |
| ウィット | 法人でも、個人事業主でも、どなたでもご利用いただけます | 500万円以下の小口専門 |
| Mentor Capital | 中小企業や個人事業主でもOK | - |
| ジャパンマネジメント | 個人事業主にも対応しております | 最高5,000万円 |
表記は公式ページに書かれていたままで、要約や言い換えをしていません。「-」は公式ページで確認できなかった項目で、条件が無いという意味ではありません。出典URLと確認日は各社の詳細ページに載せています(確認日は2026年8月18日・19日)。順位や点数は付けていないため、並び順は掲載順のままです。
金額の欄を見ると、個人事業主の小さな請求書に当てはまるかどうかが分かれます。ペイトナーファクタリングは「1万円〜必要な金額だけ利用可能」、labol(ラボル)は「1万円~必要な金額のみ調達可能」と公表しています(いずれも2026年8月18日確認)。一方で下限を30万円や50万円としている会社もあり、個人事業主の利用を受け付けていても、金額で条件に合わないことがあります。逆に、Flex Capital ファクタリングは「個人事業主の方はご利用いただけません」と公表しています。
同じ条件で数え直したい場合は個人事業主向け比較に絞り込みの規則を書いています。会社ごとにどのページで何を確認できたのかは会社の詳細ページにあります。手数料の水準の見方は手数料の相場、借入との違いはファクタリングと融資の違いにまとめています。
申込みの前に自分で確かめること
- 規模の条件を、資本金ではなく常時使用する従業員数で当てはめます。信用保証制度では、個人事業主の場合は従業員数が該当すれば対象となると案内されています
- 自分が青色申告か白色申告かを確かめ、確定申告書の一式を直近期とその前期の2期分そろえます。青色申告なら青色申告決算書、白色申告なら収支内訳書が含まれます
- 開業して間もなく2期分がそろわない場合は、創業計画書や企業概要書で何を説明するのかを先に決めます。書類の不足で往復が増えると、そのぶん時間がかかります
- 売掛債権を売る場合、債権譲渡登記は使えません。「登記が必要か」ではなく、通知や承諾をどうするのかを契約書で確かめます
- 契約書に、集金できなかったときに自分が買い戻す、または自分の資金で支払うという定めがないかを読みます。金融庁は、そうした取引は貸金業に該当するおそれがあるとしています
- 会社を選ぶときは、個人事業主の利用の記載だけでなく、買取可能額の下限も見ます。利用できても金額が合わないことがあります
- 給与を対象にした買取りは利用しません。個人の賃金債権の買取りは貸金業に該当するとされています
この記事は、2026年9月30日に確認した公表資料の内容を整理したものです。会社の記録は2026年8月18日・19日の確認時点の表記です。審査の結果や入金の時期について、当サイトは何も保証していません。税務の個別の判断は行っていないため、申告や仕訳の扱いは税理士に確認してください。制度の内容と各社の条件は改定されることがあるため、申込みの前に公式ページで最新の表記を確かめてください。当サイトの情報の扱い方は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 日本政策金融公庫「インターネット申込(事業資金)【国民生活事業】」 公的機関 / 確認日 2026年9月30日
- 日本政策金融公庫「小規模事業者/個人事業主の方【国民生活事業】お手続きの流れ」 公的機関 / 確認日 2026年9月30日
- 全国信用保証協会連合会「ご利用条件」 業界団体 / 確認日 2026年9月30日
- 法務省「債権譲渡登記制度の概要」 公的機関 / 確認日 2026年9月30日
- 国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」 公的機関 / 確認日 2026年9月30日
- 国税庁「No.2070 青色申告制度」 公的機関 / 確認日 2026年9月30日
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年9月30日
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 金融庁 / 確認日 2026年9月30日
- ペイトナーファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- labol(ラボル)公式サイト 各社の公式ページ / 確認日 2026年8月18日
- Flex Capital ファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月18日