支払いの期日が今日や明日に迫っていると、探し方が「即日」から「審査なし」へ移っていきます。審査で止まるくらいなら、審査をしない相手を探したほうが早いのではないか、という発想です。
結論から書きます。当サイトが掲載している20社の公式ページから記録した表記のうち、「審査なし」「審査不要」にあたるものは1社もありませんでした。記録したのは18項目×20社のうち204項目で、確認日は2026年8月18日・19日、一部が2026年11月3日です。代わりに見つかったのは、審査の結果を伝えるまでの時間と、審査の対象になる債権の条件でした。
この記事では、20社が審査について何を公表しているかを数えたうえで、入金の速さの数字と審査の関係が会社ごとに逆になることを確かめます。そのあと、審査が省かれない理由を2つの経路(債権の売買として行われる場合と、貸付けに当たる場合)から確認し、「審査なし」と言われたときに署名の前に確かめる3つを示します。
速さそのものの比べ方は即日ファクタリングの比較に、審査結果までの目安の数字は審査スピード比較にあります。この記事が扱うのは、審査を避けられるのかという問いに、公表された表記と条文だけで答えることです。
「審査なし」と公表している会社は、掲載20社に1社もない
当サイトは、各社の公式ページに書かれている文言を、要約せずそのまま記録しています。その記録を「審査」という観点で並べ直すと、20社は次の4つに分かれました。
数え方はこうです。「入金までの目安」として記録した表記の中に審査という語があるか、そして「審査結果までの目安」として記録できた表記があるか、の2点だけを見ます。両方にあるのが4社、入金の目安の側だけにあるのが1社、審査結果の側だけにあるのが6社、どちらにもないのが9社で、合計が20社になります。同じ数え方をすれば、読者も同じ社数にたどり着けます。
どちらにもない9社は、FREENANCE 即日払い、QuQuMo、うりかけ堂、トップ・マネジメント、三菱UFJファクター、みずほファクター、No.1(ナンバーワン)、えんナビ、ジャパンマネジメントです。この9社の表記は、たとえばFREENANCE 即日払いが「請求書を最短即日で現金化」(2026年11月3日確認)、QuQuMoが「最短で申込から入金まで2時間(必要書類がそろっている前提)」(2026年8月18日確認)のように、審査に触れずに所要時間だけを書いています。
ここを「審査がない」と読まないでください。No.1(ナンバーワン)は、オンラインでの対応について「集中審査・オンライン契約」と書いています(2026年11月3日確認)。審査そのものは行われていて、結果までの目安が公表されていないだけです。えんナビとジャパンマネジメントも、入金の目安は「最短1日」「最短1日で資金調達が可能」と公表していますが(いずれも2026年8月18日確認)、審査に要する時間の記載は確認できませんでした。
速さの数字に審査が入っているかどうかは、5社の表記で逆になる
「最短30分」のような数字を見ると、審査が入る余地はなさそうに見えます。ところが表記をそのまま読むと、その数字の起点が審査の完了になっている会社があります。
| 会社名 | 入金までの目安(公式ページの表記) | 数字と審査の関係 | 確認日 |
|---|---|---|---|
| PAYTODAY | 即日審査・即日振込(AI審査による) | 審査と振込の両方に「即日」と書いている | 2026年8月18日 |
| ペイトナーファクタリング | 審査後、最短即日でお振込み | 審査が終わった後から数えている | 2026年8月18日 |
| labol(ラボル) | 審査後、最短30分でお振込み(24時間365日振込) | 審査が終わった後から数えている | 2026年8月18日 |
| ベストファクター | 2社間ファクタリングであれば、最短6時間での審査〜入金までが完了します | 審査の時間を数字に含めている | 2026年11月3日 |
| Flex Capital ファクタリング | 最短3営業日で審査が完了し、指定口座へ1営業日以内に入金 | 審査と入金を別の数字で示している | 2026年8月19日 |
labol(ラボル)の「最短30分」は、審査が終わってから振込までの30分です。審査にかかる時間は、この30分の外にあります。ペイトナーファクタリングの「最短即日」も同じ読み方になります。一方でベストファクターの「最短6時間」は「審査〜入金まで」と書かれていて、審査の時間が数字の内側にあります。同じ「最短◯」でも、審査が数字に入っているかどうかが逆になっています。
Flex Capital ファクタリングは、審査の完了までを「最短3営業日」、その後の入金を「1営業日以内」と分けて書いています。2つを足して「最短4営業日」と読むのは当サイトの計算で、同社が公表した所要時間ではありません。PAYTODAYの「即日審査・即日振込(AI審査による)」も、審査がある前提で両方が即日だと書いたものです。
審査結果までの目安を別の項目で公表している6社の表記も、同じ方向を向いています。アクセルファクターは「営業時間内かつご提出書類が揃っていれば、最短1時間で審査結果がでます」(2026年8月19日確認)、ビートレーディングは「書類提出から最短30分以内に買取金額(審査結果)をご提示」(2026年8月19日確認)、日本中小企業金融サポート機構は「最短30分で審査結果のご提示」(2026年8月18日確認)、ウィットは「お問い合わせからご相談、審査まで最短2時間」(2026年8月18日確認)です。
文言が割れているのはこの2社です。OLTA クラウドファクタリングは「必要書類が全て揃ってから24時間(1営業日)以内にお見積り結果を回答」(2026年8月18日確認)、Mentor Capitalは「資料提出から最短30分以内に結果のご連絡」(2026年8月18日確認)と書いていて、審査という語を使っていません。当サイトはこれを「審査結果までの目安」の項目に記録していますが、項目名は当サイトのもので、各社がそう呼んでいるわけではありません。それぞれの数字がどの区間を測ったものかは審査スピード比較で扱っています。
審査が消えないのは、買う側が債権を見ないと値段を決められないから
ここまでは各社の書き方の話です。では、なぜどの会社も審査を省かないのでしょうか。理由は取引の形そのものにあります。
金融庁は、ファクタリングについて「一般に『ファクタリング』とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です」と説明しています(2026年11月18日確認)。買い取るのですから、買う側は何をいくらで買うのかを決めなければなりません。その判断材料は申込者の決算書ではなく、売掛債権と売掛先です。
当サイトが「買取の対象になる債権」として表記を記録できたのは、20社のうち5社でした。
| 会社名 | 買取の対象(公式ページの表記) | 確認日 |
|---|---|---|
| OLTA クラウドファクタリング | 買取対象は、売掛先が法人または官公庁で、入金日と入金額が確定している「確定債権」 | 2026年8月19日 |
| 日本中小企業金融サポート機構 | すでに仕事が完了している売掛金であれば買取対象になります。回収済みの売掛金や、支払いが遅れている売掛金は対象外になりますので、ご了承ください。また、給与債権、個人債権(売掛先が個人)についても買取対象外となります | 2026年11月3日 |
| Mentor Capital | 遅滞されていなく、通常の商取引で発生した全ての売掛債権が対象 | 2026年8月19日 |
| ジャパンマネジメント | 請求が確定している債権、請求後入金待ちの債権。遅延債権・回収不能な債権・虚偽債権は対象外 | 2026年8月19日 |
| えんナビ | 弊社では最低50万円から買取業務を行わせて頂いております | 2026年8月19日 |
5社のうち4社は、債権の状態で線を引いています。確定しているか、支払いが遅れていないか、売掛先が誰かです。えんナビだけは債権の性質ではなく、金額の下限を条件として示しています。
この4社の条件を読むと、審査が何をしているのかが見えてきます。目の前の請求書が「対象になる債権」なのかを確かめる作業が、そのまま審査です。日本中小企業金融サポート機構の表記は、給与債権と売掛先が個人の債権を名指しで対象外にしています。ジャパンマネジメントは虚偽債権を対象外に挙げています。確かめずに買えば、対象外の債権を買ってしまいます。だから「審査なし」と言う相手には、何を見て買取額を決めたのかという説明が残りません。
残る15社については、買取の対象を当サイトが公式ページで確認できていません。条件がないという意味ではありません。見積りを依頼するときに確かめる項目として残ります。何が見られるのかという考え方そのものはファクタリングの審査は何を見るのかに、通らなかった場合に考えられる要因は審査に落ちる原因にまとめています。
貸付けに当たる場合も、「審査なし」にはならない
もう1つの経路があります。形はファクタリングでも、実質が貸付けだとされる取引です。金融庁が注意喚起を出しているのはこちらです。
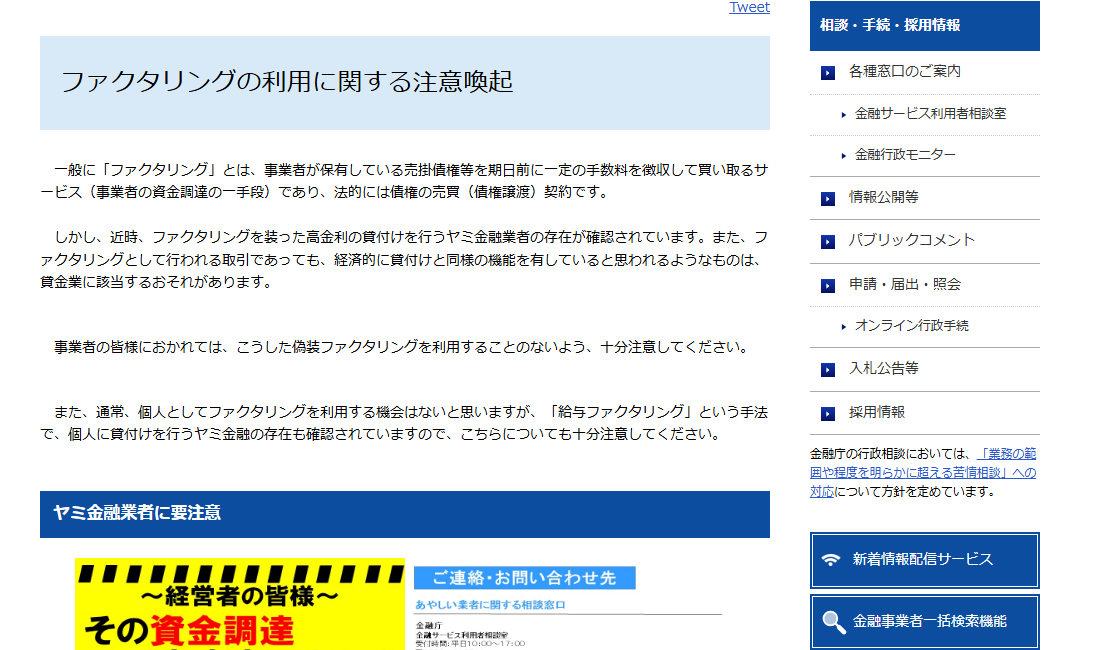
同庁は「近時、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されています」としたうえで、譲渡した債権の回収が売主に委託されていて、売主が集金できなかった場合に「売主が債権を買い戻すこととされている」「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」などといったようなものについては、貸金業に該当するおそれがあるとしています(2026年11月18日確認)。
ここが「審査なし」とつながります。買い戻しや自己資金での支払いが条件になっているなら、相手は債権を確かめる必要がありません。回収できなければ売主から取り戻せるからです。審査がないことは手続きの簡略化ではなく、回収のあてが債権ではなく申込者に置かれている形を示している場合があります。契約書のどこを読むかは契約書を渡されない場合と契約後に違法だと分かった場合で扱っています。
そして、貸付けだとしても審査がなくなるわけではありません。貸金業法第13条第1項は「貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない」と定めています(e-Gov法令検索・2026年11月18日確認)。返済能力の調査は、省いてよい手続きではなく義務です。
無登録で営業することも禁じられています。同法第11条第1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない」と定めています(2026年11月18日確認)。あわせて金融庁は、給与を対象とする取引について「『給与ファクタリング』などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します」としています。事業者向けの取引との違いは給料ファクタリングとの違いにまとめました。
「審査なし」と言われたときに、署名の前に確かめる3つ
相手が「審査なし」「審査不要」と言ってきたとき、急いでいても飛ばせない確認が3つあります。どれも相手の説明と公表資料を突き合わせるだけで、その場でできます。
1つ目は値段の付け方です。買う対象の債権と売掛先を見ないまま金額が出ているなら、その金額の根拠を聞きます。前の節で見たとおり、買取の対象を公表している会社は債権の状態で線を引いています。
2つ目は回収できなかったときの扱いです。買い戻しや自己資金での支払いが条件に入っていないかを、契約書と見積書で確かめます。入っているなら、金融庁が貸金業に該当するおそれがあると挙げた形に当たります。
3つ目は相手の登録です。貸付けであれば登録が必要で、登録の有無は金融庁の登録貸金業者情報検索サービスから商号や代表者名で検索できます。
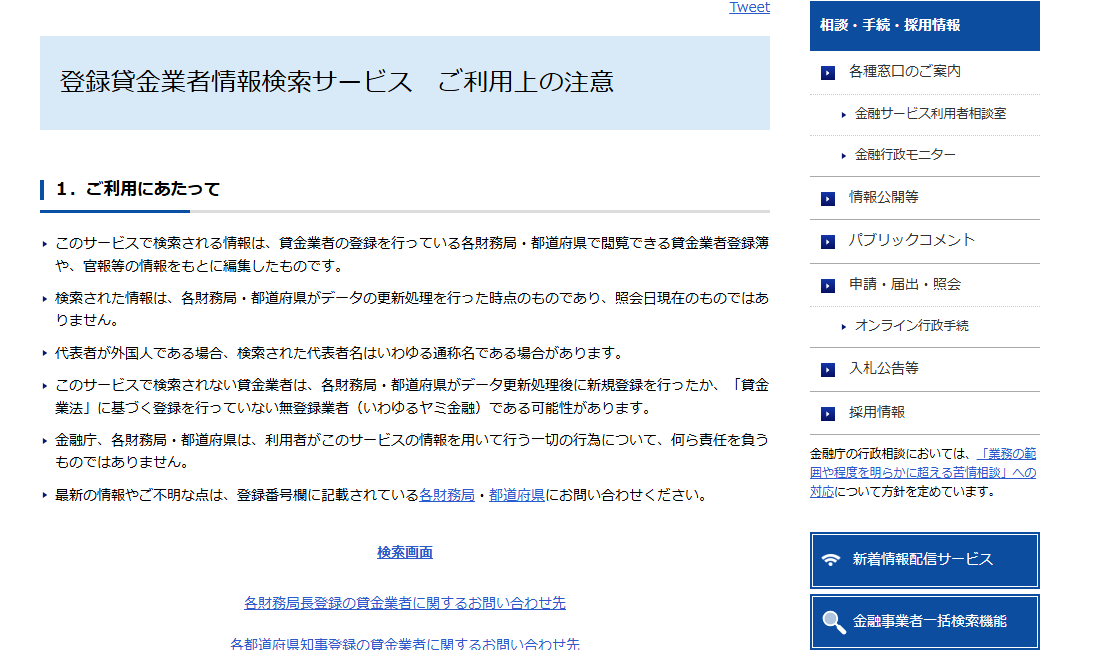
検索結果の読み方には注意があります。金融庁は「検索された情報は、各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではありません」としたうえで、「このサービスで検索されない貸金業者は、各財務局・都道府県がデータ更新処理後に新規登録を行ったか、『貸金業法』に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があります」と書いています(2026年11月18日確認)。出てこないことが、ただちに無登録を意味するわけではありません。それでも、出てこなかったという事実は確認を続ける理由になります。
ここで前提を1つ戻します。金融庁の説明では、ファクタリングは債権の売買(債権譲渡)契約です。登録がないこと自体を欠点として扱うことはできません。この検索が効くのは、相手の説明が貸付けのほうに寄っているときです。そのほかの手口と確認先は悪質業者の見分け方とヤミ金との違いにまとめています。
今日中に動くなら、審査に出す材料を先にそろえる
審査を避ける方向に探しても、公表された表記のうえでは選択肢が出てきません。急いでいるときに効くのは、審査に出す材料を先にそろえることです。
まず、自分の請求書が買取の対象に当たるかを自分で確かめます。前に挙げた4社の表記が手がかりになります。すでに仕事が終わっているか、請求が確定しているか、支払期日がまだ来ていないか、売掛先が法人や官公庁かです。ここで引っかかる債権は、どこに申し込んでも同じ場所で止まります。
次に、書類をそろえます。アクセルファクターは必要書類を「①請求書などの売掛金額が確認できる書類、②通帳3か月分の写し、③身分証明書」と公表していて、審査結果までの目安には「営業時間内かつご提出書類が揃っていれば」という条件が付いています(いずれも2026年8月19日確認)。書類がそろっていない間は、公表された最短の数字が動き始めません。求められる書類と点数は会社ごとに違うので、ファクタリングの必要書類で考え方を確かめてください。
最後に、締切を逆算します。審査結果までの目安を公表している会社でも、その数字が当日の申込みに当てはまるかどうかは受付時間で決まります。受付の表記と銀行の接続時間の関係は即日ファクタリングの比較で、当日に終わりうる取引の型は即日ファクタリングとはで扱っています。
この記事のまとめ
- 掲載20社の公式ページから記録した204項目のうち、「審査なし」「審査不要」にあたる表記は1社もありませんでした(2026年8月18日・19日、一部2026年11月3日確認)
- 審査について公表されているのは、入金の速さの表記と審査結果までの目安です。両方にあるのが4社、入金の目安の側だけが1社、審査結果の側だけが6社、どちらにもないのが9社でした
- 入金の速さの表記に審査を書いているのは5社です。審査の完了を数字の起点にしているのが2社、審査の時間を数字に含めているのが1社、審査と入金を別の数字で示しているのが1社、審査と振込の両方を「即日」と書いているのが1社でした。「最短30分」は審査を省く約束ではありません
- 買取の対象になる債権を公表している5社のうち4社は、確定しているか、支払いが遅れていないか、売掛先が誰かで線を引いています。この条件に当たるかを見る作業が審査にあたります
- 貸付けに当たる場合も審査はなくなりません。貸金業法第13条第1項は返済能力に関する事項の調査を義務づけ、第11条第1項は無登録での営業を禁じています
- 「審査なし」と言われたら、値段の付け方、回収できなかったときの扱い、相手の登録の3つを署名の前に確かめます
条件を並べて比べる段階に来たら、即日ファクタリング比較と審査スピード比較を使ってください。会社ごとの出典と確認日は詳細ページから辿れます。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- 金融庁「ファクタリングの利用に関する注意喚起」 金融庁 / 確認日 2026年11月18日
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 金融庁 / 確認日 2026年11月18日
- 金融庁「登録貸金業者情報検索サービス」 金融庁 / 確認日 2026年11月18日
- e-Gov法令検索「貸金業法」(昭和五十八年法律第三十二号) 公的機関 / 確認日 2026年11月18日
- PAYTODAY 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ペイトナーファクタリング 公式サイト(ファクタリング) 各社の公式ページ / 確認日 2026年8月18日
- labol(ラボル)公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ベストファクター 公式サイト(よくあるご質問) 各社の公式ページ / 確認日 2026年11月3日
- Flex Capital ファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- アクセルファクター 公式サイト(よくあるご質問) 各社の公式ページ / 確認日 2026年8月19日
- ビートレーディング 公式サイト(ご利用の流れ) 各社の公式ページ / 確認日 2026年8月19日
- OLTA クラウドファクタリング 公式サイト 各社の公式ページ / 確認日 2026年8月19日
- 日本中小企業金融サポート機構 公式サイト(ファクタリング) 各社の公式ページ / 確認日 2026年8月18日
- 日本中小企業金融サポート機構 公式サイト(よくあるご質問) 各社の公式ページ / 確認日 2026年11月3日
- ウィット 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- Mentor Capital 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- ジャパンマネジメント 公式サイト(よくある質問) 各社の公式ページ / 確認日 2026年8月19日
- ジャパンマネジメント 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- えんナビ 公式サイト(よくある質問) 各社の公式ページ / 確認日 2026年8月19日
- えんナビ 公式サイト 各社の公式ページ / 確認日 2026年8月18日
- No.1(ナンバーワン) 公式サイト(ファクタリング) 各社の公式ページ / 確認日 2026年11月3日
- FREENANCE 即日払い 公式サイト(即日払い) 各社の公式ページ / 確認日 2026年11月3日
- QuQuMo 公式サイト 各社の公式ページ / 確認日 2026年8月18日