補助金と助成金の違いを「返さなくていいお金かどうか」で探すと、答えが出ません。どちらも返済の予定を組まない制度だからです。違いが出るのは、どの法律にもとづく制度か、お金がどこから出ているか、誰が何を根拠に交付や支給を決めるかの3点です。
先に断っておくと、名称では見分けられません。「補助金」「助成金」は制度ごとに付けられた名前です。あとで条文で見るとおり、国の補助金等の手続きを定める法律は名称を限定しない形で対象を定義しており、雇用関係の助成金の根拠になる法律は「助成及び援助」という行為として事業を定めています。名前で当たりを付けると、申請先も、要件の書いてある場所も、お金が出る前に何を求められるかも取り違えます。
この記事では、実務でいちばん多く出会う2つの系統――国の補助金等と、雇用関係の助成金――を条文で分けます。そのうえで、目の前の制度がどちらの手続きに乗るのかを、手元の資料のどこで確かめればよいかを示します。手段そのものを並べて比べたい場合は中小企業の資金調達方法にまとめてあります。
名前で分けようとすると外れる理由
まず、なぜ名称が当てにならないのかを条文で確かめます。
補助金等に係る予算の執行の適正化に関する法律(昭和三十年法律第百七十九号。以下「適正化法」)第二条第一項は、この法律でいう「補助金等」を、国が国以外の者に対して交付する次のものとしています。補助金、負担金(国際条約に基く分担金を除く)、利子補給金、その他相当の反対給付を受けない給付金であつて政令で定めるもの(2026年9月30日確認)。
注目するのは最後の項目です。ここは名称を限定していません。「助成金」という名前が付いていても、政令で定められていれば同法の「補助金等」に含まれます。つまり「助成金だから適正化法の手続きではない」とは言えません。
反対の側も見ておきます。雇用関係の助成金の根拠は雇用保険法(昭和四十九年法律第百十六号)ですが、同法第六十二条第一項は「政府は、被保険者、被保険者であつた者及び被保険者になろうとする者(以下この章において『被保険者等』という。)に関し、失業の予防、雇用状態の是正、雇用機会の増大その他雇用の安定を図るため、雇用安定事業として、次の事業を行うことができる」とし、その第一号で、事業活動の縮小を余儀なくされた場合に労働者を休業させる事業主その他労働者の雇用の安定を図るために必要な措置を講ずる事業主に対して、必要な助成及び援助を行うことを挙げています。
条文が書いているのは「助成及び援助を行う」という行為であって、「助成金」という名前の制度ではありません。個々の制度の名称と要件は、同条第二項が「前項各号に掲げる事業の実施に関して必要な基準は、厚生労働省令で定める」として省令に委ねています(2026年9月30日確認)。
国の補助金等は、各省各庁の長が審査して交付を決める
適正化法の系統では、お金は国の予算から出ます。そして、交付するかどうかを決めるのは各省各庁の長です。
同法第六条第一項は、各省各庁の長は、補助金等の交付の申請があつたときは、当該申請に係る書類等の審査及び必要に応じて行う現地調査等により、当該申請に係る補助金等の交付が法令及び予算で定めるところに違反しないかどうか、補助事業等の目的及び内容が適正であるかどうか、金額の算定に誤がないかどうか等を調査し、補助金等を交付すべきものと認めたときは、すみやかに補助金等の交付の決定をしなければならない、としています(2026年9月30日確認)。
この条文の構造を読み違えないでください。「交付すべきものと認めたときは……しなければならない」であって、申請すれば交付されるという書き方ではありません。調査と認定が先に置かれています。制度ごとに公募要領が用意され、そこに対象者、対象経費、提出書類、締切が書かれているのは、この調査の対象を具体化するためです。
同条第二項には、手続きの見通しに関わる定めもあります。各省各庁の長は、補助金等の交付の申請が到達してから当該申請に係る補助金等の交付の決定をするまでに通常要すべき標準的な期間を定め、かつ、これを公表するよう努めなければならない、というものです。どれくらいかかるかを知りたいときは、この公表を探すのが筋になります。当サイトが日数を推測して書くことはしません。
そして、交付の決定は支払いではありません。同法第十四条は、補助事業等が完了したとき(補助事業等の廃止の承認を受けたときを含む)は、補助事業等の成果を記載した補助事業等実績報告書に定められた書類を添えて報告しなければならないとし、第十五条は、その報告を受けた場合に、報告書等の書類の審査及び必要に応じて行う現地調査等により適合すると認めたときは、交付すべき補助金等の額を確定して通知しなければならないとしています。額が決まるのは事業が終わったあとです。この順序が資金繰りに与える影響は中小企業の資金調達方法で扱っています。
雇用関係の助成金は、事業主が納める雇用保険料が原資になっている
もう一方の系統は、お金の出どころそのものが違います。国の予算ではなく、雇用保険料です。ただし保険料の全部ではありません。
雇用保険法第六十八条第一項は、雇用保険事業に要する費用に充てるため政府が徴収する保険料については、徴収法(労働保険の保険料の徴収等に関する法律。昭和四十四年法律第八十四号)の定めるところによるとしています。そのうえで第二項が、徴収した一般保険料を3つの費用へ振り分けています(2026年9月30日確認)。
- 一般保険料徴収額から、育児休業給付率を乗じて得た額と二事業率を乗じて得た額の合計額を減じた額に、印紙保険料の額に相当する額を合計した額は、失業等給付及び就職支援法事業に要する費用に充てる
- 一般保険料徴収額に育児休業給付率を乗じて得た額は、育児休業給付に要する費用に充てる
- 一般保険料徴収額に二事業率を乗じて得た額は、雇用安定事業及び能力開発事業(第六十三条に規定するものに限る)に要する費用に充てる
雇用関係の助成金は、3つ目の区分――いわゆる雇用保険二事業――を原資にしています。
ここからもう一段だけ踏み込みます。この二事業の部分は、誰が負担しているのでしょうか。
徴収法第三十一条第一項第一号は、被保険者が負担する額を「イに掲げる額からロに掲げる額を減じた額の二分の一の額」と定めています。イは当該事業に係る一般保険料の額のうち雇用保険率に応ずる部分の額で、ロは二事業率に対応する額です(2026年9月30日確認)。二事業に充てられる部分は、被保険者の負担額を計算する段で差し引かれています。
つまり、雇用関係の助成金の原資は事業主が負担している部分です。助成金が事業主に対する制度であり、雇用保険の被保険者等に関する措置を対象にしているのは、この構造と対応しています。雇用保険法第六十三条第一項も、政府は被保険者等に関し、職業生活の全期間を通じてこれらの者の能力を開発し、及び向上させることを促進するため、能力開発事業として次の事業を行うことができるとし、事業主等の行う職業訓練を振興するために必要な助成及び援助を行うことなどを挙げています。
条文のどこに何が書いてあるか
ここまでの内容を、条文の対応として1か所にまとめます。制度を調べるとき、どの法律のどの条を開けばよいかの索引として使えます。
| 見る点 | 国の補助金等 | 雇用関係の助成金 |
|---|---|---|
| 共通の手続きを定める法律 | 補助金等に係る予算の執行の適正化に関する法律(昭和三十年法律第百七十九号) | 雇用保険法(昭和四十九年法律第百十六号) |
| 対象の定め方 | 補助金、負担金(国際条約に基く分担金を除く)、利子補給金、その他相当の反対給付を受けない給付金であつて政令で定めるもの(第2条第1項) | 被保険者等に関し、雇用の安定を図るための雇用安定事業(第62条第1項)、能力を開発し向上させることを促進するための能力開発事業(第63条第1項) |
| 誰が決めるか | 各省各庁の長。書類等の審査及び必要に応じて行う現地調査等により調査し、交付すべきものと認めたときに交付の決定をする(第6条第1項) | 政府が事業として行う。実施に関して必要な基準は厚生労働省令で定める(第62条第2項) |
| 費用の出どころ | 国が国以外の者に対して交付するもの(第2条第1項) | 一般保険料徴収額に二事業率を乗じて得た額(第68条第2項) |
| 手続きの期間 | 申請の到達から交付の決定までに通常要すべき標準的な期間を定め、公表するよう努める(第6条第2項) | 実施に関して必要な基準として厚生労働省令で定められる(第62条第2項) |
| 額が決まる段 | 補助事業等の完了後に実績報告を行い、その審査を経て額を確定して通知(第14条・第15条) | 厚生労働省令で定める基準と、制度ごとの支給要領による |
表の右列が、2か所とも厚生労働省令に行き着いていることに意味があります。雇用関係の助成金は、具体的な要件も手続きも、法律本体ではなく省令と要領の側で決まります。だから、調べに行く場所が補助金等とは違うのです。
目の前の制度がどちらか、資料のどこで確かめるか
ここからは実務です。手元に公募要領や案内のページがあるとき、次の3つを順に見れば系統の見当が付きます。
確認1は、根拠になっている法令です。 交付要綱や公募要領の中に「補助金等に係る予算の執行の適正化に関する法律」が出てくるなら、適正化法の系統です。反対に、支給要領が厚生労働省令(雇用保険法施行規則)の条を根拠として挙げているなら、雇用保険二事業の系統です。名称の「補助金」「助成金」ではなく、ここで分かれます。
確認2は、所管と案内の出どころです。 適正化法の系統では、交付の決定をするのは各省各庁の長です(第六条第一項)。雇用関係の助成金は、厚生労働省が「事業主の方のための雇用関係助成金」として案内をまとめています。どちらの案内に載っているかは、系統を判断する材料になります。
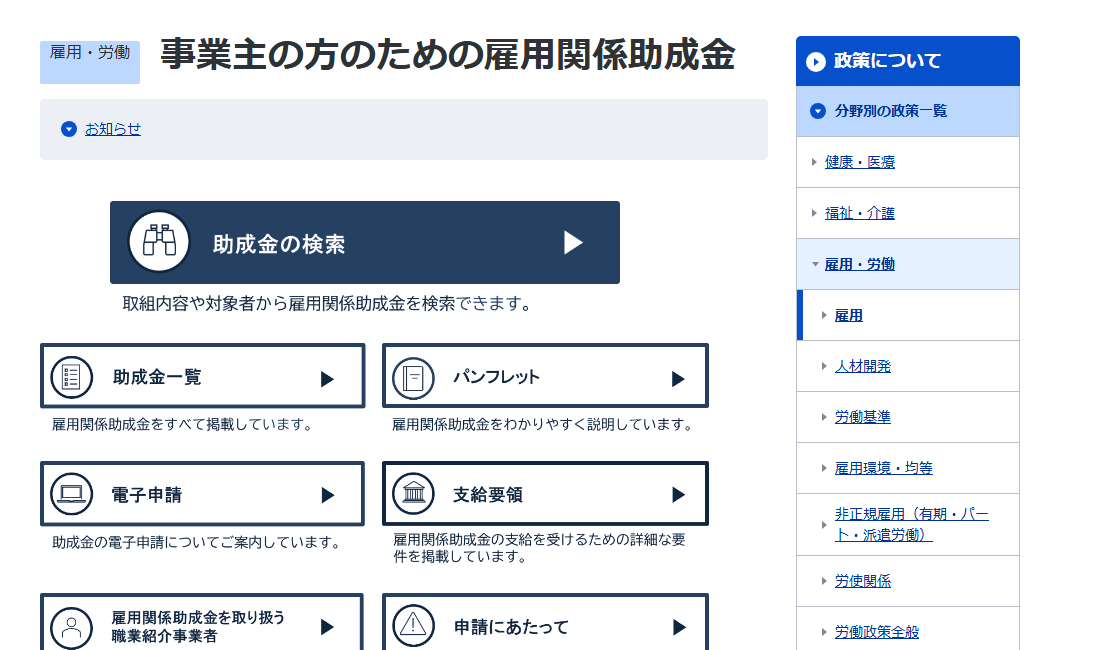
このページに助成金の勧誘についての注意喚起が置かれていることは、それ自体が実務上の情報です。制度の案内は所管する行政機関の公式ページから辿り、仲介をうたう事業者の説明だけで判断しないでください。当サイトが情報の出どころをどう扱っているかは情報源についてにまとめています。
確認3は、お金が出る前に何を求められるかです。 適正化法の系統なら、補助事業等の完了後に実績報告を出し、その審査を経て額が確定します(第十四条・第十五条)。雇用関係の助成金は、雇用の安定や能力の開発を図るための措置を講ずる事業主に対して助成を行う仕組みです(第六十二条第一項・第六十三条第一項)。どちらも、事業者の側が先に動くことが前提になっています。
どちらの系統でも、支払いの期日には間に合わない前提で考える
3点の確認を終えると、資金繰りの上での扱いが見えてきます。
適正化法の系統では、交付の決定は金額と条件の通知であって、支払いではありません。額が確定するのは補助事業等が完了し、実績報告の審査を通ってからです。設備を買う、広告を出す、人を雇うといった支出は、その前に自分で払うことになります。
雇用関係の助成金も、措置を講ずる事業主に対して助成を行う形です。何らかの取組みを実施することが前提にある以上、お金が入るより先に事業者の側の負担があります。
したがって、来週や来月の支払いに充てる資金を探している場面では、どちらの系統も当てにできません。ここで必要になるのは、いつ、いくら足りないのかを先に1枚にすることです。作り方は資金繰り表の作り方にあります。そのうえで、期日までの日数で手段を絞ります。融資の実行までにかかる段は銀行融資の審査期間に、すでに持っている売掛債権を支払期日より前に現金にする方法と、それが借入と何が違うのかはファクタリングと融資の違いに整理しています。各社が公表している条件は会社の比較から確かめられます。
個人事業主の場合に使える手段の範囲は個人事業主の資金調達方法で扱っています。
申請の前に自分で確かめること
- 制度の名称ではなく、交付要綱・公募要領・支給要領に書かれた根拠法令を見ます。「助成金」という名前でも、政令で定められていれば適正化法の「補助金等」に含まれます
- 適正化法の系統なら、交付の決定をするのは各省各庁の長です。申請の到達から交付の決定までの標準的な期間が公表されていないか探します(第六条第二項)
- 雇用関係の助成金なら、要件は法律本体ではなく厚生労働省令と制度ごとの要領にあります。案内は厚生労働省の公式ページから辿ります
- 交付の決定と支払いは別の段です。補助事業等の完了後に実績報告を出し、額の確定を受ける必要があるかを確かめます(第十四条・第十五条)
- 支出を先に負担できるかを、申請する前に資金繰り表で確かめます。負担できないなら、その制度は今回の資金繰りの手段にはなりません
- 仲介をうたう事業者から勧誘を受けた場合は、制度そのものを所管する行政機関の公式ページで内容を確かめます
この記事は、2026年9月30日に確認した条文と公表資料の内容を整理したものです。採択されることや支給を受けられることを当サイトは保証していません。制度の内容と要件は改定されるため、申請の前に各機関の公式ページで最新の表記を確かめてください。個別の制度の適用可否や税務上の取扱いについては、所管する行政機関または税理士・社会保険労務士へご相談ください。当サイトの情報の扱い方は利用前に知っておくことにまとめています。
この記事の出典
手数料・条件・手続きは、下の一次情報で確認できた表記だけを載せています。 確認日以降に変更されている場合があるため、申込みの前に各社の公式ページで確かめてください。
- e-Gov法令検索「補助金等に係る予算の執行の適正化に関する法律」(昭和三十年法律第百七十九号) 公的機関 / 確認日 2026年9月30日
- e-Gov法令検索「雇用保険法」(昭和四十九年法律第百十六号) 公的機関 / 確認日 2026年9月30日
- e-Gov法令検索「労働保険の保険料の徴収等に関する法律」(昭和四十四年法律第八十四号) 公的機関 / 確認日 2026年9月30日
- 厚生労働省「事業主の方のための雇用関係助成金」 公的機関 / 確認日 2026年9月30日